仮想通貨を少しずつ利確する際の税金の計算方法とメリット・デメリット
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年09月20日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
暗号資産(仮想通貨)で利益が出たとき、専業主婦やパート勤務の方がまず気にされるのが「扶養から外れてしまうのか」という点です。
ここに落とし穴があります。扶養から外れる金額と、夫(配偶者)の税負担が実際に増え始める金額と、自分に所得税がかかり始める金額は、それぞれ違います。しかも令和8年度税制改正で基礎控除と給与所得控除が引き上げられたため、「48万円」「103万円」といった以前の数字では判断できません。
2026年分(令和8年分)の申告を前提に、3つの境目を整理します。なお2026年分・2027年分の仮想通貨の利益は、現行どおり総合課税の雑所得で確定しています。
目次
給与収入がなく仮想通貨の利益だけがある場合、判定に使うのは合計所得金額です。申告が必要になるのは、合計所得金額が所得控除の合計額を超えて税額が出るとき(所得税法第120条第1項)。他に控除がなければ基準は基礎控除です。
その基礎控除が令和8年度改正で引き上げられ、合計所得金額489万円以下なら104万円になりました。
| 合計所得金額 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|
| 489万円以下 | 104万円 | 99万円(132万円以下)/62万円 |
| 489万円超 655万円以下 | 67万円 | 62万円 |
| 655万円超 2,350万円以下 | 62万円 | 62万円 |
給与なしの専業主婦の場合
仮想通貨の利益(合計所得金額)が 104万円以下 → 所得税はかからず、確定申告も不要
「48万円を超えたら申告」という説明を見かけますが、これは令和6年分以前の金額です。令和7年度改正でいったん95万円になり、令和8年度改正でさらに104万円へ引き上げられました。
この改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。2026年11月までの源泉徴収事務に変更はなく、2026年12月の年末調整から反映されます。
一方、夫の側で配偶者控除が使えるかどうかの基準は別の金額です。配偶者控除の対象になる同一生計配偶者とは、合計所得金額が62万円以下の配偶者を指します(令和8年度改正後。給与収入だけなら136万円以下)。
つまり利益が62万円を超えた時点で、自分にはまだ所得税がかからなくても、夫は配偶者控除(38万円)を使えなくなります。ただし、これで世帯の負担がすぐ増えるわけではありません。
配偶者控除から外れても、代わりに配偶者特別控除があります。この控除は配偶者の合計所得金額が95万円以下なら38万円のままです。
夫の合計所得金額が900万円以下の場合、控除額は次のように変わります。
| 妻の合計所得金額 | 夫が受けられる控除 | 控除額(所得税) |
|---|---|---|
| 62万円以下 | 配偶者控除 | 38万円 |
| 62万円超 95万円以下 | 配偶者特別控除 | 38万円(変わらない) |
| 95万円超 100万円以下 | 配偶者特別控除 | 36万円 |
| 100万円超 130万円以下 | 配偶者特別控除 | 31万円→6万円へ段階的に減少 |
| 130万円超 133万円以下 | 配偶者特別控除 | 3万円 |
| 133万円超 | なし | 0円 |
妻の合計所得金額が100万円なら控除額は36万円。満額との差は2万円で、夫の税率が20%なら増える所得税は4,000円程度です。
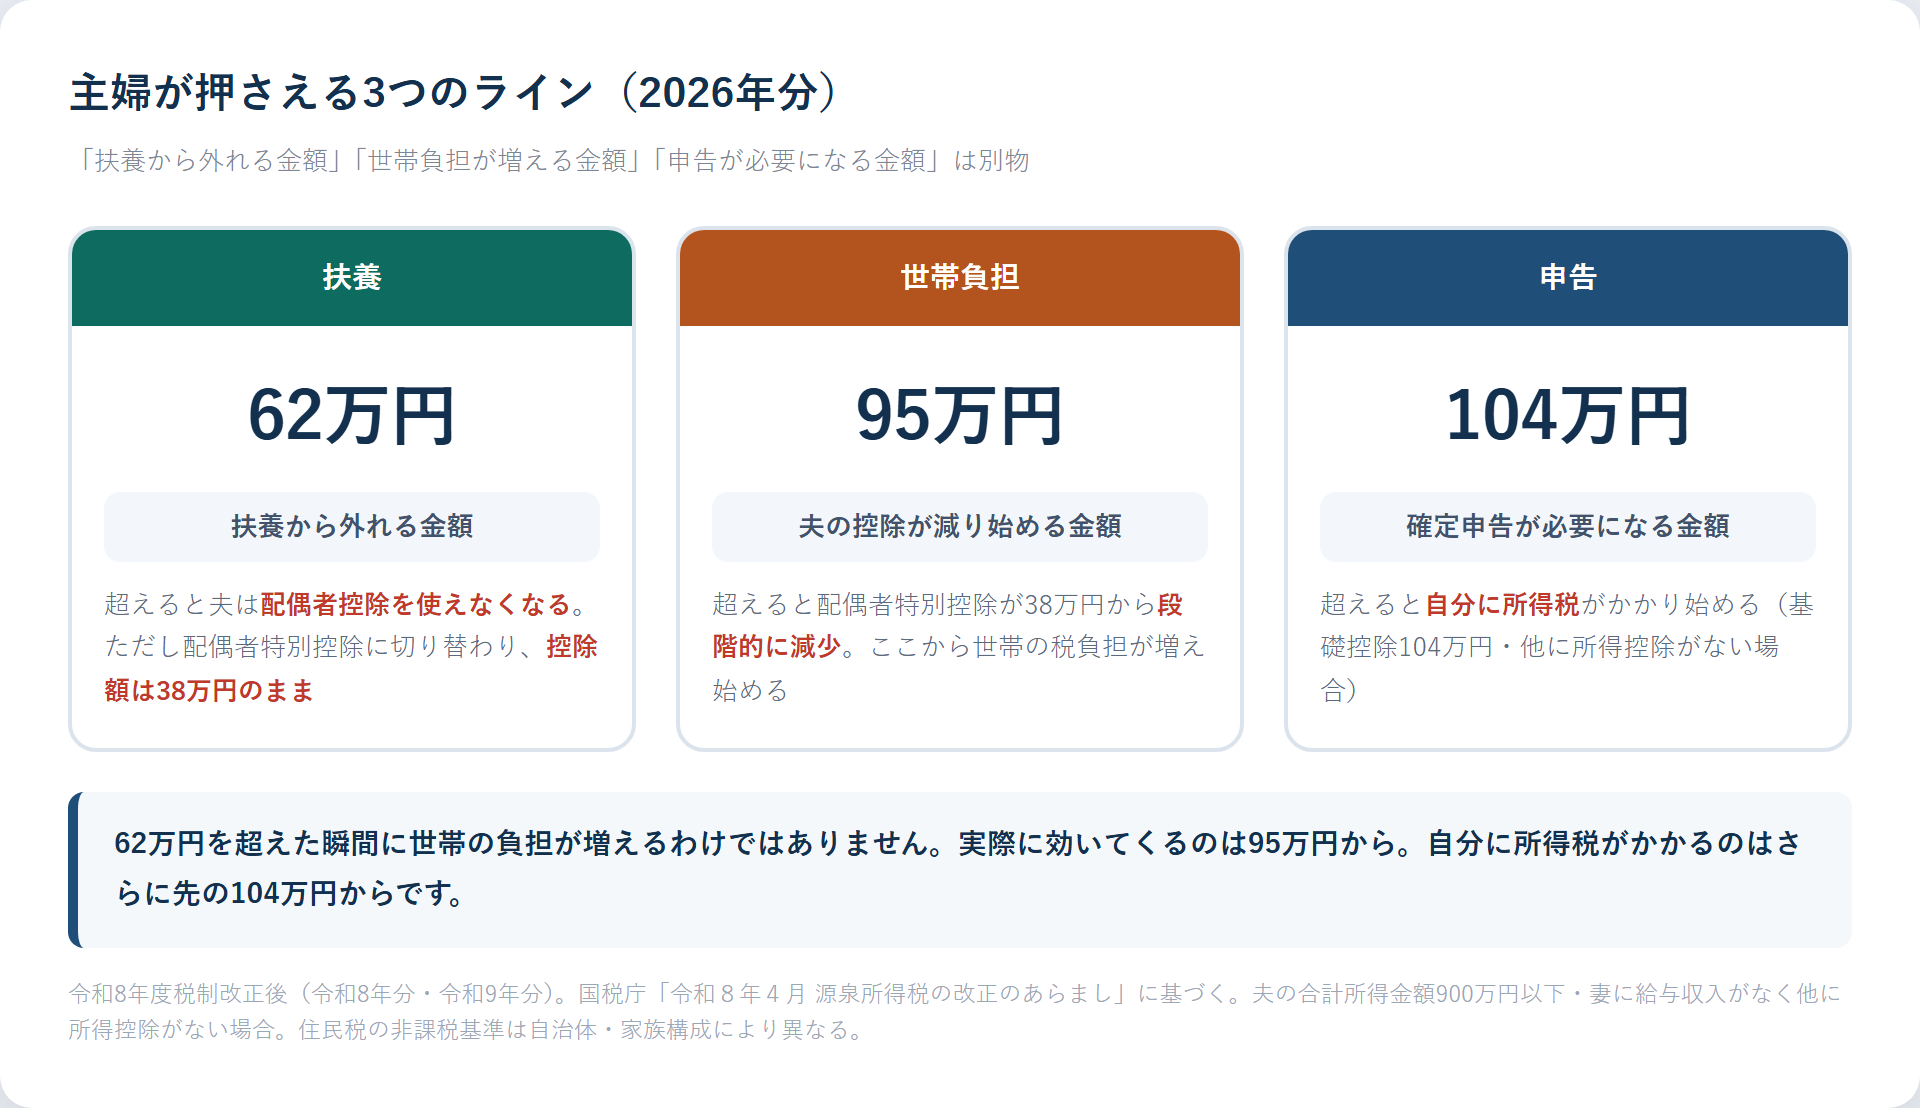
2026年分は3つの金額を分けて考える必要があります。合計所得金額が62万円を超えると配偶者控除から配偶者特別控除へ切り替わり、95万円を超えると配偶者特別控除が減り始めます。一方、自分に所得税が発生し始める目安は、他に所得控除がない場合、104万円を超えたときです。
なお配偶者控除・配偶者特別控除はどちらも夫の合計所得金額が1,000万円以下であることが要件です。
パート勤務の場合は、給与所得と仮想通貨の雑所得を合算して判定します。給与所得控除の最低保障額も令和8年度改正で引き上げられ、給与収入が190万円以下なら74万円になりました。
合計所得金額 =(パート収入 − 74万円)+ 仮想通貨の利益
| ケース | パート収入 | 給与所得 | 仮想通貨の利益 | 合計所得金額 | 夫の控除 |
|---|---|---|---|---|---|
| A | 100万円 | 26万円 | 20万円 | 46万円 | 配偶者控除 38万円 |
| B | 100万円 | 26万円 | 30万円 | 56万円 | 配偶者控除 38万円 |
| C | 100万円 | 26万円 | 70万円 | 96万円 | 配偶者特別控除 36万円 |
AとBはどちらもまだ配偶者控除の範囲です。Cで初めて配偶者特別控除に切り替わり、控除額が減り始めます。それでも妻の合計所得金額は96万円で104万円以下なので、妻自身に所得税はかかりません。
「103万円の壁」で考えている方は注意してください。給与所得控除が74万円に上がって給与単体の壁は上がりましたが、仮想通貨の利益はその枠とは別に、そのまま合計所得金額に乗ってきます。
損益の計算方法は仮想通貨の確定申告のやり方で解説しています。
住民税の基礎控除は43万円ですが、実際に住民税が非課税となる基準は基礎控除額と一致しません。所得割については総所得金額等45万円以下が一つの目安ですが、均等割を含む非課税基準は自治体や家族構成によって異なります。
所得税の確定申告をすれば住民税の申告は不要ですが、所得税が申告不要な範囲におさまる場合でも、住民税の申告だけ必要になることがあります。お住まいの市区町村でご確認ください。
税金の扶養と健康保険の被扶養者は別の制度です。被扶養者の認定は原則として年間収入130万円未満(60歳以上の方などは180万円未満)が目安とされていますが、仮想通貨の売却益のような一時的な収入をこの「収入」に含めるかどうかは加入先の保険者の判断によります。利益が大きく出た年は健康保険組合や協会けんぽにも確認してください。
Q. 利益が出ていても、まだ売っていなければ申告は不要ですか?
A. 不要です。保有しているだけの含み益では課税されません。売却・他の仮想通貨との交換・商品の購入に使ったときなどに損益が確定します。年末に含み益があるだけなら扶養の判定にも影響しません。
Q. 年内に利益を調整したいのですが、どうすればいいですか?
A. 含み損のある銘柄を年内に売って利益と相殺する方法があります。仮想通貨の損益は同じ年の雑所得どうしなら相殺できるためです。ただし翌年への繰越はできません。目標を62万円に置くのか95万円に置くのかで必要な調整幅が変わるため、12月に慌てるより11月頃に一度集計しておくことをおすすめします。
Q. 2028年から分離課税になると、扶養の判定はどうなりますか?
A. 令和8年度税制改正では、一定の特定暗号資産について20%の申告分離課税とする制度が創設されました。ただし適用開始日は金融商品取引法等の改正法の施行時期と連動します。対象となる暗号資産・取引方法も限定されるため、すべての暗号資産取引が一律に20%になるわけではありません。また分離課税になっても譲渡所得等として合計所得金額には含まれるとみられ、扶養の判定に影響しなくなるわけではないと考えられます。2026年分・2027年分は現行どおり総合課税の雑所得で確定しています。
押さえるべき数字は3つです。
「62万円を超えたら大変」ではなく「95万円までは世帯の負担が変わらない」というのが2026年分の実際です。数字を取り違えたまま利益を抑えにいくと、必要のない機会損失になります。
申告手続きの全体像は仮想通貨の確定申告のやり方、会社員の方は会社員向けの20万円ルール解説、給与収入がない方は無職の方の仮想通貨確定申告、お子さんが学生で利益を出した場合は学生・大学生の仮想通貨と確定申告(親の扶養・勤労学生控除)もあわせてご確認ください。
村上 裕一(むらかみ ゆういち)|公認会計士・税理士
村上裕一公認会計士事務所 所長。暗号資産(仮想通貨)の税務を専門とし、個人の確定申告から法人化・税務調査対応まで、暗号資産に特化した税務サポートを提供している。EY新日本有限責任監査法人出身。YouTube・Xで暗号資産の税金情報を発信中。
本記事は2026年8月時点の一般的な税務上の取扱い、令和8年度税制改正後の所得税法・租税特別措置法・地方税法の規定および国税庁の公表資料に基づき、村上裕一公認会計士事務所が監修しています。基礎控除・給与所得控除・扶養親族等の所得要件の改正は令和8年12月1日施行、令和8年分以後の所得税について適用されます。住民税の非課税基準は自治体により異なります。健康保険の被扶養者認定は保険者の判断によるため、加入先にご確認ください。個別のご事情により実際の取扱いは異なります。

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

