仮想通貨を少しずつ利確する際の税金の計算方法とメリット・デメリット
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年09月25日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
結論から先にお伝えします。
① 会社員の方は、暗号資産(仮想通貨)を含む給与以外の所得が年間20万円を超えると確定申告が必要です。
② 申告に必要なのは、原則として取引所の年間取引報告書と源泉徴収票、そして暗号資産の計算書です。
③ 申告書は国税庁の「確定申告書等作成コーナー」で作成でき、スマホだけでも完結します。
④ 取引が複雑で不安な場合は、仮想通貨に強い税理士へ依頼するのが確実です。このページは、仮想通貨の確定申告をはじめて行う方が、判断から提出まで一通り理解できるようにまとめた総合ガイドです。各テーマの詳細は、本文中のリンク先で深掘りしています。
目次
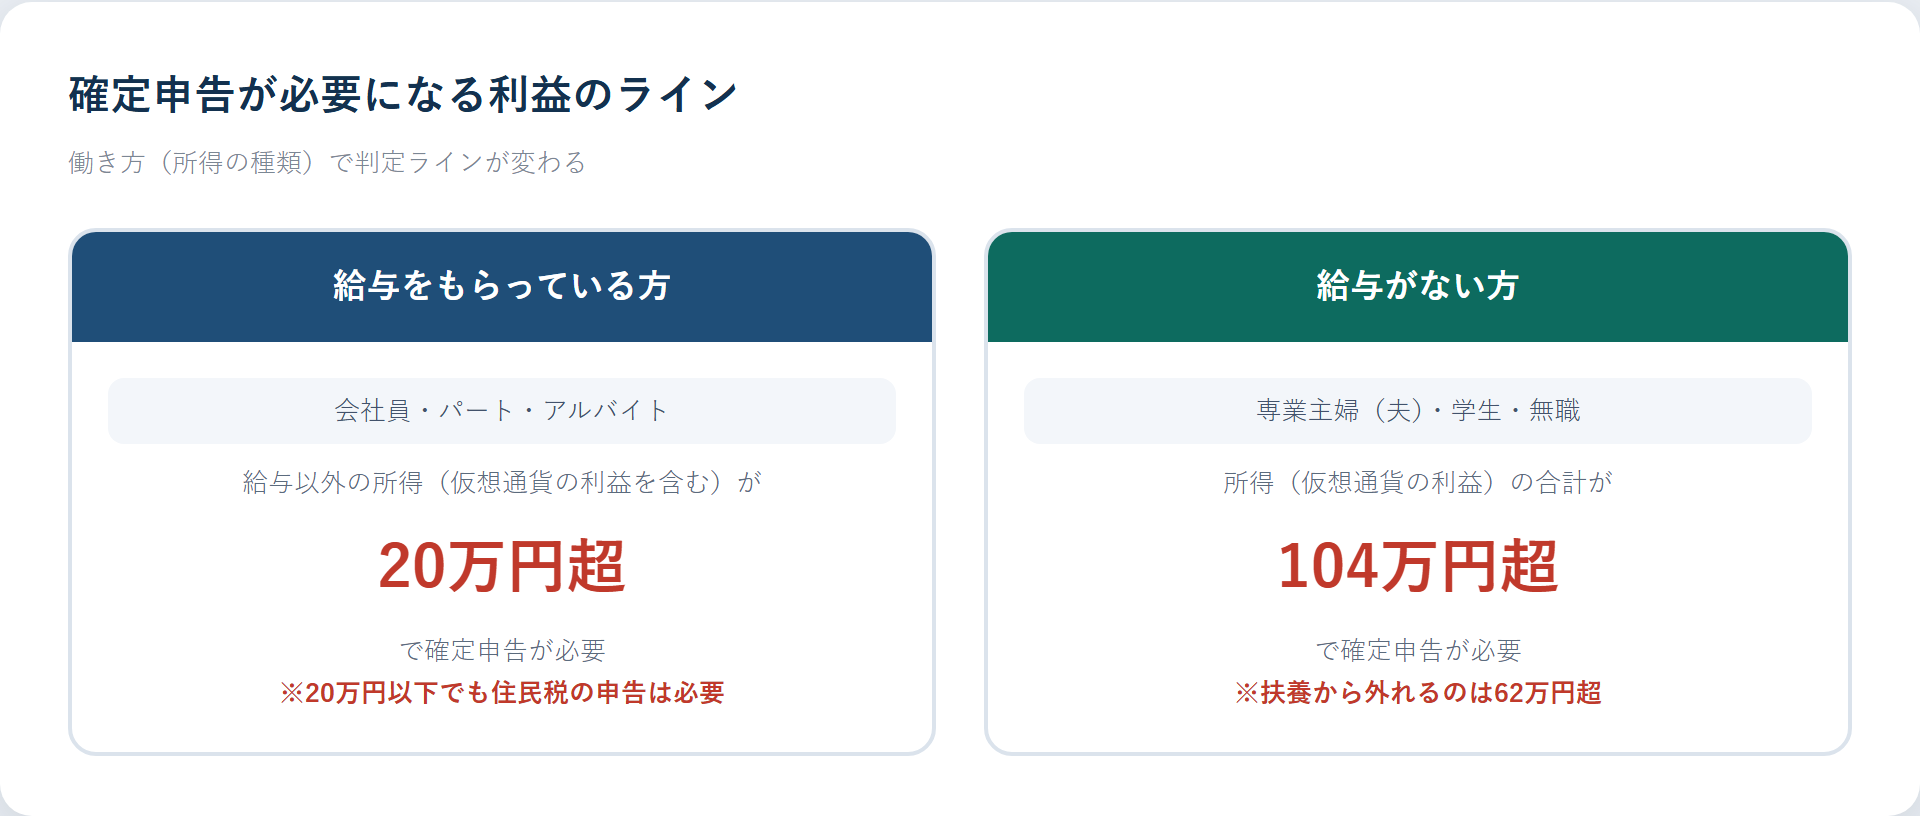
仮想通貨で利益が出たら、誰でも確定申告が必要になるわけではありません。ご自身の働き方(所得の種類)によって、申告が必要になる利益のラインが変わります。
給与を1か所から受け取っていて年末調整が済んでいる方は、給与所得・退職所得以外の所得の合計が年間20万円を超える場合に確定申告が必要です。仮想通貨の利益(後述のとおり原則「雑所得」)は、この「20万円」の判定に含まれます。
ただし、ここには見落としやすい注意点が3つあります。
詳しくは 仮想通貨の確定申告はいくらから?申告基準と手順 と 20万円以下の利益なら申告不要ってホント? で解説しています。会社員の方は、判定表とよくある誤解5つをまとめた 仮想通貨の確定申告は会社員も必要?20万円ルールの正しい判定 もあわせてご覧ください。年末調整で何が処理されないか、住民税申告と「自分で納付」の手続きは 仮想通貨の年末調整と住民税の手続き にまとめています。ふるさと納税をしている方は、確定申告や住民税の申告でワンストップ特例が無効になる点を 仮想通貨の利益とふるさと納税 で確認してください。
給与収入がない方は、合計所得金額が基礎控除(104万円)を超えると確定申告が必要になるのが基本ラインです。基礎控除は令和8年度税制改正で引き上げられ、令和8年分(2026年分)以後は合計所得金額489万円以下の方で104万円になりました(令和6年分以前は48万円、令和7年分は95万円)。なお扶養に入っている方は、合計所得金額が62万円を超えると配偶者控除・扶養控除の対象から外れます。申告が必要になる金額とは基準が異なる点にご注意ください。属性別の細かい注意点は 後述のセクション でまとめています。
「保有しているだけ」では課税されません。次のような取引をしたタイミングで利益(または損失)が確定します。
逆に、購入して保有しているだけの「含み益」には課税されません。課税のタイミングは 仮想通貨の税金まとめ で詳しく解説しています。
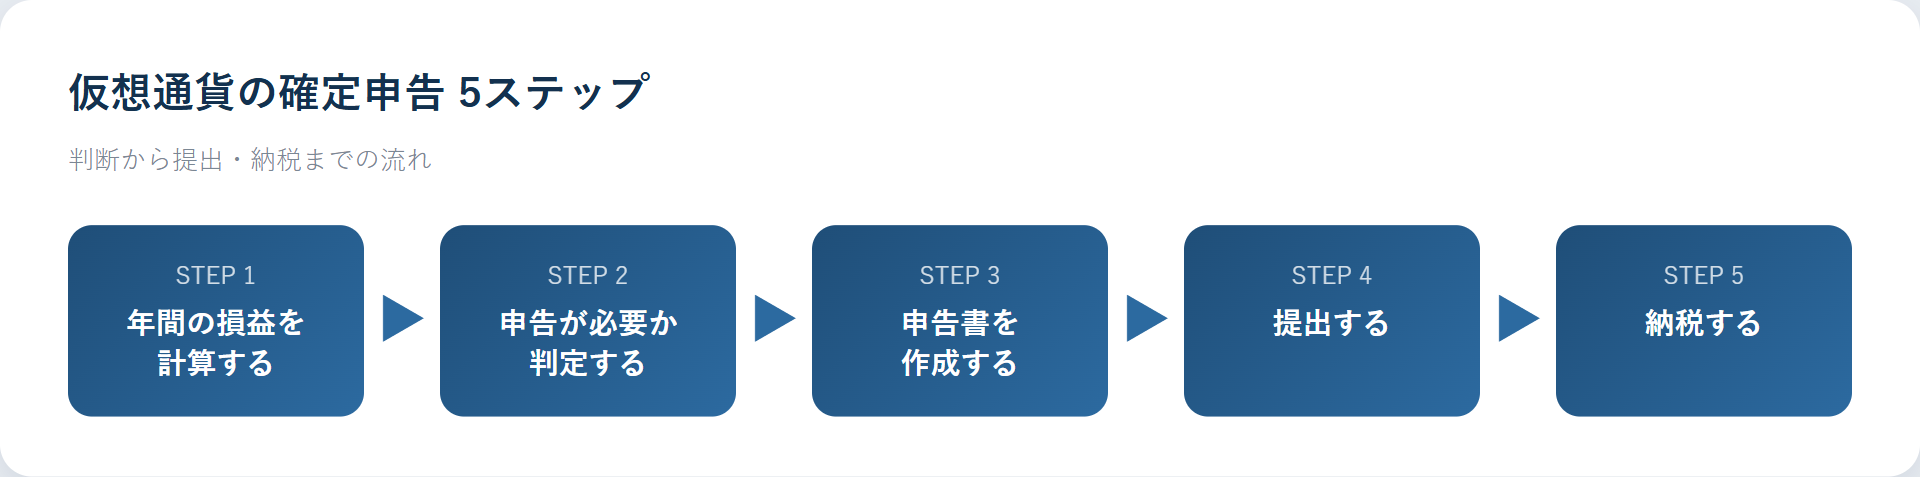
確定申告は、次の5ステップで進めます。流れさえ掴めば、初心者の方でも自力で完結できます。
1年間(1月1日〜12月31日)の全取引について、利益・損失を計算します。複数の取引所やウォレットを使っている場合は、すべてを合算します。計算方法の詳細は 損益計算のセクション を参照してください。
セクション1 の基準で、ご自身に申告義務があるかを確認します。
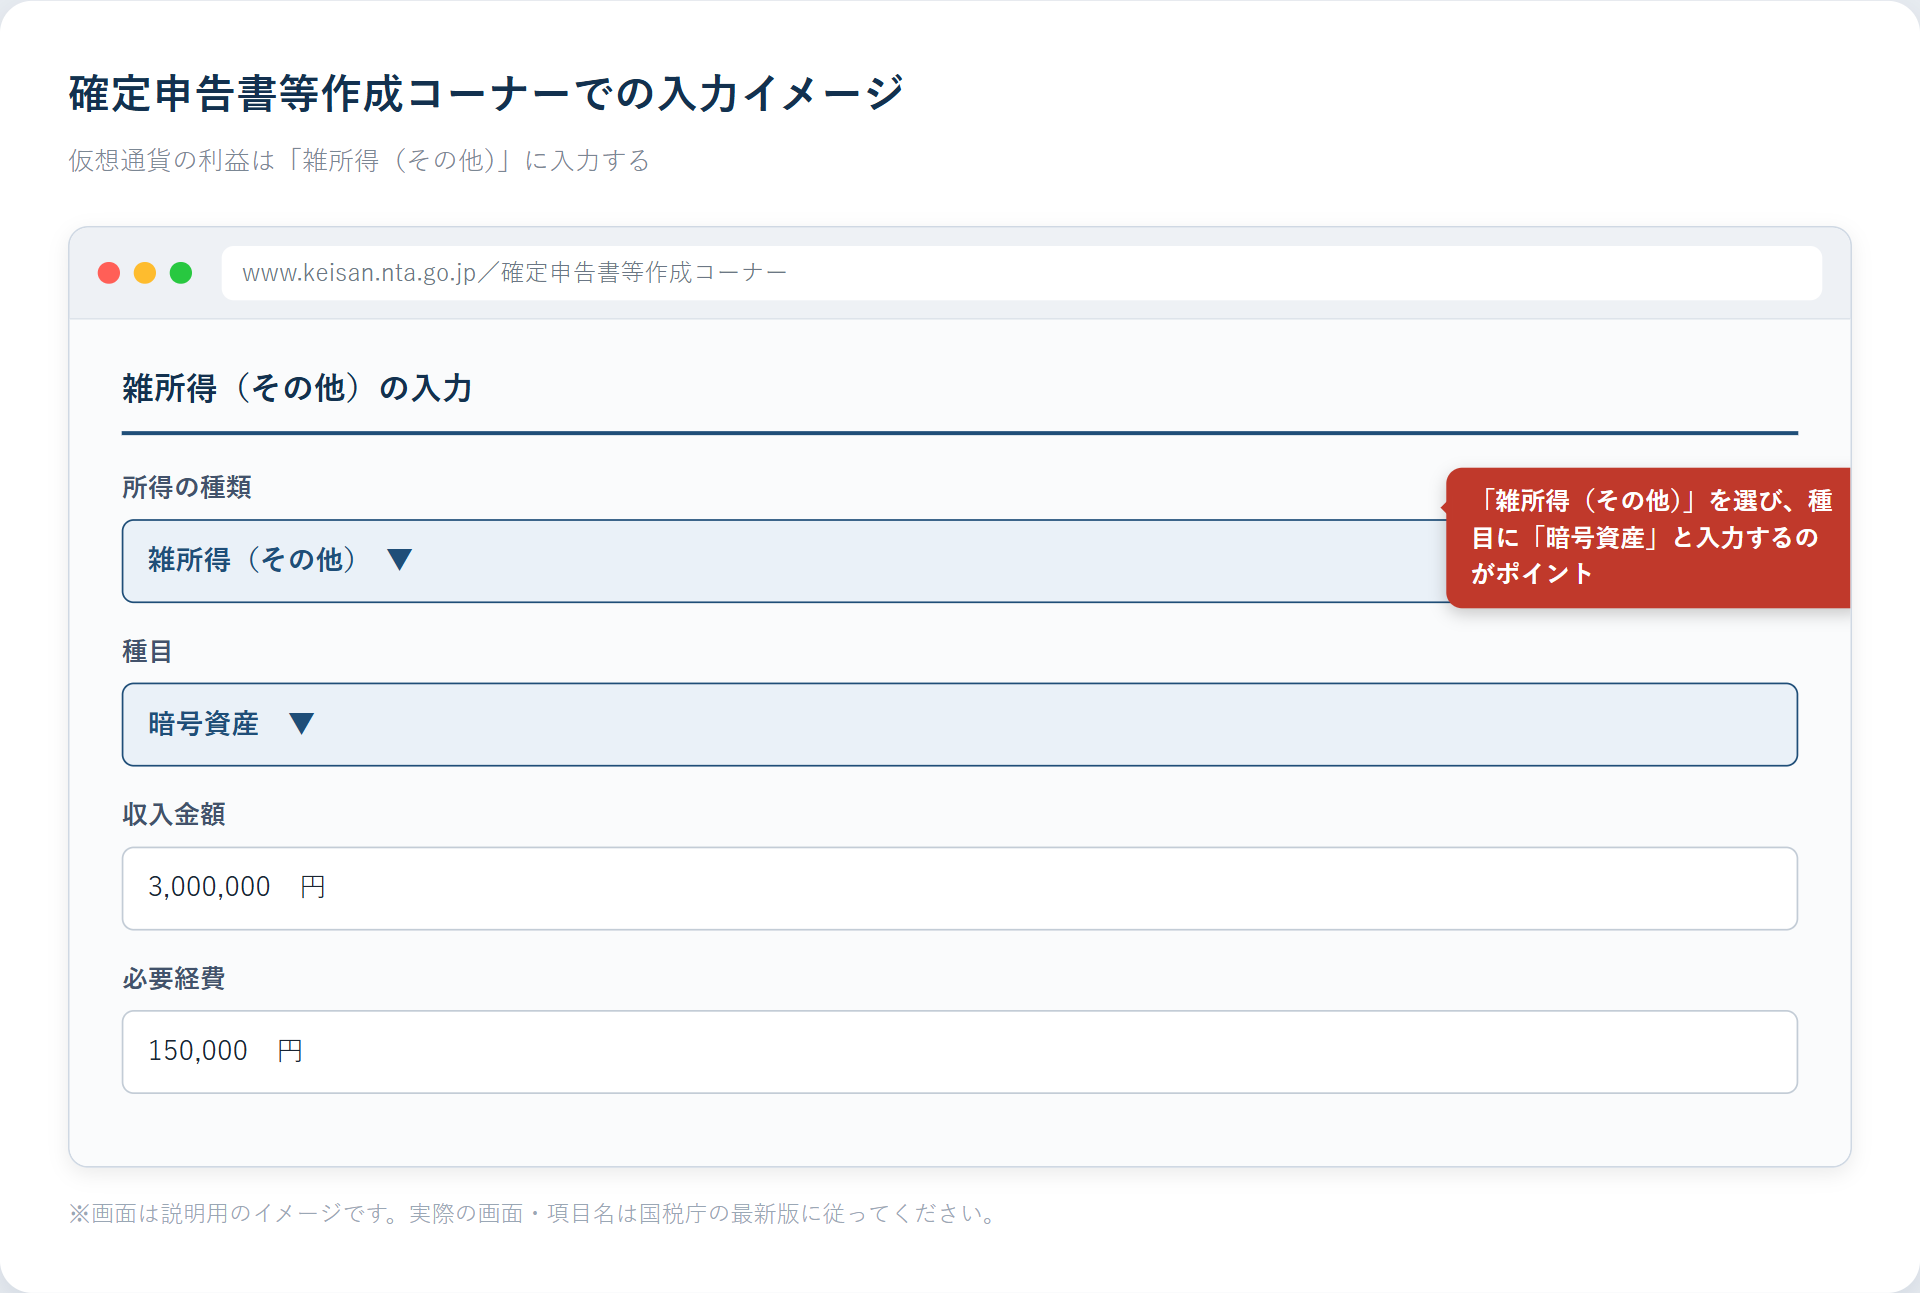
国税庁の 「確定申告書等作成コーナー」 を使えば、画面の案内に沿って入力するだけで申告書が完成します。仮想通貨の利益は「雑所得(その他)」の欄に入力します。
スマホでの手順は 仮想通貨の確定申告をスマホでやる方法、書き方は 確定申告書の書き方 で詳しく解説しています。
提出方法は3つあります。
| 方法 | 特徴 |
|---|---|
| e-Tax(電子申告) | 24時間提出可能・添付書類の一部省略可・還付が早い。マイナンバーカード推奨 |
| 郵送 | 税務署へ郵送。消印日が提出日 |
| 窓口持参 | 税務署の開庁時間内に提出 |
納める税金がある場合は、申告期限までに納付します。振替納税・クレジットカード納付・コンビニ納付・e-Tax納付などが選べます。
申告期間の目安: 例年、対象年の翌年2月16日〜3月15日(土日の場合は翌開庁日)です。住民税や所得税の納付タイミングについては 所得税はいつ払うのか をご覧ください。
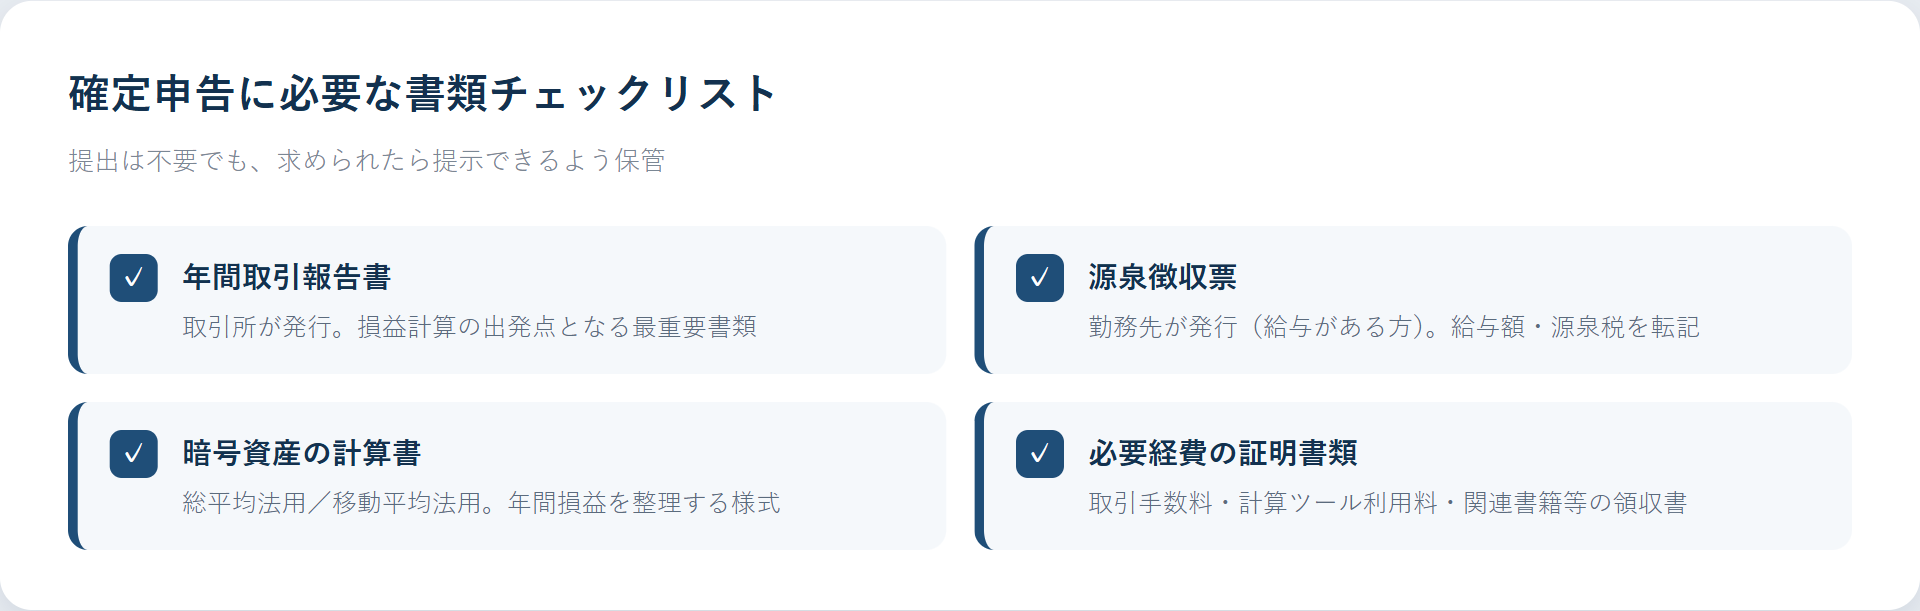
仮想通貨の確定申告で準備する書類は、大きく分けて次の4種類です。
各取引所が発行する、1年間の取引・損益をまとめた書類です。取引所のマイページからダウンロードできます。損益計算の出発点になる最重要書類です。
勤務先が発行します。給与所得の金額や源泉徴収税額を申告書に転記するために使います。
国税庁が用意しているExcel様式で、年間の損益を計算・整理するための書類です。計算ツールを使う場合は、ツールの出力で代替できます。
取引手数料、損益計算ツールの利用料、関連書籍やセミナー費用など、利益を得るために直接かかった費用の領収書・明細です。
ポイント: これらの書類は、原則として申告書への添付は不要ですが、税務署から求められた際に提示できるよう自宅で保管しておく必要があります。詳しくは 確定申告に必要な書類 と 添付書類は? で解説しています。
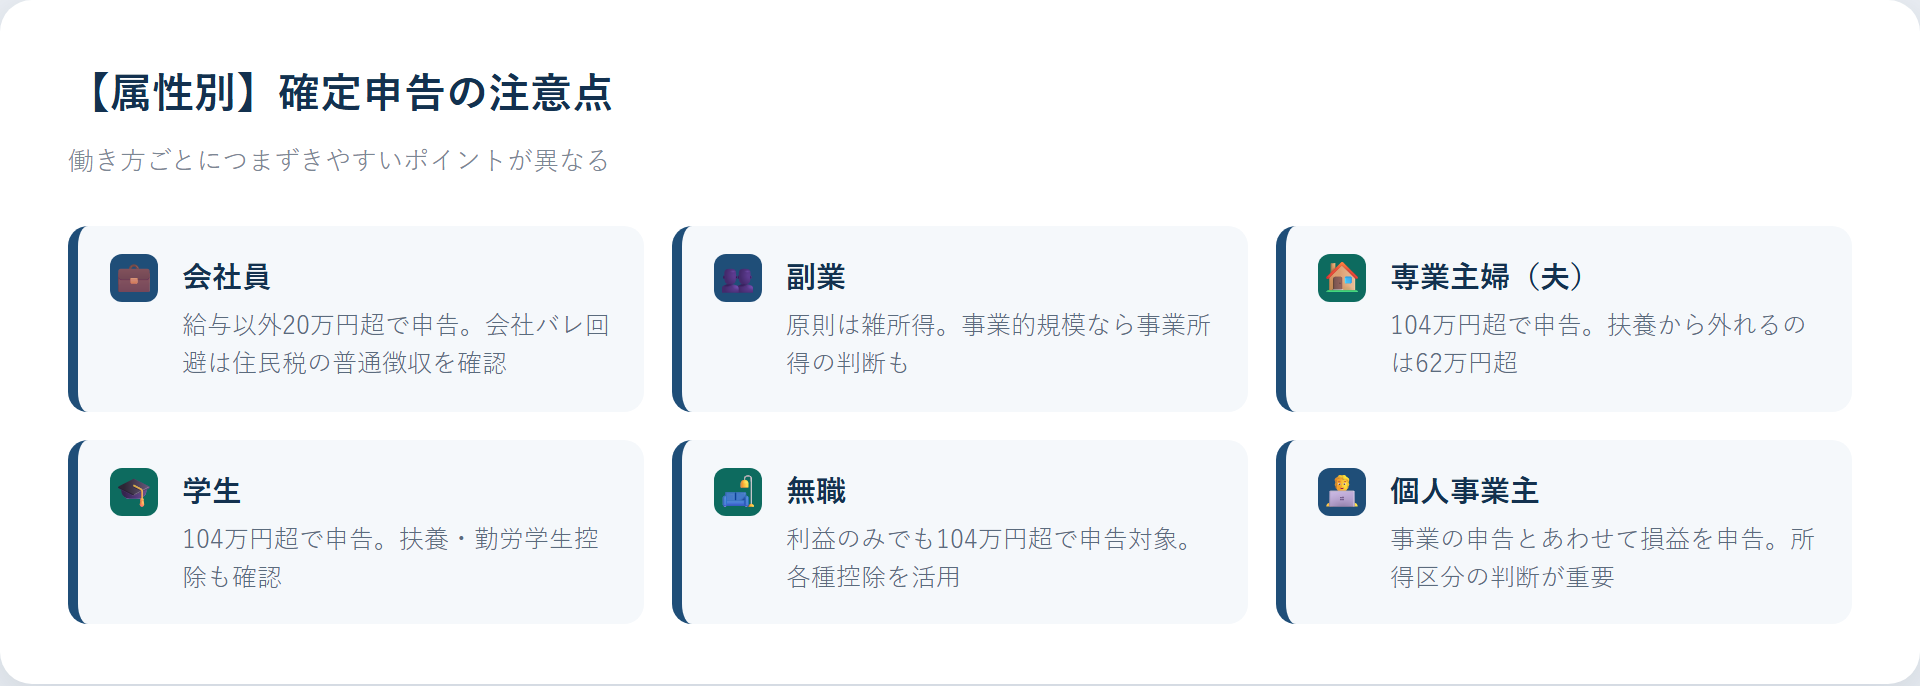
働き方によって、つまずきやすいポイントが異なります。ご自身に近いケースをご確認ください。
副業の所得区分は原則「雑所得」です。事業的規模で継続している場合の取扱いは 事業所得で申告するメリットと要件 をご覧ください。
収入が仮想通貨の利益のみでも、合計所得金額が104万円を超えれば申告対象です。基礎控除や各種控除を適切に使えば税負担を抑えられます。詳しくは 無職の方の仮想通貨確定申告 で解説しています。
事業の確定申告とあわせて、仮想通貨の損益も申告します。所得区分の判断が重要になるため、個人事業主の仮想通貨確定申告 を参考にしてください。
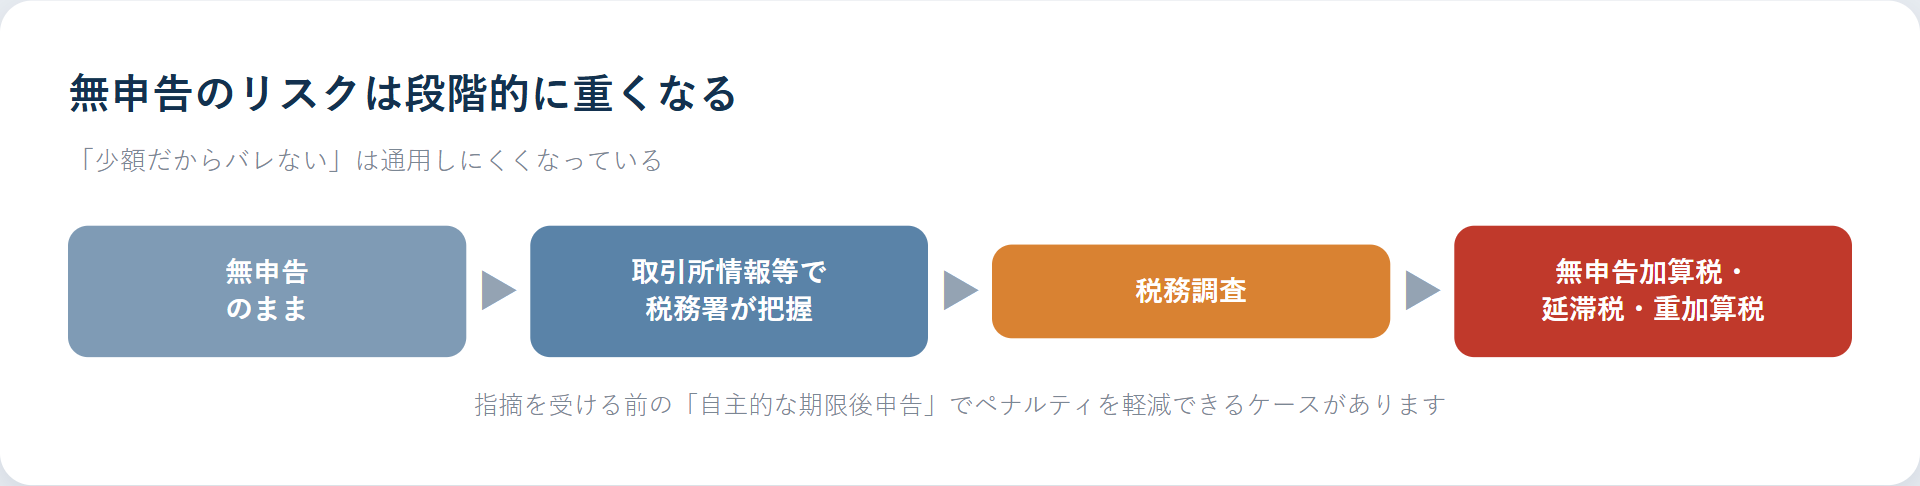
「少額だからバレないだろう」という自己判断は危険です。仮想通貨の利益は、税務署にとって把握しやすい所得になりつつあります。
申告が必要なのにしなかった場合、本来の税額に加えて次のような追徴が発生し得ます。
| ペナルティ | 概要 |
|---|---|
| 無申告加算税 | 期限内に申告しなかったことへの加算税 |
| 延滞税 | 法定の割合に基づき日割りで課される利息的な税(割合は年度により変動) |
| 重加算税 | 意図的な隠蔽・仮装など悪質と判断された場合の重いペナルティ |
国内取引所の法定調書提出制度、銀行口座との資金移動履歴の照合、税務調査での履歴確認、さらに今後の国際的な暗号資産情報交換制度(CARF)の整備などを通じて、税務当局は暗号資産取引を把握する体制を強化しています。「海外取引所だから把握されない」とは言い切れなくなっています。
税務調査の実態は、税務調査は怖い?バレる仕組みと対策 で詳しく解説しています。過去に申告漏れがある場合は、税務署の指摘を受ける前の自主的な期限後申告でペナルティを軽減できるケースがあります。
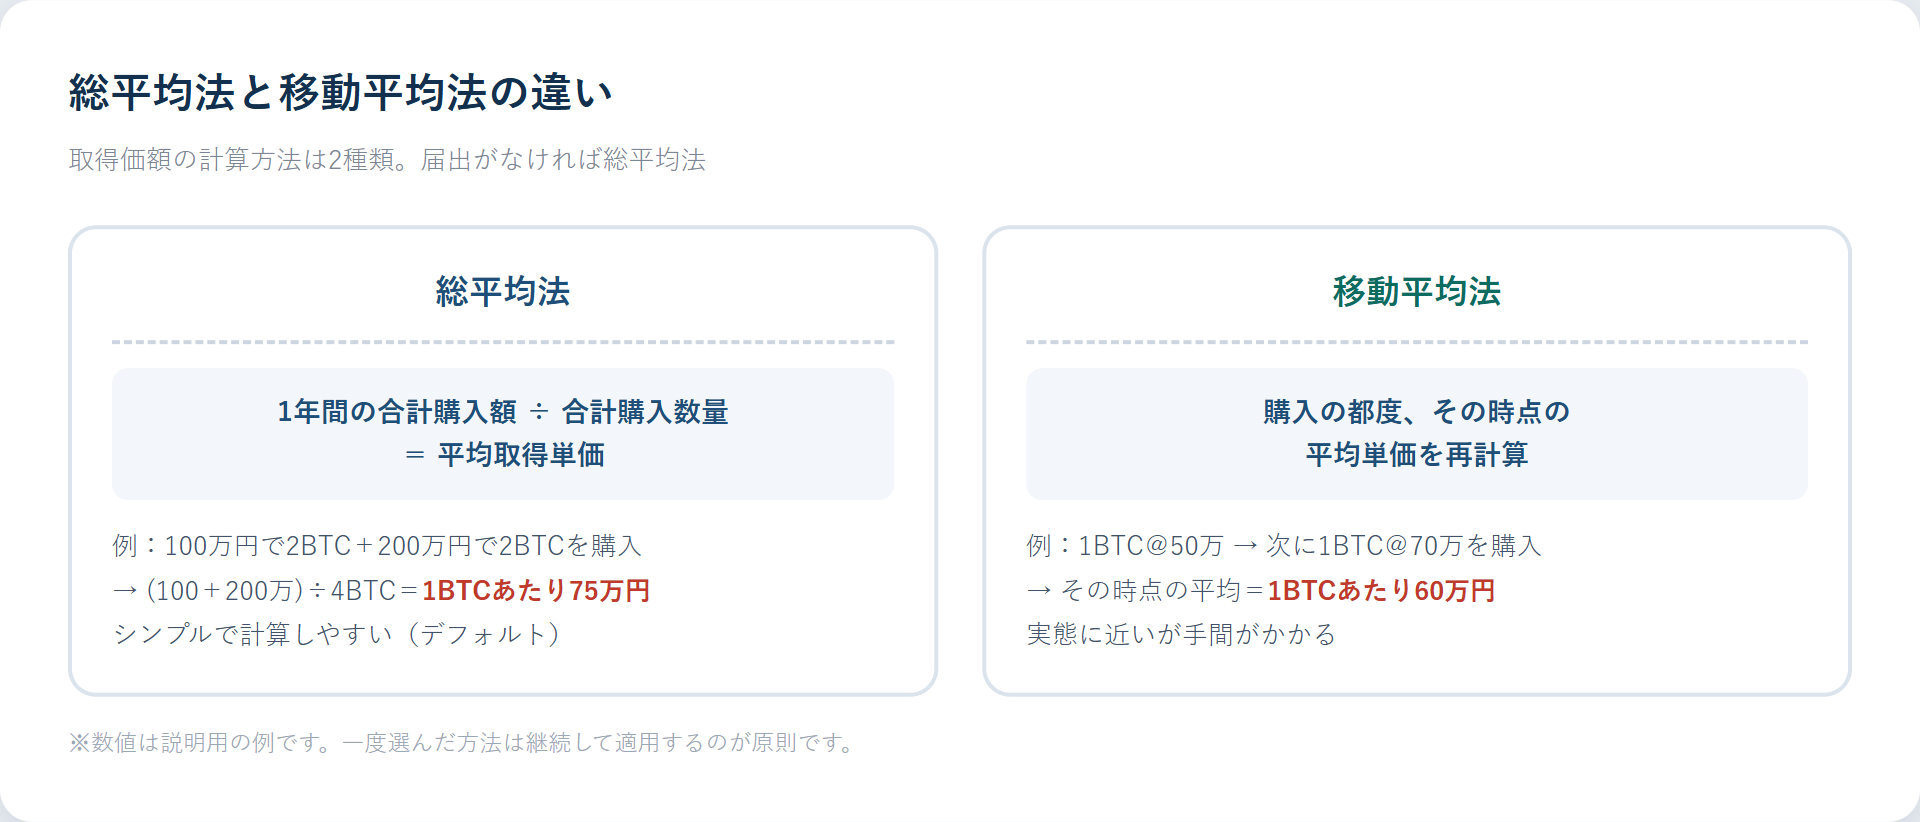
確定申告の土台になるのが、年間損益の計算です。仮想通貨の損益は、「売却・使用した時の価格」−「取得価額」−「必要経費」で求めます。
| 方法 | 特徴 |
|---|---|
| 総平均法 | 1年間の平均取得単価で計算。シンプル。届出をしない場合のデフォルト |
| 移動平均法 | 取引のたびに平均単価を計算。実態に近いが手間がかかる |
一度選んだ方法は継続して適用するのが原則です。違いと選び方は 総平均法・移動平均法の違いと選び方 を参照してください。
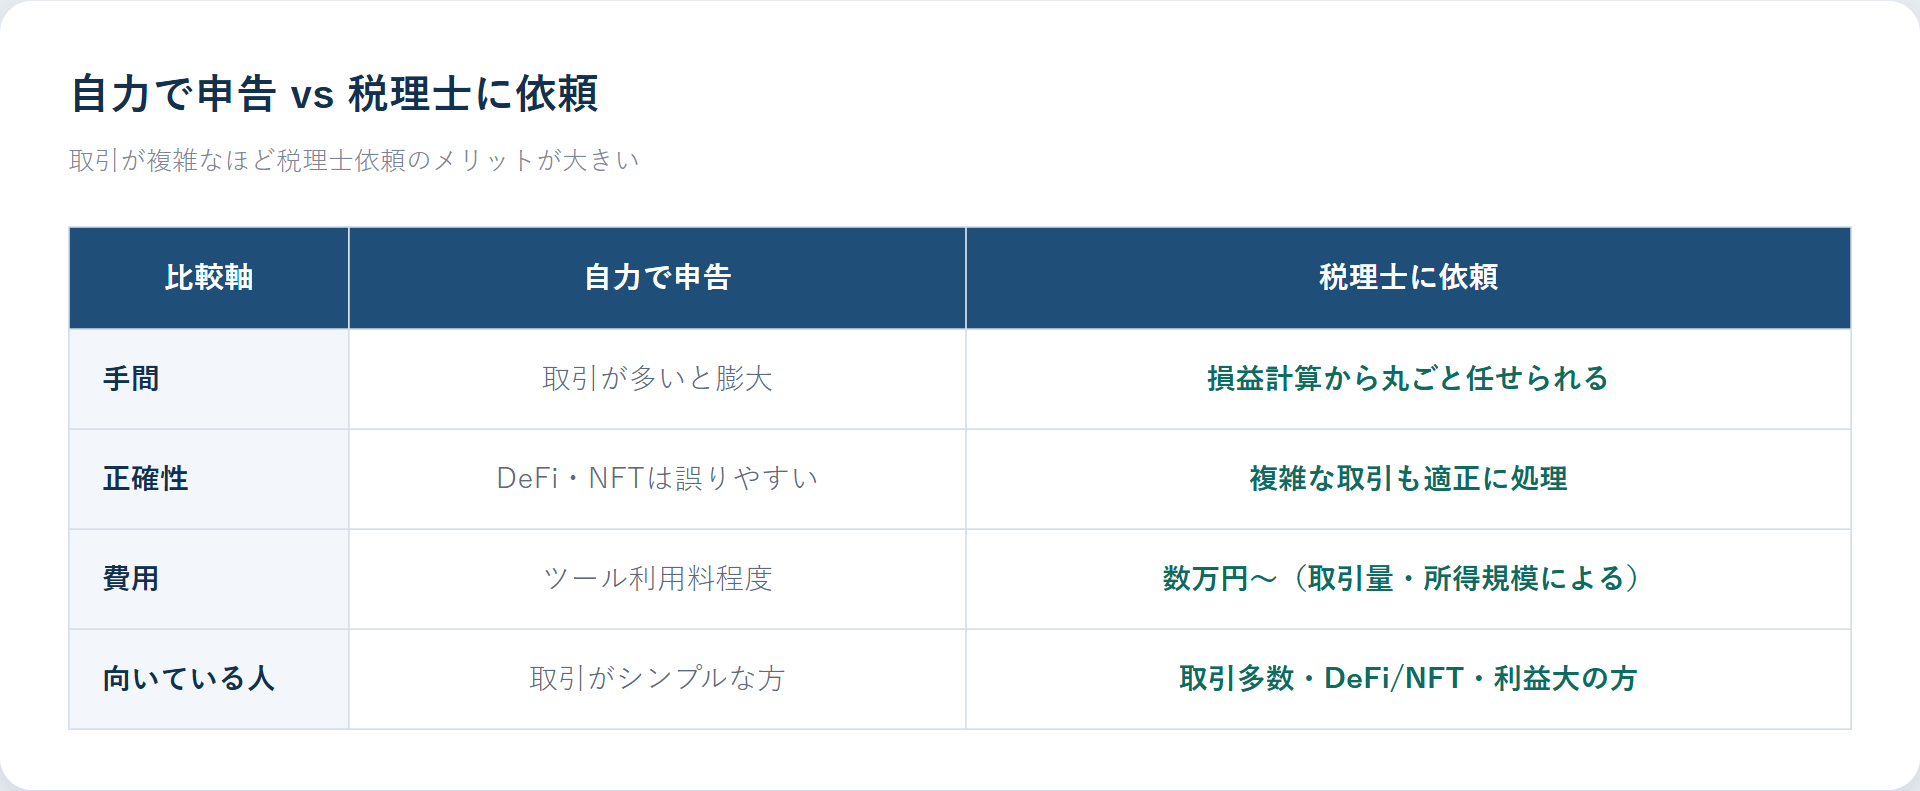
取引回数が多い、複数取引所・ウォレットをまたぐ、DeFiやNFTの取引があるといったケースでは、手計算は現実的ではありません。損益計算ツールの利用がおすすめです。
計算の全体像は、仮想通貨の損益計算とは?やさしく解説 にまとめています。取引履歴が取得できない場合の対処は 履歴がない場合の計算方法 をご覧ください。
次のいずれかに当てはまる方は、仮想通貨に強い税理士への依頼を検討する価値があります。
費用は取引量や所得規模によって幅がありますが、確定申告の代行は数万円〜が一般的なレンジです。具体的な相場感は 税理士に頼む費用相場と料金が変わる要因 で解説しています。
村上裕一公認会計士事務所は、暗号資産(仮想通貨)の税務に特化した東京の事務所です。損益計算から確定申告、法人化のご相談まで対応しています。具体的なご相談窓口は次のセクションをご覧ください。
Q. 会社にバレずに確定申告する方法はありますか?
A. 住民税の徴収方法を「自分で納付(普通徴収)」に切り替えられるか、お住まいの自治体に確認するのが基本的な方法です。ただし所得の種類や自治体によって取扱いが異なるため、確実性を求める場合は税理士にご相談ください。
Q. 利益が20万円以下でも、本当に何もしなくていいですか?
A. 所得税の確定申告は不要でも、住民税の申告は必要です。また、医療費控除などで確定申告をする場合は20万円以下の利益も申告対象になります。
Q. スマホだけで確定申告はできますか?
A. できます。スマホとマイナンバーカードがあれば、国税庁の作成コーナーから作成・e-Tax提出まで完結します。
Q. 取引所の年間取引報告書はどこで取得しますか?
A. 各取引所のマイページ(取引レポート・年間報告書などの名称)からダウンロードできます。発行時期は取引所により異なります。
Q. 過去の申告漏れに気づきました。どうすればいいですか?
A. 税務署の指摘を受ける前に、自主的に期限後申告・修正申告を行うことでペナルティを軽減できる場合があります。早めに専門家へご相談ください。
Q. 確定申告を税理士に丸投げできますか?費用はどのくらい?
A. 損益計算から申告書作成・提出まで一括で依頼できます。費用は取引量・所得規模により幅があります(費用相場)。
Q. 専業主婦や学生でも申告が必要なケースは?
A. 給与がない場合、合計所得金額が104万円を超えると申告対象です。ただし扶養(配偶者控除・扶養控除)から外れる基準は合計所得62万円で、申告が必要になる金額とは異なります。
暗号資産(仮想通貨)の確定申告・損益計算に関するご相談は、検討段階に応じて以下の窓口で承っています。
| STEP | 窓口 | 料金 | 内容 |
|---|---|---|---|
| 0 | 公式LINE登録 | 無料特典3点 | ①節税・申告前チェックリスト ②2026年版 確定申告準備ガイド ③LINE登録者限定 1問無料相談 |
| 1 | 無料で見積もりを相談する | 無料・24時間オンライン | 対応可否/取引所タイプ判定/概算料金/税務スポット相談の要否を判定 |
| 2 | 税務スポット相談 | 45分 ¥33,000(税込) | 申告要否/不足資料/DeFi・NFT・海外取引所の方針/過年度・税務調査リスク/お見積り |
仮想通貨の税金そのものの仕組み(税率・節税・課税タイミング)は、姉妹記事の 仮想通貨の税金まとめ で体系的に解説しています。あわせてご覧ください。
👉 ご自身のケースで申告が必要か分からない方は、まずは公式LINE登録(無料特典)や無料の見積もり相談からご検討ください。
本記事は2026年9月時点の一般的な税務上の取扱いに基づき、村上裕一公認会計士事務所が監修しています。税制改正や個別のご事情により取扱いが異なる場合があります。実際の申告判断にあたっては、最新の情報をもとに税理士へご確認ください。
関連レポート: 【2026年 最新】暗号資産税制の年次レポート|20%分離課税・CARF・申告漏れ調査を税理士が総まとめ

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

