仮想通貨ステーキング報酬の税金はどうなる?課税タイミングと計算方法を徹底解説!
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年10月30日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
大学生や専門学校生が暗号資産(仮想通貨)で利益を出した場合、利益だけで他に所得がなければ、2026年分は年間の利益が104万円以下なら原則として所得税の確定申告は不要です。バイトがあれば給与所得と合算して判定します。
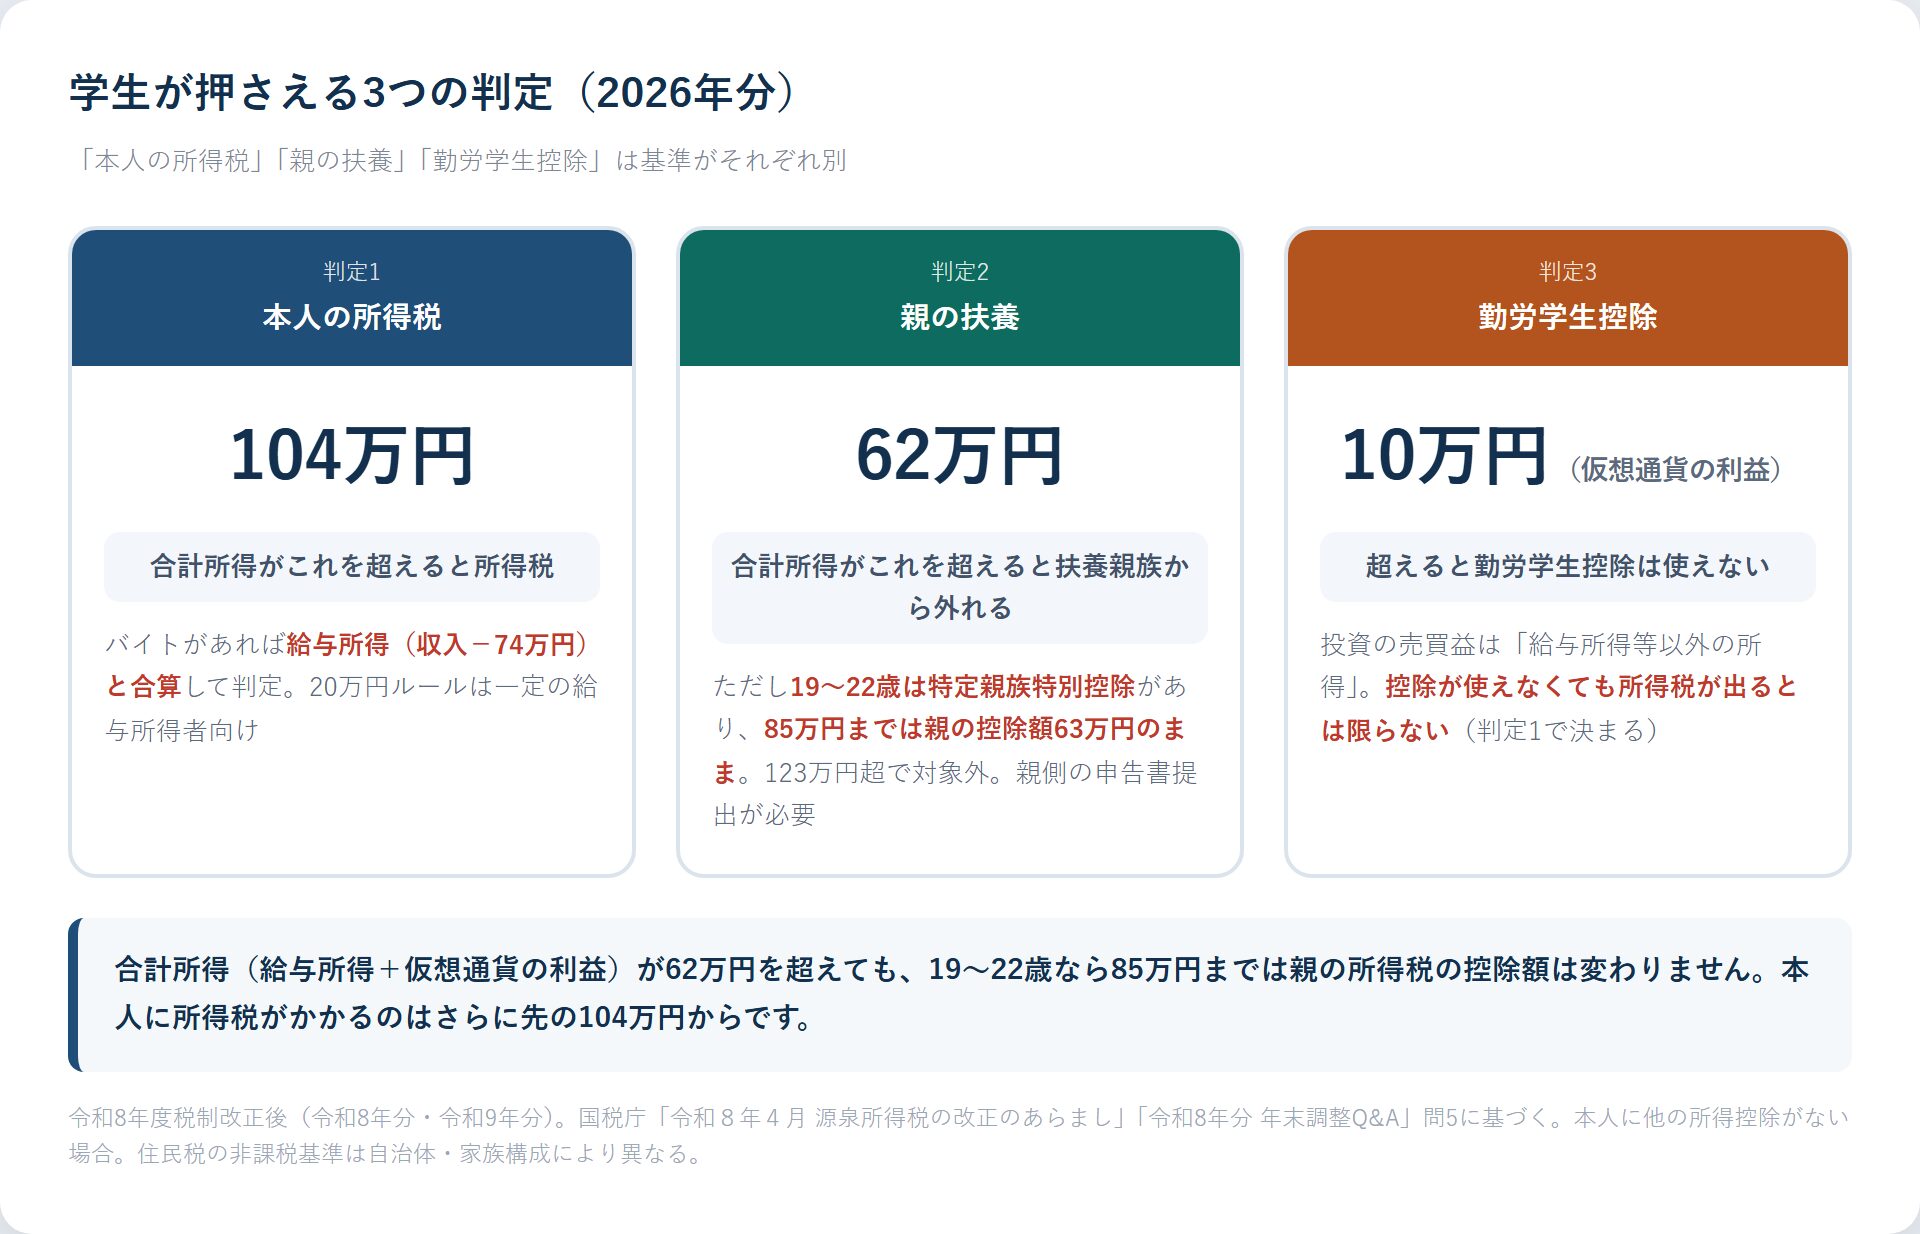
ただし「親の扶養から外れるか」「バイトで使っている勤労学生控除はどうなるか」は別の基準で決まります。混ぜて考えると、必要のない利益調整をしたり、親の控除だけが外れて後から親の勤務先に確認が入ったりします。令和8年度税制改正後の金額で、3つの判定を順番に整理します。申告手続きそのものは仮想通貨の確定申告のやり方をご覧ください。なお2026年分の仮想通貨の利益は、現行どおり総合課税の雑所得で確定しています(分離課税は2028年1月1日以降の取引からの見込み)。
バイト収入がなく仮想通貨の利益だけがある学生は、合計所得金額が所得控除の合計額を超えて税額が出るときに確定申告が必要です。他に控除がなければ基準は基礎控除で、合計所得金額489万円以下なら104万円です。
バイト収入がない学生の場合
仮想通貨の利益(合計所得金額)が 104万円以下 → 所得税はかからず、確定申告も不要
自分で国民年金保険料を払っている場合の社会保険料控除など、他の控除があればその分だけ基準は上がるため、「104万円超なら必ず申告」と一律には言えません。
バイトをしている学生は、給与所得と仮想通貨の利益(雑所得)を合算して判定します。給与所得控除の最低保障額は74万円です。
合計所得金額 = 給与所得(バイト収入 − 74万円)+ 仮想通貨の利益
給与所得はマイナスにはなりません(収入74万円以下なら0円)。掛け持ちは全部の収入を合計してから74万円を引きます。
「20万円以下なら申告不要」というルールは、1か所から給与を受けて年末調整を受けているなど一定の給与所得者向けの所得税の制度です。バイトをしていない学生には当てはまりません。使える学生でも住民税の申告は必要で、親の扶養の判定にはこの利益も含めます。条件は会社員向けの20万円ルール解説にまとめています。
親が扶養控除を受けられる「扶養親族」の条件は、子のその年の合計所得金額が62万円以下(給与収入だけなら136万円以下)です。給与所得と仮想通貨の利益を合わせた合計所得金額が62万円を超えると、扶養親族からは外れます。
ただし19歳以上23歳未満の子については、62万円を超えても親が特定親族特別控除を受けられます。控除額は次のとおりです。
| 子の合計所得金額 | 親が受けられる控除 | 控除額(所得税) |
|---|---|---|
| 62万円以下 | 扶養控除(特定扶養親族) | 63万円 |
| 62万円超 85万円以下 | 特定親族特別控除 | 63万円(変わらない) |
| 85万円超 90万円以下 | 特定親族特別控除 | 61万円 |
| 90万円超 95万円以下 | 特定親族特別控除 | 51万円 |
| 95万円超 100万円以下 | 特定親族特別控除 | 41万円 |
| 100万円超 105万円以下 | 特定親族特別控除 | 31万円 |
| 105万円超 110万円以下 | 特定親族特別控除 | 21万円 |
| 110万円超 115万円以下 | 特定親族特別控除 | 11万円 |
| 115万円超 120万円以下 | 特定親族特別控除 | 6万円 |
| 120万円超 123万円以下 | 特定親族特別控除 | 3万円 |
| 123万円超 | なし | 0円 |
19〜22歳なら、合計所得金額が85万円以下までは親の控除額は63万円のままです。減り始めるのは85万円を超えてからで、123万円を超えると控除はなくなります。上表は所得税の控除額で、住民税では合計所得95万円以下まで45万円の控除が維持されます。
対象は、その年の12月31日時点で19歳以上23歳未満、親と生計を一にし、親の事業専従者でない子です。16〜18歳や23歳以上の学生(大学院生など)にはこの控除がなく、合計所得62万円超で親の扶養控除(38万円)の対象外になります(16歳未満にはもともと扶養控除がありません)。給与収入850万円超の親が子を要件に所得金額調整控除を受けている場合は別途影響が出ます。
親の手続きが必要です。 子の合計所得金額が62万円超123万円以下の年は、親が会社の年末調整で「給与所得者の特定親族特別控除申告書」を提出するか、親自身が確定申告で控除を申告します。123万円を超える年は、扶養控除等(異動)申告書の扶養親族の記載を訂正します。
子の合計所得金額が123万円を超えて控除が全部外れた場合、親の所得税率が20%なら所得税で63万円×20%=12.6万円、住民税で45万円×10%=4.5万円、合わせて約17万円の負担増です(復興特別所得税・税率区分の変動は除いた概算)。合計所得85万円以下なら親の所得税の控除額は変わりません。
バイト先の年末調整で使っている勤労学生控除(27万円)には、2つの所得要件があります。国税庁「令和8年分 年末調整Q&A」問5の整理は次のとおりです。
合計所得金額が89万円以下(給与所得だけの場合は、給与の収入金額が163万円以下)で、かつ、合計所得金額のうち給与所得等以外の所得金額が10万円以下の人 (国税庁「令和8年分 年末調整Q&A」問5)
通常の投資としての仮想通貨の売買益は勤労による所得ではないため、「給与所得等以外の所得」に当たります。この売買益(他に勤労によらない所得があればその合計)が10万円を超えた年は、合計所得が89万円以下でも勤労学生控除は使えません。バイト先に出す扶養控除等(異動)申告書の記載を見直しましょう。学校教育法の学校や一定の専修学校・各種学校の学生であることも要件です。
ただし、「勤労学生控除が使えない」と「所得税が出る」は別の話です。バイト収入140万円・利益11万円の学生で確認してみましょう。
合計所得金額 =(140万円 − 74万円)+ 11万円 = 77万円
判定1: 77万円 ≦ 104万円 → 所得税はゼロ
判定2: 62万円超 85万円以下 → 親は特定親族特別控除 63万円(19〜22歳)
判定3: 仮想通貨の利益 11万円 > 10万円 → 勤労学生控除は使えない
勤労学生控除の所得要件(89万円以下)を満たす人は、もともと基礎控除104万円の範囲内です。控除が使えなくなっても、それだけで所得税が発生するわけではありません。
19〜22歳の学生について、他の所得や基礎控除以外の所得控除はなく、親側の要件と手続きは満たしている前提でまとめました。
| ケース | バイト収入 | 給与所得 | 仮想通貨の利益 | 合計所得金額 | 本人の所得税 | 親の所得税の控除額 | 勤労学生控除 |
|---|---|---|---|---|---|---|---|
| A | なし | 0円 | 50万円 | 50万円 | なし | 扶養控除 63万円 | 対象外(勤労所得なし) |
| B | 100万円 | 26万円 | 50万円 | 76万円 | なし | 特定親族特別控除 63万円 | 使えない |
| C | 100万円 | 26万円 | 100万円 | 126万円 | あり(課税所得22万円) | なし | 使えない |
| D | 140万円 | 66万円 | 11万円 | 77万円 | なし | 特定親族特別控除 63万円 | 使えない |
Cのケースだけ本人に所得税が出て、親の控除もなくなります。Bは利益が50万円あっても本人に所得税はかからず、親の控除額も63万円のままです(親は特定親族特別控除への切替の申告が必要)。
2026年中の所得は2027年度の住民税に反映されます。非課税の基準は所得税とは別で、本人に扶養親族等がいなければ所得割は総所得金額等45万円以下が一つの目安です。均等割を含む基準は自治体や家族構成で異なり、所得税が申告不要でも住民税の申告だけ必要になることがあります。お住まいの市区町村でご確認ください。
親の健康保険の被扶養者の認定は税金とは別で、年間収入の要件は19歳以上23歳未満の子は150万円未満(2025年10月以降)、それ以外の学生は130万円未満が原則です。仮想通貨の売却益のような一時的な収入を含めるかどうか、どの期間で見るかは加入先の保険者の判断によるため、利益が出た年は早めに親の勤務先の健康保険組合や協会けんぽに確認してください。
Q. 利益が出たことを親に言わないといけませんか?
A. 伝える必要があります。親が年末調整で出す申告書には子の所得の見積額を書く欄があり、合計所得62万円超なのに扶養控除のままだと親の申告が誤りになります。税務署は子の申告内容と親の扶養控除を突き合わせるため、放置すると親の勤務先に確認が入り、追加納税につながる場合があります。年末調整後に分かっても、勤務先での再計算か親の確定申告で直せます。
Q. まだ売っていない含み益でも扶養の判定に入りますか?
A. 入りません。保有しているだけの含み益は課税されず、合計所得金額にも含まれません。売却・他の仮想通貨との交換・商品の購入に使ったときに損益が確定します。同じ年の仮想通貨の利益と損失は合算しますが、給与や国内FXなど申告分離課税の所得とは相殺できません。
Q. 18歳未満でも確定申告は必要ですか?
A. 年齢だけで申告義務が免除されることはありません。子に帰属する利益が判定1の基準を超えれば子の申告が必要で、未成年の場合は親権者が代理で手続きできます。親名義の口座で取引した場合は名義だけでは決まらず、資金の出所や管理の実態から誰の所得かを判断します。子ども名義の口座や親から贈与を受けた場合の扱いは「未成年・子ども名義の仮想通貨と税金」で解説しています。
利益が出た年は、親の年末調整の前に年間の見込みを親と共有し、年末の取引が終わったら確定額をもう一度確認するのが良いです。
申告手続きの全体像は仮想通貨の確定申告のやり方、配偶者の扶養(別の制度)は主婦の確定申告と扶養の壁、バイト先で年末調整を受けている方は会社員向けの20万円ルール解説もあわせてご確認ください。
村上 裕一(むらかみ ゆういち)|公認会計士・税理士 村上裕一公認会計士事務所 所長。暗号資産(仮想通貨)の税務を専門とし、個人の確定申告から法人化・税務調査対応まで、暗号資産に特化した税務サポートを提供している。EY新日本有限責任監査法人出身。YouTube・Xで暗号資産の税金情報を発信中。
本記事は2026年9月時点の一般的な税務上の取扱い、令和8年度税制改正後の所得税法・租税特別措置法・地方税法の規定および国税庁の公表資料(「令和8年4月 源泉所得税の改正のあらまし」「令和8年分 年末調整Q&A」)に基づき、村上裕一公認会計士事務所が監修しています。基礎控除・給与所得控除・扶養親族等の所得要件の改正は令和8年12月1日施行、令和8年分以後の所得税について適用されます。住民税の非課税基準は自治体により異なります。健康保険の被扶養者認定は保険者の判断によるため、加入先にご確認ください。個別のご事情により実際の取扱いは異なります。

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

