
- HOME
- 【2026年8月】暗号資産税務データ 月次レポート|分離課税の開始前に、2026年分の申告をどう進めるか
2026年10月22日追記:分離課税は2028年1月1日以降の取引から対象になる見込みです(2026年分は現行の総合課税で確定、2027年分も現行どおりの見込み。正式な開始日は施行日を定める政令で確定)。計算方法の政令・省令は公布済みで、今持っている暗号資産も開始後に国内の登録業者で売れば対象(取得費は実際の取得価額を引き継ぐ)です。該当する箇所はこの考え方に合わせて修正しました。最新の状況は年次レポートをご覧ください。
暗号資産(仮想通貨)の税制と市場データを毎月定点観測する月次レポートです。今号はJVCEAの月次統計が未公表のため市場データの掲載はありません。代わりに、分離課税の開始前の確定申告をどう進めるかの解説をお届けします。 年間の総まとめは年次レポート2026をご覧ください。
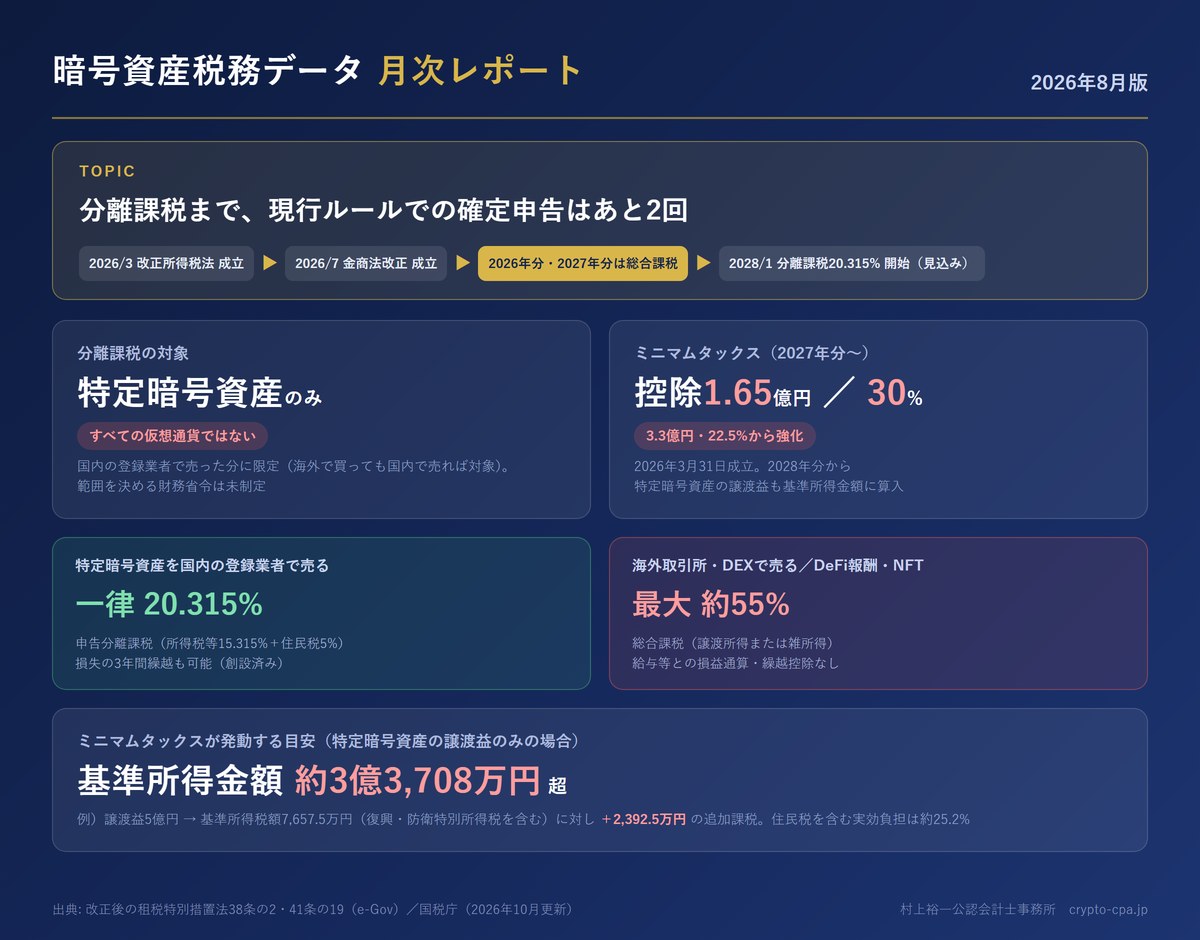
2026年8月の要点は次の3つです。
- 2026年分の確定申告は現行ルールで確定。分離課税20.315%は2028年1月1日以降の取引から対象になる見込みで、2027年分も現行どおりの見込みです
- すべての仮想通貨が分離課税になるわけではありません。 対象は「特定暗号資産」を国内の登録業者で売った場合に限られ、海外取引所やDEXで売った分は対象外(海外で買ったコインも国内の登録業者で売れば対象)。分離課税の開始後は「国内で売る20.315%」「海外・DEXで売る最大55%」の二本立てに
- 分離課税でも20%で終わらない層があります。 2027年分から強化されるミニマムタックス(控除1億6,500万円・税率30%)に大口の利確が当たるため。目安は基準所得金額 約3億3,708万円から
※本レポートは2026年8月時点の公表情報に基づきます。特定暗号資産の範囲を定める財務省令、施行日を定める政令、国税庁の解説の公表により、取扱いが補足・変更される場合があります。
この記事の内容
分離課税の開始前の確定申告
まず時系列を整理します。
| 時期 | 出来事 | 状態 |
|---|---|---|
| 2025年12月 | 令和8年度税制改正大綱に申告分離課税20%を明記 | 済 |
| 2026年3月31日 | 改正所得税法 成立(適用開始=金商法改正の施行年の翌年1月1日) | 済 |
| 2026年7月15日 | 金商法改正法 成立 | 済 |
| 〜2027年(見込み) | 施行(公布から1年以内・政令で指定) | 未定 |
| 2027年分の所得税 | ミニマムタックスの強化が先に適用(後述) | 確定 |
| 施行日の翌年1月1日 | 特定暗号資産を国内の登録業者で売った分に申告分離課税20.315%を適用開始(2028年1月1日以降の取引からの見込み) | 見込み |
押さえていただきたいのは、2026年分の取引は現行の取扱い(総合課税の雑所得・最大約55%)で確定していることです。「もう20%になった」という誤解が今も多いのですが、2027年2〜3月の申告(2026年分)は現行ルールです。2027年分も現行どおりの見込みで、分離課税は2028年1月1日以降の取引から対象になる見込みです。損益計算の方法も、損失が他の所得と通算できないことも、繰越控除がないことも、これまでと変わりません。計算の手順は仮想通貨の税金の計算方法にまとめています。
すべての仮想通貨が分離課税の対象になるわけではない
ここが今月いちばんお伝えしたい点です。報道では「暗号資産が20%になる」と単純化されがちですが、改正法の設計は限定的です。
対象は「特定暗号資産」を国内業者経由で譲渡した場合
改正法で分離課税の対象とされたのは、次の2つの条件を満たす取引です。
- 「特定暗号資産」であること
- 暗号資産取引業を行う者を経由する取引であること
「特定暗号資産」は国内の登録業者が取り扱う銘柄が基本です。除く・加える銘柄を決める財務省令はまだ出ていないため、確定した一覧はまだありません。
海外取引所・DEXで売った分は対象外
条件2は、国内で登録を受けた業者で売ることです。決め手はどこで売るかで、海外取引所やDEXで買ったコインも、国内の登録業者に送って売れば対象になります。次のような取引は対象外です。
- 海外取引所での売却・交換(国内の登録業者で売っていない)
- DEX(分散型取引所)でのスワップ(そもそも業者が介在しない)
- DeFiのステーキング報酬・レンディング利息・流動性提供の報酬
- NFTの売買
- ウォレット間で完結する個人間取引
これらは分離課税の開始後も総合課税(最大約55%)です。売却・交換の利益は、営利目的の継続的な売買にあたらなければ総合課税の「譲渡所得」、あたれば雑所得になります。報酬は原則として雑所得です。DeFi取引の課税判定はDeFiの確定申告のやり方で解説しています。
分離課税の開始後は「二本立て」になる
結果として、分離課税の開始後の申告は次のような姿になると見込まれます。
| 取引 | 所得区分 | 税率 |
|---|---|---|
| 特定暗号資産を国内の登録業者で売る(海外で買ったコインも含む) | 特定暗号資産に係る譲渡所得等(申告分離課税) | 一律20.315%(所得税・復興特別所得税等15.315%+住民税5%) |
| 海外取引所・DEXで売る・交換する、DeFiの報酬、NFTなど | 譲渡所得または雑所得(総合課税) | 累進・最大約55% |
同じ利益でも、どこで売ったかで税率が2倍以上変わります。海外取引所やDEXで買ったコインも、国内の登録業者に送って売れば分離課税になります。その場合、海外で買ったときの取得価額は自分で証明するので、購入時の取引履歴は必ず残しておきましょう(暗号資産(仮想通貨)の分離課税特集)。
なお、株式や国内FXなど他の金融商品との損益通算は、改正法でも認められていません。認められるのは、特定暗号資産に係る譲渡所得等の枠内での通算と3年間の繰越控除です。
ミニマムタックス|分離課税20%が「20%で終わらない」層
もうひとつ、大口の投資家が見落とせない論点がミニマムタックス(極めて高い水準の所得に対する負担の適正化措置)です。
制度の概要
租税特別措置法41条の19は、次のように定めています。
「個人でその者のその年分の基準所得金額が三億三千万円を超えるもの…については、当該超える部分の金額の百分の二十二・五に相当する金額からその年分の基準所得税額を控除した金額に相当する所得税を課する。」(e-Gov法令検索「租税特別措置法」(第41条の19))
かみくだくと、こうです。
(基準所得金額 - 特別控除額)× 税率 - 通常の所得税額 = 追加で課される所得税
この結果がプラスなら、その分が上乗せされます。狙いは「1億円の壁」——所得が大きいほど分離課税の比重が増えて負担率が下がるという逆転現象の是正です。
2027年分から強化される
この措置は令和8年度税制改正で強化され、2026年3月31日に成立しています。変更点は2つです。
| 現行(2026年分まで) | 2027年分から | |
|---|---|---|
| 特別控除額 | 3億3,000万円 | 1億6,500万円 |
| 税率 | 22.5% | 30% |
控除額が半分になり税率が上がる、対象者が広がって負担も重くなる改正です。
分離課税の開始後は、分離課税の暗号資産益も対象になる
さらに令和8年度改正で、措置法41条の19第2項に第9号として「特定暗号資産に係る譲渡所得等の金額」が加えられました(e-Gov法令検索「租税特別措置法」令和8年法律第12号による改正後・未施行の条文)。適用は分離課税の開始と同じ年分以後。つまり分離課税になっても、その利益はミニマムタックスの計算から外れません。
目安は「基準所得金額 約3億3,708万円」
特定暗号資産の譲渡益だけで基準所得金額が構成される場合で計算します。
- 通常の所得税額(基準所得税額)= 基準所得金額 × 15% × 1.021(所得税15%に、復興特別所得税・防衛特別所得税の2.1%分を含む)
- ミニマムタックスの計算額 =(基準所得金額 - 1億6,500万円)× 30%
後者が前者を上回ると追加課税が発生します。境目は基準所得金額 約3億3,708万円です(ミニマムタックスで差し引く「基準所得税額」には、復興特別所得税・防衛特別所得税も含まれるため)。
【計算例】特定暗号資産の譲渡益 5億円(他に所得なし・分離課税の開始後の年分と仮定)
- 基準所得税額: 5億円 × 15% × 1.021 = 7,657万5,000円
- ミニマムタックスの計算額:(5億円 - 1億6,500万円)× 30% = 1億50万円
- 差額 1億50万円 - 7,657万5,000円 = 2,392万5,000円が追加課税
- 住民税: 5億円 × 5% = 2,500万円
所得税(復興特別所得税・防衛特別所得税を含む)と住民税の合計は約1億2,600万円、実効の負担率は約25.2%です(端数処理前の概算)。「分離課税だから20.315%」で見込むと約2,440万円ぶん資金計画がずれます。利益が大きいほどズレは広がり、復興特別所得税・防衛特別所得税と住民税を含めた負担率は約35.31%に近づきます。
想定される対応
大きな含み益がある方の検討方向は主に3つです。いずれも個別事情で結論が変わるため、実行前に必ず試算してください。
- 利確の年を分散する——判定は1年ごと。複数年に分ければ各年の基準所得金額を抑えられます
- 現行ルールの年分と分離課税の開始後を比較して試算する——現行の総合課税は税率が高い一方、通常の所得税額が大きいためミニマムタックスの追加はほぼ発生しません。金額帯によっては「待たずに現行ルールで利確したほうが有利」もあり得ます
- 法人化を含めて検討する——法人の実効税率は約23〜34%。ただし法人保有の暗号資産は期末時価評価課税の対象になるなど別論点があり、単純比較はできません(仮想通貨を法人化するタイミング)
なお、適用が見込まれる場合の予定納税額の減額申請について国税庁が案内を出しています。申告期だけでなく予定納税の時期にも確認が必要です。
2026年分の申告に向けて、いま確認しておくこと
8月末は2026年の取引が8か月ぶん積み上がった時点です。年末までに次の3つは確認しておいてください。
①今年の損益をいったん把握する。 年明けから計算を始めると、納税額が想定外でも打つ手がありません。年間取引報告書はまだ出ませんが、損益計算ツールに履歴を入れれば概算は出ます。
②納税資金を分けておく。 利益に対する税金は翌年3月に現金で納めます。値下がりしてから期限を迎えると、手元の資産価値より税額が大きいという状態が起こり得ます。
③海外取引所・DeFiの履歴を今のうちに取る。 閉鎖やサービス終了で履歴が取れなくなるケースが実際にあります。年末にまとめて、ではなく今取れるものを取るのが安全です(取引履歴が出ない!消えた!?)。
よくある質問(FAQ)
Q. 2026年分の申告は、分離課税20.315%で計算していいですか? A. いけません。2026年分の取引は現行の取扱い(総合課税の雑所得)で確定しています。申告分離課税20.315%は2028年1月1日以降の取引から対象になる見込みです。2026年分は現行ルールで計算してください。
Q. 海外取引所で利益を出した場合も、分離課税が始まったら20.315%になりますか? A. 海外取引所で売った分は対象外です。分離課税の対象は「特定暗号資産」を国内の登録業者(暗号資産取引業者)で売った取引に限られるためです。決め手はどこで売るかで、海外取引所で買ったコインも、国内の登録業者に送って売れば分離課税の対象になります。海外取引所で売った分は総合課税(最大約55%)で、開始後は営利目的の継続的な売買にあたらなければ譲渡所得、あたれば雑所得になります。
Q. ミニマムタックスは、いくらから対象になりますか? A. 制度上の基準は「基準所得金額が特別控除額を超えること」で、2027年分からは特別控除額が1億6,500万円になります。ただし実際に追加課税が生じるかは、通常の所得税額との比較で決まります。特定暗号資産の譲渡益だけで所得が構成される場合、目安は基準所得金額 約3億3,708万円です。給与や株式の譲渡益など他の所得があると基準所得金額が積み上がるため、この目安より早く到達します。
まとめ|2026年8月の押さえどころ
- 2026年分は現行ルールで確定。今までどおりの計算・申告で進める(2027年分も現行どおりの見込み)
- すべての仮想通貨が分離課税になるわけではない。対象は特定暗号資産を国内の登録業者で売った場合に限られ、海外取引所・DEXで売った分やDeFiの報酬・NFTは対象外。海外で買ったコインも国内の登録業者で売れば対象。分離課税の開始後は「国内で売る20.315%」「海外・DEXで売る最大55%」の二本立てに
- 大口層は「20%」で終わらない。2027年分から強化されるミニマムタックス(控除1億6,500万円・税率30%)に、分離課税の開始後は分離課税の暗号資産益も算入される。目安は基準所得金額 約3億3,708万円
分離課税化は「減税」と受け止められがちですが、取引の場所で恩恵の有無が分かれ、金額が大きいほど別の制度が顔を出すというのが実際のところです。
暗号資産税務のご相談は 下記にて承っています
- まだ情報収集中の方:公式LINE(無料特典3点・1問無料質問)→ 公式LINEはこちら
- 申告を依頼したい方:無料見積もり(フォーム送信後、税理士が2営業日以内にメールでお見積もりをお送りします)→ 無料で見積もりを依頼する
- 個別の税務判断を相談したい方:税務スポット相談 45分 ¥33,000(税込) → お申し込みはこちら
※料金は税込表記。提供範囲は申込ページをご確認ください。
参考資料(一次ソース)
- 租税特別措置法41条の19(特定の基準所得金額の課税の特例): https://laws.e-gov.go.jp/law/332AC0000000026
- 租税特別措置法41条の19第2項第9号(令和8年法律第12号による改正後・未施行): https://laws.e-gov.go.jp/law/332AC0000000026/20280101_508AC0000000012
- 国税庁「極めて高い水準の所得に対する負担の適正化措置について」: https://www.nta.go.jp/taxes/shiraberu/shinkoku/kiwataka/index.htm
- 国税庁 タックスアンサー No.2260「所得税の税率」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 財務省「令和8年度税制改正の大綱」: https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.html
※本レポートの内容は2026年8月時点の公表情報に基づきます。分離課税は2028年1月1日以降の取引から対象になる見込みです。特定暗号資産の範囲を定める財務省令、施行日を定める政令、国税庁の解説の公表により、取扱いが補足・変更される場合があります。個別の税務判断は必ず専門家にご相談ください。
執筆・監修: 村上裕一(公認会計士・税理士)——暗号資産・仮想通貨の税務を専門とする村上裕一公認会計士事務所 所長。
お問い合わせ仮想通貨(暗号資産)税務の
疑問についてご相談ください
仮想通貨の損益計算・確定申告から法人対応まで、
村上裕一公認会計士事務所まで
お気軽にお問い合わせください。

