
- HOME
- 【2026年 最新】暗号資産税制の年次レポート|20%分離課税・CARF・申告漏れ調査を税理士が総まとめ
2026年10月22日追記:分離課税は2028年1月1日以降の取引から対象になる見込みです(2026年分は現行の総合課税で確定、2027年分も現行どおりの見込み。正式な開始日は施行日を定める政令で確定)。計算方法の政令・省令は公布済みで、今持っている暗号資産も開始後に国内の登録業者で売れば対象(取得費は実際の取得価額を引き継ぐ)です。該当する箇所はこの考え方に合わせて修正しました。
2026年は、暗号資産(仮想通貨)の税制にとって「転換点」と呼べる年になりました。
- 令和8年度税制改正大綱に、仮想通貨の申告分離課税20%が初めて明記された
- CARF(暗号資産等報告枠組み)の国内制度が2026年1月1日に始動した
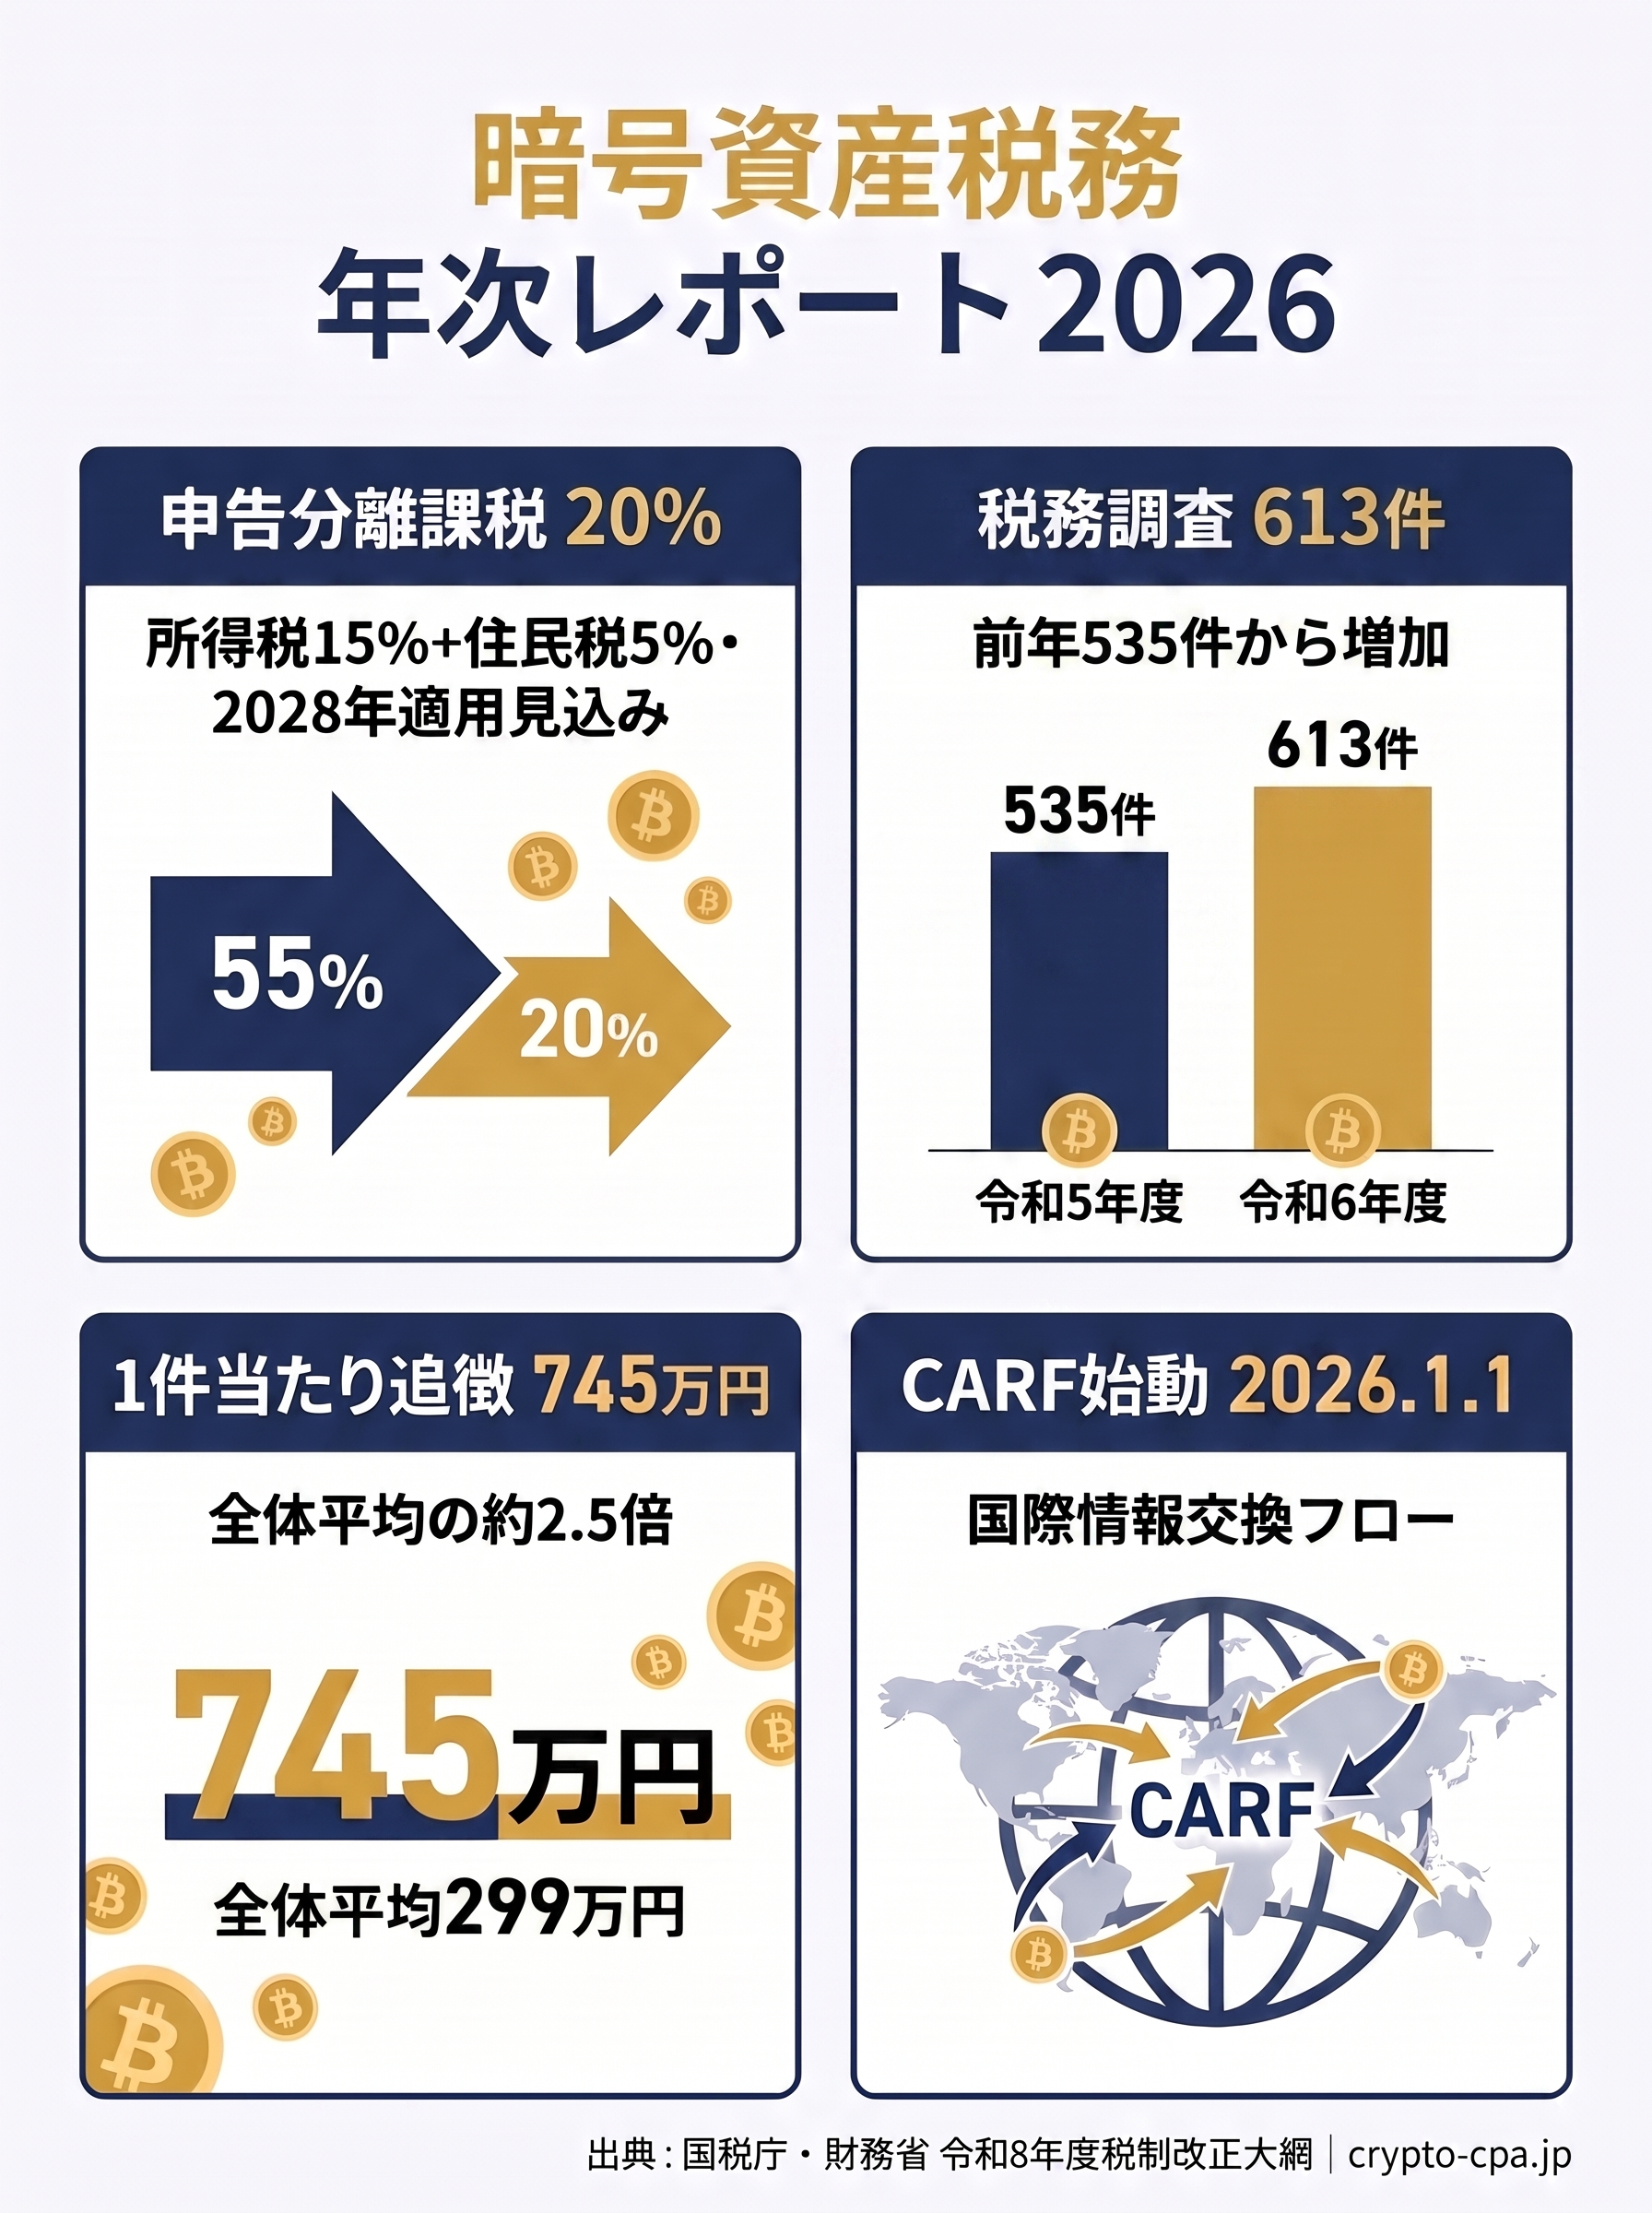
- 国税庁の暗号資産等取引に関する実地調査は613件(前年535件)と増加し、1件当たり追徴税額は745万円と高水準が続いた
一方で、「分離課税はもう始まった」「海外取引所ならバレない」といった誤解も広がっています。本レポートでは、国税庁・財務省・金融庁の一次資料と業界統計をもとに、2026年時点で確定していること/まだ見込みにすぎないことを区別しながら、1年分の動向を総まとめします。
※本記事は毎年更新する「年次定点観測」レポートです(本版: 2026年7月4日時点)。
目次
- 2025〜2026年の仮想通貨市場を数字で振り返る
- 仮想通貨の税金は今いくら?2026年時点の現行ルール
- 令和8年度税制改正大綱で何が変わる?申告分離課税20%の中身
- 仮想通貨の分離課税はいつから?適用時期の「見込み」を整理
- 取得費加算・損益通算はどうなる?誤読しやすい論点
- CARFで海外取引所の取引はどこまで把握される?
- 仮想通貨の税務調査は今どれくらい厳しい?最新データ
- 申告漏れがバレるとどうなる?加算税・延滞税の実際
- 2026年の確定申告、何が必要?準備チェックリスト
- ステーキング・エアドロップ・DeFiの課税はどうなった?
- この先の見通し|暗号資産税制は今後どう動くか
- よくある質問(FAQ)
- まとめ|2026年に税理士へ相談すべきタイミング
- 参考資料(一次ソース)
月次アップデート版:本レポートの内容は月次でも更新しています。
- 2026年9月版|預かり資産22%増・国内口座数は過去最高、利確した利益の税金は?(最新号)
- 2026年8月版|分離課税の開始前に、2026年分の申告をどう進めるか
- 2026年7月版|金商法改正が成立、仮想通貨の分離課税20%はいつから?
2025〜2026年の仮想通貨市場を数字で振り返る
税制の話に入る前に、前提となる市場規模を確認します。
- 国内口座数は14,227,442口座(約1,423万口座)(2026年5月時点・JVCEA統計)と一貫して増加中
- 預かり資産は約3兆3,552億円(利用者預託の暗号資産+金銭。2025年10月の約5兆1,302億円をピークに、相場調整を受けて減少)
- 現物取引高は月間7,088億円(2026年5月)まで縮小
- ビットコイン円建て価格は2025年10月6日に約1,895万円(126,000ドル超)の史上最高値を記録。その後調整に転じ、2025年11月に一時1,350万円前後、2026年7月現在は900万円前後で推移
※価格・市場規模は記事更新日時点(2026年7月4日)の数値であり、その後変動します。
口座数が国民の1割超に相当する規模まで拡大し、ETFやインサイダー規制を含む金商法移管の議論が進んだことで、仮想通貨は「投機的な資産」から「制度に組み込まれる金融商品」へ位置づけが変わりつつあります。税制改正の議論は、この市場拡大が背景にあります。
なお、価格が下落した年こそ損失の扱い(現行では翌年繰越不可)が論点になります。後述のFAQで整理します。
仮想通貨の税金は今いくら?2026年時点の現行ルール
まず、2026年分の確定申告に適用されるのは従来どおりの現行ルールです(分離課税は2028年1月1日以降の取引からの見込み)。
- 個人が仮想通貨を売却・交換して得た利益は、原則として雑所得(総合課税)
- 給与などと合算され、所得税・住民税あわせて最大約55%の累進税率
- ただし、取引の規模・継続性・帳簿書類の保存状況などによっては、事業所得または業務に係る雑所得として整理される可能性があります。特に年間の暗号資産取引に係る収入金額が300万円を超える場合には、帳簿書類の保存状況も含めて所得区分の判定が重要になります
- 損失は他の所得(給与・株式等)と通算できず、翌年への繰越もできません
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」は令和7年12月に改訂され、暗号資産による寄附、特定譲渡制限付暗号資産に関する設問が追加されています。課税のタイミング(売却・交換・決済・ステーキング報酬の受取など)の基本は従来と同じです。
詳しい現行ルールの全体像は、こちらのガイドで解説しています。
→ 仮想通貨の税金ガイド(総合版)
令和8年度税制改正大綱で何が変わる?申告分離課税20%の中身
2025年12月19日に与党が公表した令和8年度税制改正大綱には、仮想通貨税制の歴史的な変更が盛り込まれました。大綱に明示されている主な内容は次のとおりです。
| 項目 | 大綱に示された内容 |
|---|---|
| 税率 | 申告分離課税20%(所得税15%+住民税5%) |
| 損失の繰越 | 3年間の繰越控除を認める |
| 対象 | 特定暗号資産(金商法上の整理を前提とした一定の暗号資産)の現物取引・デリバティブ取引等 |
なお、復興特別所得税を含めると所得税部分は15.315%となり、住民税5%とあわせて20.315%となります。
重要なのは、すべての仮想通貨・すべての取引が対象になるとは明示されていないことです。対象は「特定暗号資産」に限定されており、その範囲の詳細は今後の法令整備で定まります。その後、2026年3月31日に改正法が成立・公布され、制度は法律として創設されました(計算方法を定める政令・省令も同日公布)。
仮想通貨の分離課税はいつから?適用時期の「見込み」を整理
もっとも誤解が多いのが適用時期です。2026年7月現在、分離課税はまだ始まっていません。
想定されるスケジュールは次のとおりです(いずれも見込みであり、確定ではありません)。
- 2026年3月31日: 改正所得税法が成立。適用開始は「金融商品取引法の改正法の施行の日の属する年の翌年の1月1日」と規定されました
- 2026年通常国会: 暗号資産を資金決済法から金融商品取引法へ移管する改正法案(2026年4月提出)が7月15日に成立、7月23日公布。暗号資産関連規定の施行日は公布から1年以内に政令で定める
- 金商法改正の成立・施行後: その翌年の1月1日から分離課税が適用開始。2028年1月1日以降の取引から対象になる見込みです(施行日を定める政令は未制定。正式な開始日はこの政令で確定)
つまり、2026年分の取引に分離課税が適用される見込みはなく、2026年分は現行の総合課税(最大55%)で申告する必要があります。2027年分も現行どおりの見込みです。「もう20%になったと思って申告しなかった」は、そのまま申告漏れになりますのでご注意ください。
取得費加算・損益通算はどうなる?誤読しやすい論点
大綱の内容で誤読が多い2点を整理します。
① 損失の通算範囲: 改正法で認められているのは、特定暗号資産の譲渡所得等の枠内での通算と3年繰越です。給与所得や上場株式の損益とは通算できません(改正法で、特定暗号資産の損失はほかの所得との関係では「生じなかったもの」とみなされます)。「株と損益通算できるようになる」という理解は現時点では誤りです。
② 取得費の扱い: 分離課税移行時の取得費の取扱い(移行前から保有する仮想通貨の取得価額の引継ぎ等)については、改正法で整理されました。開始日以後の売却に適用され、いつ買ったかは問いません。取得費は実際に買った値段を引き継ぎます(開始日の時価に置き換える特例はありません)。
CARFで海外取引所の取引はどこまで把握される?
CARF(Crypto-Asset Reporting Framework)は、OECD主導の暗号資産取引情報の国際的な自動交換の枠組みです。日本では2026年1月1日に国内制度が始動しました。
想定される流れは次のとおりです。
- 2026年: 国内の暗号資産交換業者等が非居住者の口座情報を識別(取引時に居住地国等の届出書提出が必要に)
- 2027年: 毎年4月30日までに国税庁へ報告、各国税務当局との自動的情報交換が始まる見込み(60超の国・地域が参加表明)
- 以降、海外の当局から日本居住者の海外取引情報が国税庁へ届く体制が順次整備される
CARFにより、海外取引所の情報がすべて即時に国税庁へ届くわけではありません。対象となる事業者、対象となる取引、参加国・地域、実際の情報交換の運用には一定の範囲があります。
もっとも、国際的な自動的情報交換の枠組みが暗号資産にも広がることで、「海外取引所だから把握されない」と考えるリスクは年々高まっています。過去の海外取引所の利益に申告漏れがある場合には、調査を待たずに自主的な修正申告・期限後申告を検討すべきです。
仮想通貨の税務調査は今どれくらい厳しい?最新データ
国税庁が2025年12月に公表した「令和6事務年度 所得税及び消費税調査等の状況」によると、暗号資産等取引に対する調査は引き続き重点分野となっています。
| 項目 | 令和5事務年度 | 令和6事務年度 |
|---|---|---|
| 実地調査件数 | 535件 | 613件(約14.6%増) |
| 申告漏れ等の非違件数 | 491件 | 575件 |
| 1件当たり申告漏れ所得金額 | 2,356万円 | 2,538万円 |
| 1件当たり追徴税額 | 662万円 | 745万円(調査全体平均299万円の約2.5倍) |
| 申告漏れ所得総額 | 126億円 | 156億円 |
| 追徴税額総額 | 35億円 | 46億円 |
暗号資産等取引を行っている個人に対する実地調査は613件と、前事務年度の535件から増加しています。1件当たりの申告漏れ所得金額は2,538万円、1件当たりの追徴税額は745万円で、所得税の実地調査全体の1件当たり追徴税額299万円と比べて約2.5倍の水準です。
つまり、調査件数そのものが急増しているというよりも、1件当たりの追徴税額が大きく、国税庁にとって引き続き重点的に確認されやすい分野であるという点が重要です。取引所からの資料情報や、前述のCARFにより、当局が取引を把握する手段は年々増えています。
申告漏れがバレるとどうなる?加算税・延滞税の実際
申告漏れが調査で把握された場合、本税に加えて次の負担が生じます。
- 無申告加算税: 期限内に申告しなかった場合、原則として納付税額の15〜30%(税額・経緯により異なる)
- 過少申告加算税: 申告額が過少だった場合、原則10〜15%
- 重加算税: 隠蔽・仮装があると認定された場合、35〜40%
- 延滞税: 法定納期限の翌日から納付日までの日数に応じた日割り計算。割合は法定の割合に基づき、年度により変動します
たとえば追徴税額745万円(令和6事務年度の1件当たり平均)のケースでは、加算税・延滞税を含めると負担はさらに膨らみます。調査の連絡が来る前に自主的に修正申告すれば加算税が軽減される仕組みがあるため、「気づいた時点で先に動く」ことが最も傷を浅くします。
2026年の確定申告、何が必要?準備チェックリスト
2026年の申告実務は現行ルールのままです。年内に準備しておきたいことを整理します。
- 全取引所(国内・海外・DeFi含む)の取引履歴のダウンロード。海外取引所は履歴の保存期間が短いことがあるため早めに
- 損益計算ツールでの通年計算。クリプタクト(利用者15万人超・対応取引所155)やGtaxなどのツールで移動平均法/総平均法により計算し、計算根拠を保存
- 含み損ポジションの年内売却(損出し)の検討。現行ルールでは損失を翌年に繰り越せないため、同一年内の利益とぶつけるしかありません
- ステーキング・エアドロップ等の受取記録の整理(受取時の時価情報)
- 取引が複雑な方(DeFi・NFT・海外取引所・法人)は、申告期直前ではなく年内〜1月の税理士相談を
確定申告の手順そのものは、こちらで詳しく解説しています。
→ 仮想通貨の確定申告 完全ガイド
ステーキング・エアドロップ・DeFiの課税はどうなった?
2026年時点でも、個別論点の基本的な取扱いは国税庁FAQの整理どおりです。
| 取引 | 課税タイミング(原則) |
|---|---|
| 売却(日本円に換金) | 売却時。売却額-取得価額が所得 |
| 仮想通貨同士の交換 | 交換時に譲渡があったものとして課税 |
| 決済(商品購入等) | 決済時 |
| ステーキング・レンディング報酬 | 受取時の時価で雑所得 |
| エアドロップ | 受取時の時価(時価があるもの)で雑所得 |
| ハードフォークによる新コイン取得 | 取得時点では非課税(取得価額0円、売却時に課税) |
| DeFiの流動性提供(LP) | 取引の性質により見解が分かれる論点。個別判断が必要 |
法人が保有する場合は期末時価評価の論点(一定の要件を満たす自己発行・継続保有分の除外等)があり、個人とはルールが異なります。DeFiやNFTを含む複雑な取引は、機械的にツールに任せるだけでは誤りが生じやすい領域です。
この先の見通し|暗号資産税制は今後どう動くか
今後の見通しは、いずれも「議論次第」という留保付きですが、方向性は次のとおりです。
- 金商法移管の成立・施行が最初の関門。インサイダー規制・開示制度の整備とセットで、分離課税の適用対象「特定暗号資産」の範囲が具体化する見込み
- 暗号資産ETFの組成・上場が制度上可能になる方向で議論が進行
- 業界からは、申告分離課税の対象拡大や損益通算範囲の拡充を求める税制改正要望が継続的に出されており、段階的に株式税制に近づいていくシナリオが有力視されています
ただし、正式な開始日(施行日の政令)と特定暗号資産の範囲(財務省令)はこれから決まります。本レポートは毎年更新し、確定した情報に差し替えていきます。
よくある質問(FAQ)
Q1. 2025年は損失だけで利益がありません。申告しなくてもいいですか?
現行ルールでは仮想通貨の損失は繰越できないため、損失のみの年は申告義務が生じないケースが多いです。ただし、ステーキング報酬などの雑所得が別途あるケース、給与以外の所得が20万円を超えるケースなど、判断を誤りやすいポイントがあります。また、分離課税の開始後に繰越控除が始まっても、開始前の損失は繰り越せません。取引記録だけは必ず残してください。
Q2. 年末に損出しして、すぐ買い戻しても問題ないですか?
仮想通貨には株式のような明文の買戻し制限はなく、売却損は原則その年の損失として認識されます。ただし総平均法を採用している場合、買い戻しによって年間の平均取得単価が変わり、想定した損失額にならないことがあります。損出しは計算方法(移動平均法/総平均法)を確認したうえで実行してください。
Q3. 分離課税20.315%は、今持っている仮想通貨の含み益にも適用されますか?
適用開始後の譲渡から新ルールになる見込みですが、今持っている分も、開始後に国内の登録業者で売れば対象です(取得費は実際の取得価額を引き継ぎ)。対象は特定暗号資産を国内の登録業者で売った分に限られます(特集Q&A)。
Q4. 海外取引所しか使っていなければ申告不要ですか?
不要ではありません。日本の居住者は全世界の所得に課税されるため、海外取引所の利益も申告が必要です。CARFの始動により海外取引情報の把握体制は強化されていく方向であり、「見つからないから申告しない」のリスクは年々上がっています。
Q5. 過去の年の申告漏れに気づきました。どうすればいいですか?
調査連絡の前に自主的に修正申告(無申告なら期限後申告)をすれば、加算税が軽減される仕組みがあります。放置期間が長いほど延滞税も膨らむため、気づいた時点で早めの対応をおすすめします。複数年・複数取引所にまたがる場合は税理士への相談が確実です。
まとめ|2026年に税理士へ相談すべきタイミング
2026年の要点は次の3行に集約されます。
- 分離課税20.315%は「法律で決まった」が「まだ始まっていない」——2026年分は総合課税で申告(分離課税は2028年1月1日以降の取引からの見込み)
- CARF始動+暗号資産調査の追徴税額は高水準——海外取引所・過去の申告漏れの「見えないつもり」が通用しなくなっていく
- 価格調整の年こそ損出し・記録整理——現行ルールでは損失は繰り越せない
取引が複雑な方、過去分に不安がある方、法人での保有を検討中の方は、制度の移行期である今こそ専門家への相談タイミングです。
暗号資産税務のご相談は 下記にて承っています
- STEP0 公式LINE登録(無料特典3点)——①節税・申告前チェックリスト ②2026年版 暗号資産の確定申告準備ガイド ③LINE登録者限定1問無料相談 → 公式LINE登録
- STEP1 無料の見積もり相談(フォーム送信)——対応可否・取引所タイプ判定・料金の内訳を税理士が2営業日以内にメールで回答 → 無料で見積もりを相談する
- STEP2 税務スポット相談(45分 ¥33,000・税込)——申告要否・不足資料・DeFi/NFT/海外取引所の方針・過年度や税務調査リスクまで個別事情に沿って回答します → 税務スポット相談
関連ガイド: 仮想通貨の税金|仮想通貨の確定申告|暗号資産に強い税理士の選び方|仮想通貨の税理士サービス
参考資料(一次ソース)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」令和7年12月改訂
- 国税庁「令和6事務年度 所得税及び消費税調査等の状況」
- 財務省「令和8年度税制改正大綱」
- 国税庁「暗号資産等報告枠組み(CARF)に基づく自動的情報交換に関する情報(CARFコーナー)」
- 金融庁「金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料」(2026年4月・PDF)
- 日本暗号資産等取引業協会(JVCEA)「統計調査」
※本記事の内容は2026年7月4日時点の公表情報に基づきます。分離課税は2028年1月1日以降の取引から対象になる見込みです。特定暗号資産の範囲を定める財務省令、施行日を定める政令、国税庁の解説の公表により、取扱いが補足・変更される場合があります。個別の税務判断は必ず専門家にご相談ください。
監修: 村上裕一(公認会計士・税理士)——暗号資産・仮想通貨の税務を専門とする村上裕一公認会計士事務所 所長。
お問い合わせ仮想通貨(暗号資産)税務の
疑問についてご相談ください
仮想通貨の損益計算・確定申告から法人対応まで、
村上裕一公認会計士事務所まで
お気軽にお問い合わせください。

