仮想通貨を少しずつ利確する際の税金の計算方法とメリット・デメリット
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年09月20日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
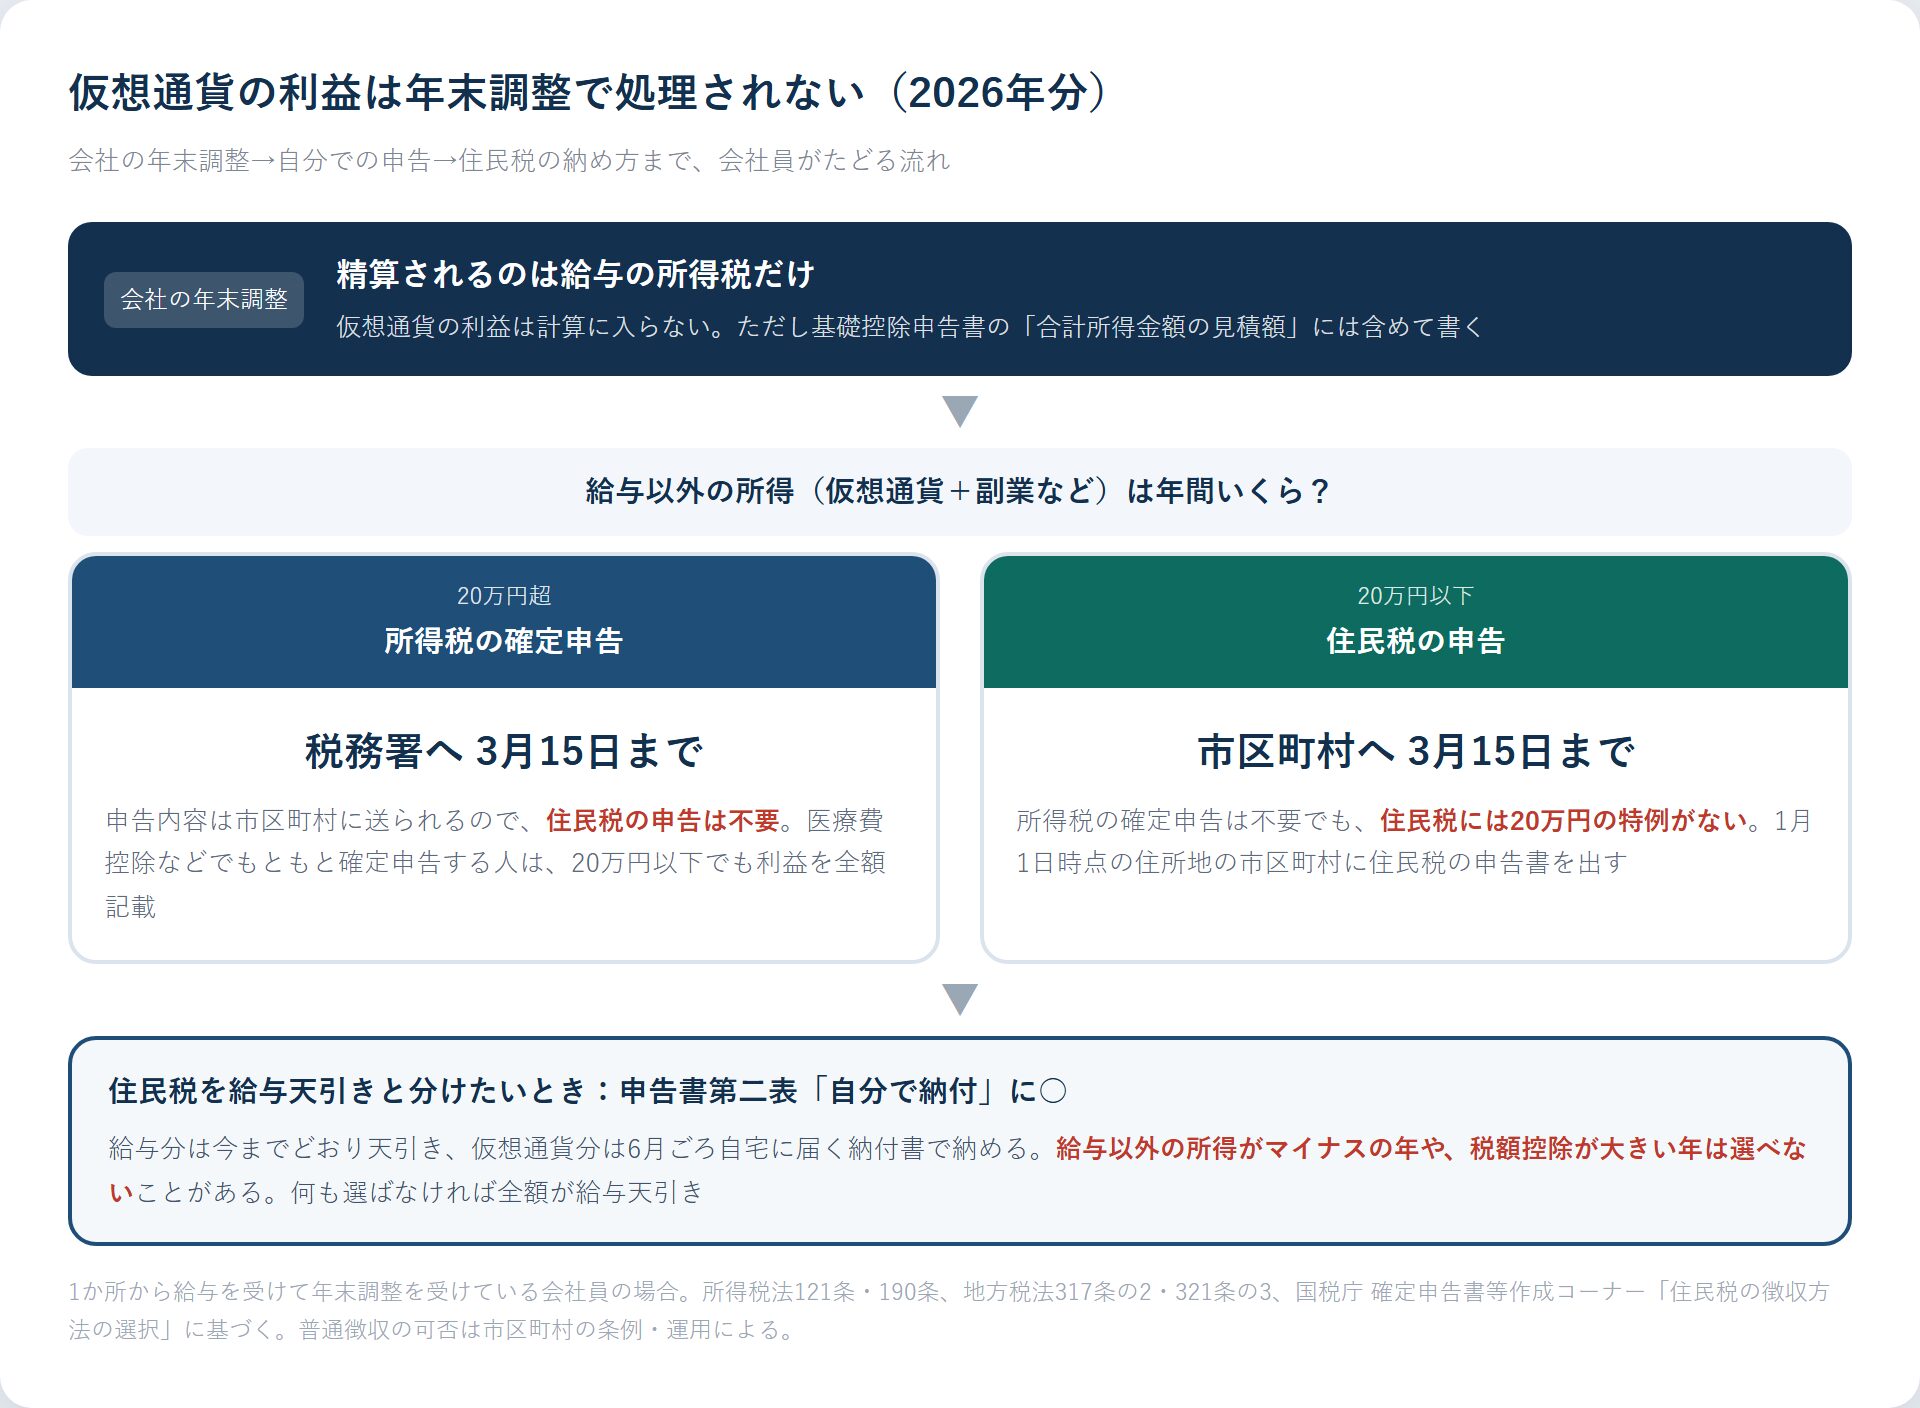
「会社の年末調整で仮想通貨の分も一緒に処理してもらえませんか」という質問を、毎年この時期にいただきます。それは処理されません。年末調整は会社が支払った給与の所得税を精算する手続きで、暗号資産(仮想通貨)の利益(雑所得)は計算に入りません。利益が出た年は、自分で確定申告か住民税の申告をします。
ただし「年末調整の書類に仮想通貨のことは何も書かなくてよい」わけでもありません。この記事は、年末調整で何が処理されて何が処理されないか、確定申告と住民税申告の分かれ目、住民税を自分で納付する手続きの3点に絞って整理します。会社員に申告が必要かどうかの判定(20万円ルール)は会社員の仮想通貨の確定申告、申告書の作り方は仮想通貨の確定申告のやり方をご覧ください。
目次
年末調整は、所得税法190条にもとづき、会社がその年に支払った給与について源泉徴収した所得税の過不足を精算する手続きです。計算の対象は給与所得だけで、仮想通貨の売却・交換・決済で出た雑所得は含まれません。総務や経理に利益の額を伝えても、会社が代わりに納税してくれることはなく、源泉徴収票にも載りません。
年末調整だけで終わらせると、仮想通貨の利益にかかる所得税と住民税が丸ごと未申告になります。利益が出た年は、後述の分かれ目にしたがって自分で申告しましょう。なお、仮想通貨取引による所得は、所得税法上原則として雑所得に区分されます(事業として継続的・組織的に行う場合は個別判断です)。
年末調整で処理されないからといって、仮想通貨の利益を無視してよいわけではありません。年末調整で会社に出す「給与所得者の基礎控除申告書」には、本人のその年の合計所得金額の見積額を書く欄があり、ここには給与だけでなく仮想通貨の利益も含めます(所得税法190条2号ヘ)。
2026年分から基礎控除は合計所得金額に応じて104万円・67万円・62万円と段階的に変わるため、見積額が違うと控除額の判定が変わります。配偶者控除・配偶者特別控除の判定に使う配偶者の合計所得金額の見積額も同じで、配偶者が仮想通貨で利益を出していれば、その分を含めて書きます(配偶者側の扶養の壁は主婦の確定申告と扶養で解説しています)。
見積額の欄は「給与所得」と「給与所得以外の所得の合計額」に分かれており、何の所得かまで書く欄はありません。書くのは年間の見込額です。12月の取引で見込みと大きくずれた場合、翌年1月に源泉徴収票が交付されるまでは会社で年末調整の再計算ができ、それを過ぎても確定申告で精算できます(国税庁「令和8年分 年末調整Q&A」問10の考え方)。
1か所から給与を受けて年末調整を受けている会社員の場合、仮想通貨の利益をどこに申告するかは、給与以外の所得の合計額で決まります。
| 給与以外の所得(仮想通貨+副業など) | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 20万円超 | 必要 | 不要(確定申告の内容が市区町村に送られる) |
| 20万円以下 | 不要(所得税法121条1項1号) | 必要(市区町村へ) |
| 20万円以下だが医療費控除などで確定申告をする | 必要(仮想通貨の利益も全額記載) | 不要 |
所得税の「20万円以下なら申告不要」は、あくまで所得税の確定申告をしなくてよいという特例です。住民税を定める地方税法にはこの特例がなく、給与以外の所得があった人は市区町村に申告することになっています(地方税法317条の2)。確定申告をしない年の仮想通貨の利益は、翌年3月15日までに、1月1日時点で住んでいる市区町村へ「住民税の申告書」で申告します。様式は市区町村のホームページから入手でき、源泉徴収票と年間の損益の計算結果があれば書けます。
20万円以下の年に確定申告をすると、その利益に所得税もかかります。所得税の申告をせず住民税の申告だけを行うのが、制度どおりの扱いです。
仮想通貨の利益にかかる住民税は、何もしなければ給与分と合算して会社の給与天引き(特別徴収)になります。分けて納めたい場合は、確定申告書の第二表「住民税・事業税に関する事項」にある「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」に○を付けます。国税庁の確定申告書等作成コーナーでは、住民税等に関する事項の入力画面で選択します。住民税の申告書にも同じ趣旨の欄があります。
これで給与分の住民税は今までどおり天引き、仮想通貨分は6月ごろに自宅に届く納付書で納めることになり、会社に届く特別徴収の通知額には上乗せされません(地方税法321条の3第2項ただし書)。会社に知られる経路の全体像は仮想通貨の税金はバレない?で解説しています。
「自分で納付」に○を付けても普通徴収にならない場合
普通徴収にできるかどうかは市区町村の条例や運用で決まるため、確実にしたい年は、5〜6月に届く住民税の決定通知書で仮想通貨分が給与天引きに入っていないかを確認するのが良いです。
Q. 年末調整のとき、会社に仮想通貨の利益があることを伝えないといけませんか? A. 税額を精算する手続きとしては伝える必要はありません。ただし基礎控除申告書の合計所得金額の見積額には含める必要があります。欄は「給与所得以外の所得の合計額」なので、仮想通貨とは書かずに金額だけを記載します。
Q. 利益が20万円以下だったので、住民税の申告もしていません。問題ありますか? A. 住民税の申告義務を果たしていない状態です。市区町村は取引所の情報や税務署との照合で把握でき、後から住民税と延滞金の納付を求められることがあります。金額が小さくても申告しておきましょう。
Q. 「自分で納付」に○を付けたのに、給与から天引きされていました。 A. 上で挙げた「普通徴収にならない場合」に当たっていないか、決定通知書の内訳で確認してください。当てはまらないのに天引きになっていれば、市区町村の住民税担当に連絡します。すでに特別徴収になった分を普通徴収に切り替えられるのは、市区町村がやむを得ない事情があると認めた場合に限られます(地方税法321条の3第3項)。
申告書の作り方と必要書類は仮想通貨の確定申告のやり方にまとめています。
村上 裕一(むらかみ ゆういち)|公認会計士・税理士 村上裕一公認会計士事務所 所長。暗号資産(仮想通貨)の税務を専門とし、個人の確定申告から法人化・税務調査対応まで、暗号資産に特化した税務サポートを提供している。EY新日本有限責任監査法人出身。YouTube・Xで暗号資産の税金情報を発信中。
本記事は2026年9月時点の所得税法(121条・190条)、地方税法(317条の2・321条の3)、国税庁「令和8年分 年末調整Q&A」および国税庁 確定申告書等作成コーナーの案内(令和7年分申告「住民税の徴収方法の選択」)に基づき、村上裕一公認会計士事務所が監修しています。基礎控除の金額は令和8年度税制改正後(令和8年分・令和9年分)のものです。住民税の申告様式・普通徴収の可否・非課税基準は市区町村により異なります。個別のご事情により実際の取扱いは異なります。

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

