
- HOME
- 【2026年9月】暗号資産市場×税務データ 月次レポート
暗号資産(仮想通貨)の税制と市場データを毎月定点観測する月次レポートです。8月号はJVCEA統計の公表前だったため、今号では7月・8月の2か月分の市場データをまとめてお届けします。年間の総まとめは年次レポート2026をご覧ください。
2026年9月の要点は次の3つです。
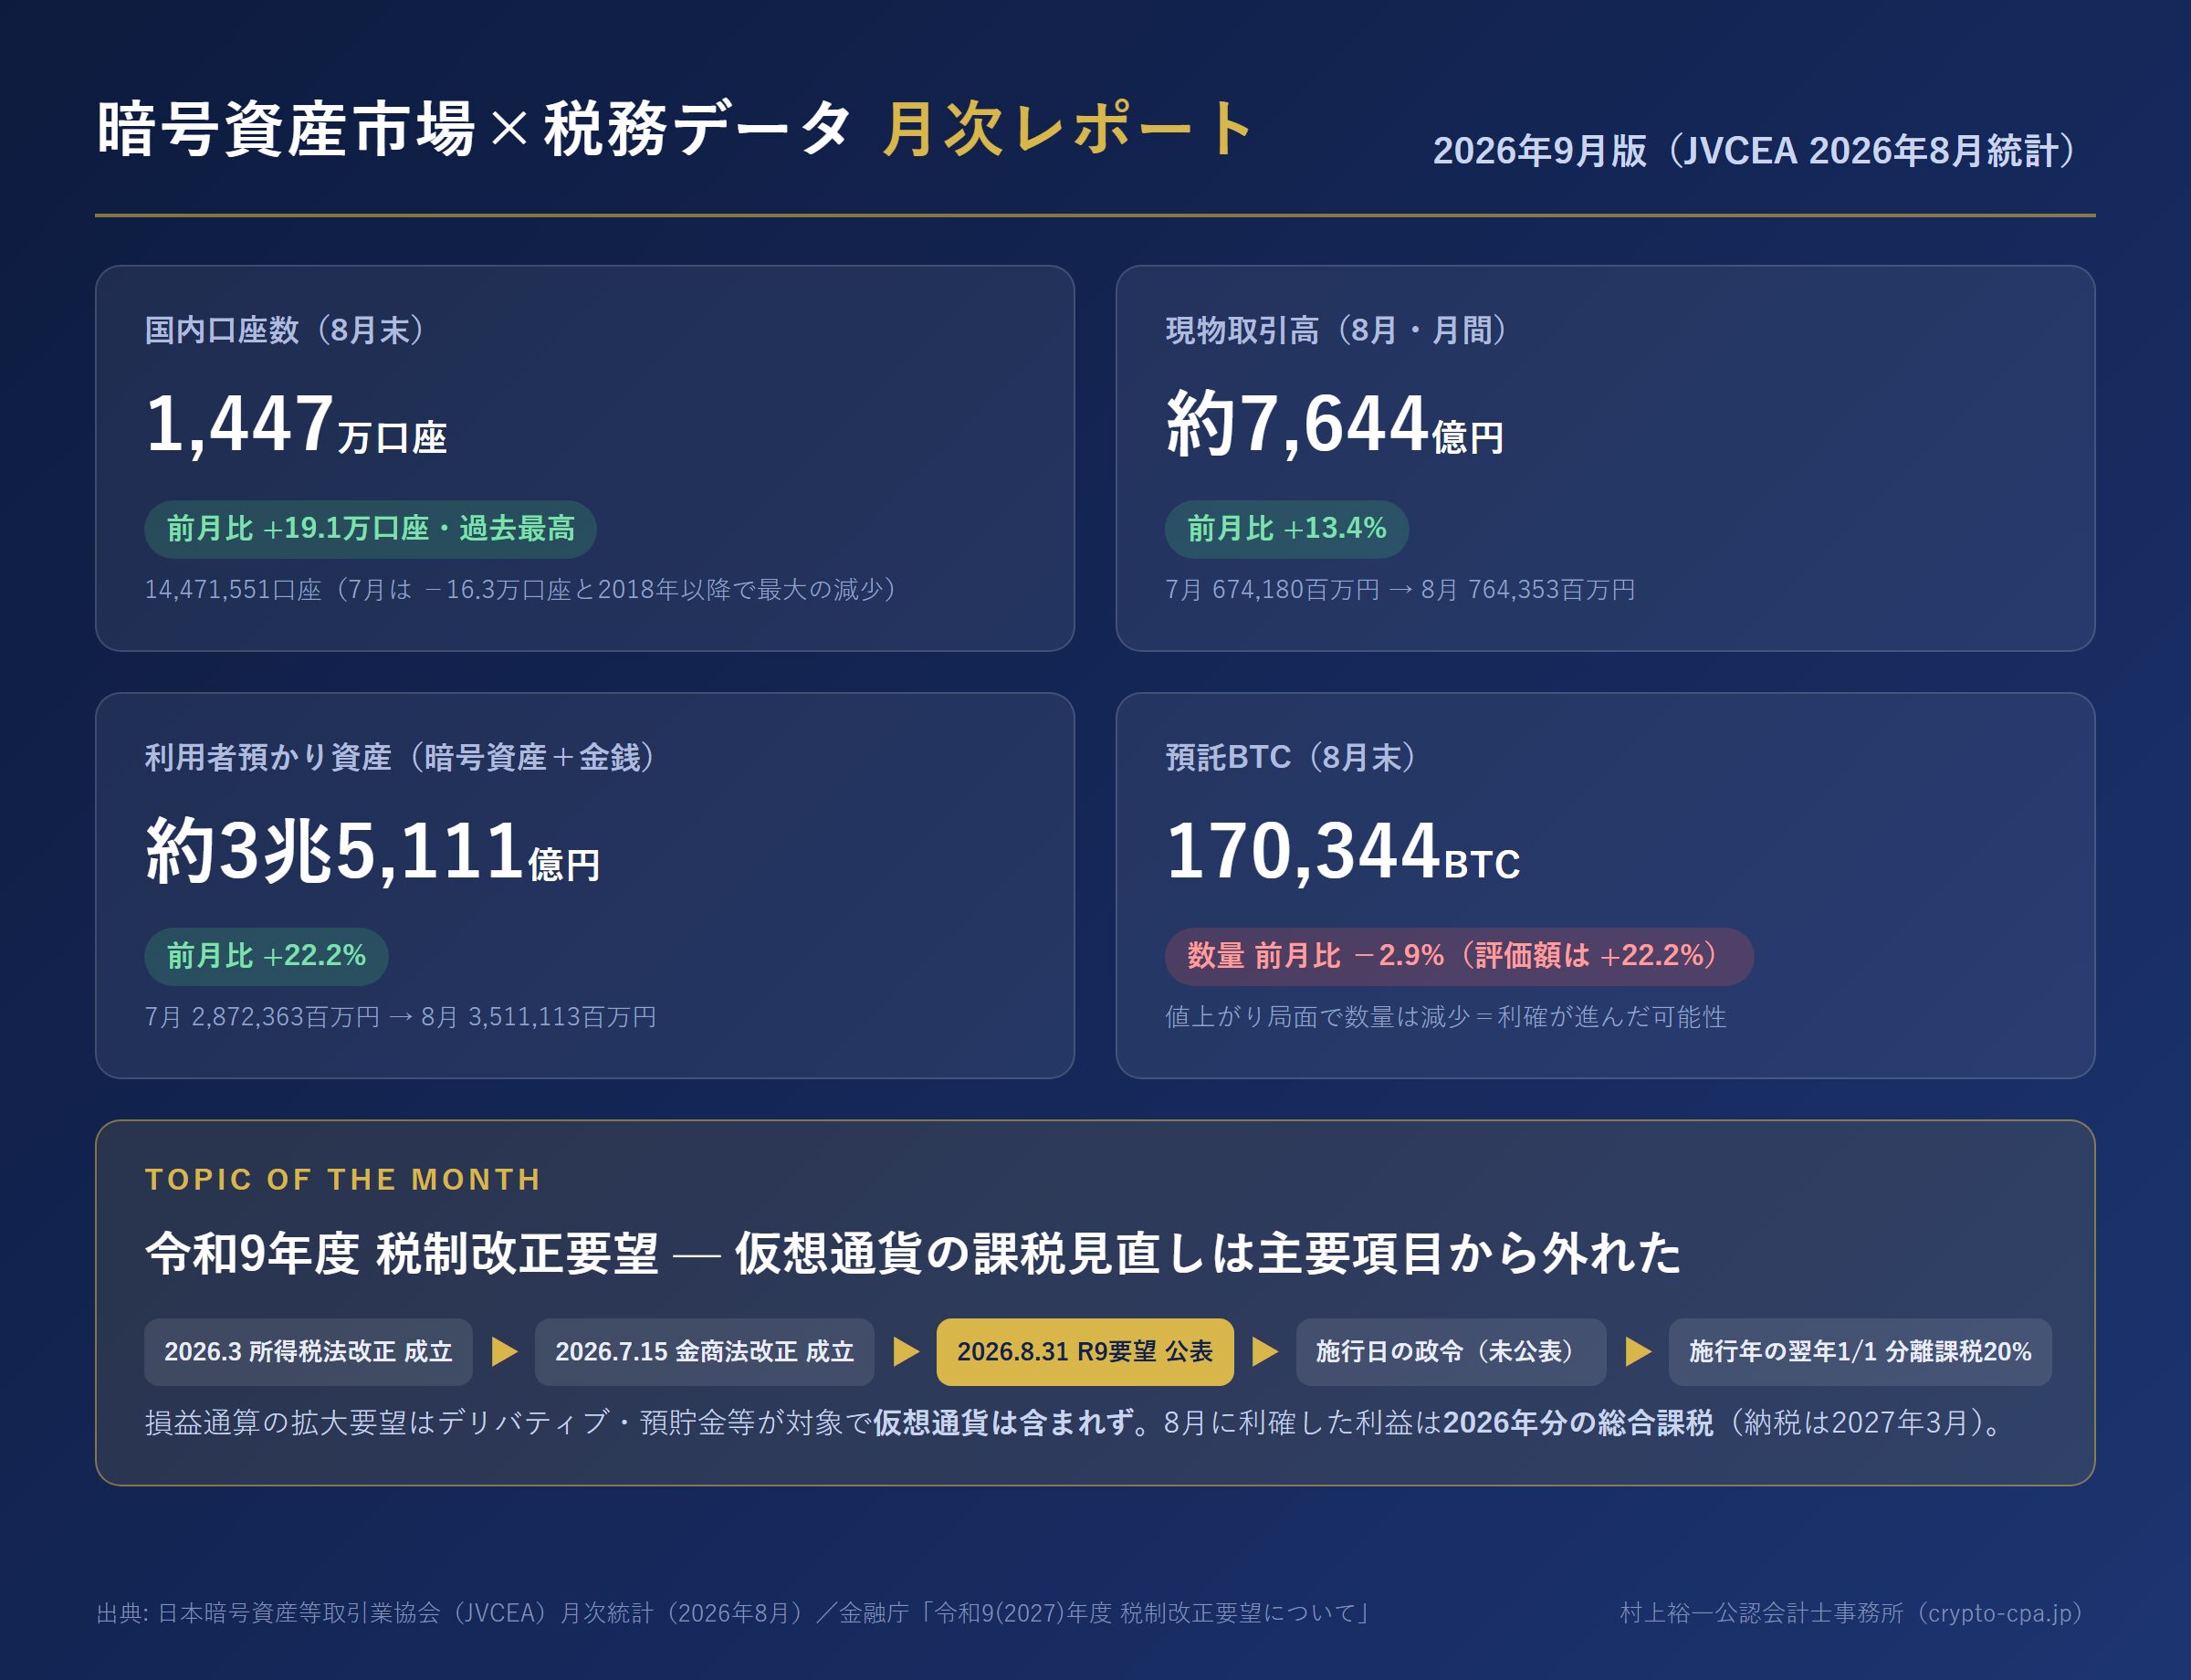
- JVCEAの8月統計で、国内口座数は1,447万口座と過去最高を更新。7月にいったん16万口座減ったあと、8月に19万口座増えて取り戻しました。利用者の預かり資産は前月比22.2%増の約3兆5,111億円です
- 預かり資産が増えた一方、預託されたビットコインの数量は2.9%減っています。値上がり局面で利益を確定した方が多かった可能性があります。8月に確定した利益は2026年分の総合課税(雑所得)で、納税は2027年3月です
- 金融庁が8月31日に公表した令和9年度税制改正要望では、仮想通貨の課税見直しは主な要望項目から外れました。分離課税20.315%は令和8年度改正ですでに法律になっており、残る焦点は金商法改正の施行日です
※本レポートは2026年9月29日時点の公表情報に基づきます。市場データ(JVCEA月次統計)は、口座数・預かり資産が各月末時点、取引高が各月の月間値です。
この記事の内容
仮想通貨の国内市場データ|JVCEA 2026年8月統計
日本暗号資産等取引業協会(JVCEA)の月次統計から、6月・7月・8月の主要指標を並べます。
| 指標(単位) | 2026年6月 | 2026年7月 | 2026年8月 | 8月の前月比 |
|---|---|---|---|---|
| 国内口座数(口座) | 14,443,385 | 14,280,598 | 14,471,551 | +190,953(過去最高) |
| 稼働口座数(口座) | 8,919,810 | 8,858,935 | 8,975,519 | +116,584(過去最高) |
| 現物取引高・月間(百万円) | 904,867 | 674,180 | 764,353 | +13.4% |
| 証拠金取引高・月間(百万円) | 846,705 | 627,529 | 746,538 | +19.0% |
| 預かり資産・暗号資産+金銭(百万円) | 2,752,124 | 2,872,363 | 3,511,113 | +22.2% |
※金額はJVCEA公表の百万円単位の原数値です。億円に直すと、8月の現物取引高は約7,644億円、証拠金取引高は約7,465億円、預かり資産は約3兆5,111億円です。7月の現物取引高は、8月分の公表時に改訂された値を使っています。
7月は口座数が減り、8月に取り戻した
7月の国内口座数は前月から162,787口座減りました。月次で減ったのは2022年11月以来で、減少幅は同じ統計で確認できる2018年9月以降で最大です。JVCEAの統計は減少の理由を示していないため、ここでは事実の記録にとどめます。
8月は190,953口座増え、6月末の水準を28,166口座上回って過去最高を更新しました。稼働口座数も8,975,519口座と過去最高です。
預かり資産は増えたのに、BTCの数量は減った
8月の特徴は、預かり資産の増え方と保有数量の動きが逆になっていることです。
| ビットコイン(現物の預託) | 2026年7月 | 2026年8月 | 前月比 |
|---|---|---|---|
| 数量 | 175,507 BTC | 170,344 BTC | −5,163 BTC(−2.9%) |
| 評価額 | 1,751,092百万円 | 2,139,650百万円 | +22.2% |
評価額を数量で割ると、1BTCあたりの評価額は7月末の約998万円から8月末の約1,256万円へ、約26%上がった計算です。預かり資産の増加は、主に価格の上昇によるものと読めます。
一方で、数量は約5,000BTC減っています。数量の減少には外部ウォレットへの送付も含まれるため断定はできませんが、値上がりした局面で一部を売却して利益を確定した方が多かった可能性があります。
現物の売買代金の内訳は、ビットコインが462,864百万円で全体の約61%、イーサリアム(ETH)139,197百万円(約18%)、エックスアールピー(XRP)102,665百万円(約13%)と続きます。上位3銘柄で9割を超える構成は、6月から変わっていません。
8月に利確した仮想通貨の税金|2026年分は総合課税
価格が大きく動いた月に利益を確定した方は、その利益の税金を今のうちに見積もっておいてください。
2026年分の利益は、最大約55%の総合課税
8月に売却して出た利益は、2026年分の所得です。2026年分の取引は、現行の取扱い(総合課税の雑所得・最大約55%)で確定しています。分離課税20.315%は2028年1月1日以降の取引から対象になる見込みです(次の章で説明します)。
利益にかかる税金は、翌年3月15日までの確定申告で現金で納めます。8月の利益の納税は2027年3月です。それまでに価格が下がると、手元の資産価値より税額のほうが大きくなることがあります。利確した分の税額は、現金で分けておくのが安全です。
年末まで残り3か月、いま確認しておくこと
| 確認すること | 理由 |
|---|---|
| 1〜8月の損益を概算する | 年明けから計算を始めると、想定外の税額に打つ手がない |
| 損益の計算方法(総平均法・移動平均法)を確認する | 総平均法は年末まで取得単価が確定しない。年内の売買で8月時点の利益が動く |
| 給与以外の所得が20万円を超えるか | 会社員は20万円以下なら所得税の申告が不要な場合がある(住民税の申告は別) |
| 海外取引所・DeFiの履歴を取っておく | サービス終了で履歴が取れなくなるケースがある |
損益計算の手順は仮想通貨の税金の計算方法、計算方法の選び方は総平均法・移動平均法の違いと選び方、会社員の申告要否は仮想通貨の確定申告は会社員も必要?20万円ルールで解説しています。
なお、仮想通貨の利益で所得が増えると、ふるさと納税の上限額も上がります。利確した年に寄附額を見直す際の注意点は仮想通貨の利益でふるさと納税の上限は上がる?にまとめました。
令和9年度税制改正要望|仮想通貨の課税はどうなった?
金融庁は2026年8月31日、令和9(2027)年度の税制改正要望を公表しました。仮想通貨の税金に関心がある方にとっての結論は次のとおりです。
仮想通貨の課税見直しは「主な要望項目」から外れた
昨年(令和8年度)の要望には「暗号資産取引に係る課税の見直し」が含まれ、申告分離課税20%として大綱に盛り込まれました。今年の主な要望項目は次の5つで、仮想通貨の課税そのものを見直す項目はありません。
| 主な要望項目 | 仮想通貨との関係 |
|---|---|
| NISAの利便性向上等 | 対象外 |
| 銀行等の投資専門子会社による中小企業への出資に関する特例措置 | 対象外 |
| 金融所得課税の一体化(損益通算範囲の拡大) | 拡大先はデリバティブ取引・預貯金等。仮想通貨は含まれていない |
| 生命保険料控除制度の拡充の恒久化等 | 対象外 |
| 特定信託受益権(信託型ステーブルコイン)に係る所要の措置 | 信託型ステーブルコインの調書提出を不要にする手続き面の要望 |
主な項目から外れたのは、分離課税20%が令和8年度改正ですでに法律として成立しているためです。残っているのは制度の中身を決める作業で、要望の「その他の要望項目」には「改正金融商品取引法等の施行に伴う所要の措置」が挙がっています。
株式との損益通算は、今回も要望されていない
注目したいのは「金融所得課税の一体化」です。損益通算の範囲をデリバティブ取引・預貯金等まで広げる要望で、仮想通貨は対象に入っていません。
分離課税化の後も、仮想通貨で認められるのは、特定暗号資産に係る譲渡所得等の枠内での通算と3年間の繰越控除です。株式や国内FXとの損益通算は、改正法で認められていません(租税特別措置法38条の2第1項)。今回の要望にも含まれていないため、少なくとも令和9年度改正で実現する見通しは立っていない状況です。
残る焦点は金商法改正の施行日
申告分離課税20.315%の適用開始は「金商法改正法の施行の日の属する年の翌年1月1日」とされています。改正法は2026年7月15日に成立し、施行日は公布から1年以内に政令で定めることになっています。
9月29日時点で、暗号資産の金商法移管部分の施行日を定める政令は、金融庁の報道発表には見当たりません。2026年中の施行は見込まれないため、2028年1月1日以降の取引から分離課税の対象になる見込みです。正式な開始日は施行日を定める政令で確定します。
よくある質問(FAQ)
Q. 8月に仮想通貨を売って利益が出ました。分離課税20.315%で申告できますか? A. できません。2026年分の取引は現行の総合課税(雑所得・最大約55%)で申告します。分離課税20.315%は2028年1月1日以降の取引から対象になる見込みです。2026年分は現行ルールで計算してください。
Q. 年末に含み損の仮想通貨を売って、利益と相殺できますか? A. 同じ年の仮想通貨の利益とは相殺できます。ただし、総平均法を採用している場合は年間の平均取得単価で損益が決まるため、売却後にすぐ買い戻すと想定どおりの損失にならないことがあります。また、仮想通貨の損失は給与や株式など他の所得と通算できず、翌年への繰越もできません。実行前に計算方法を確認してください。
Q. 令和9年度の税制改正で、仮想通貨と株式の損益通算は認められますか? A. 現時点では見込みは立っていません。金融庁の令和9年度税制改正要望にある損益通算範囲の拡大は、デリバティブ取引・預貯金等が対象で、仮想通貨は含まれていません。分離課税化の後も、通算できるのは特定暗号資産に係る譲渡所得等の枠内に限られます(国内業者での暗号資産FXは開始後、国内FXと同じ先物取引の枠で通算できます)。
まとめ|2026年9月の押さえどころ
- 国内口座数は1,447万口座で過去最高。7月の減少を8月に取り戻した。預かり資産は22.2%増の約3兆5,111億円
- 価格は上がったが、預託BTCの数量は2.9%減った。利確が進んだ可能性がある。8月の利益は2026年分の総合課税で、納税は2027年3月。税額分の現金を分けておく
- 金融庁の令和9年度税制改正要望に、仮想通貨の課税見直しは入っていない。株式との損益通算も要望外。残る焦点は金商法改正の施行日
市場が大きく動いた月は、利益の額より先に「来年3月にいくら現金が要るか」を確認するのが、税務の観点からの第一歩です。
暗号資産税務のご相談は 下記にて承っています
- まだ情報収集中の方:公式LINE(無料特典3点・1問無料質問)→ 公式LINEはこちら
- 申告を依頼したい方:無料見積もり(フォーム送信後、税理士が2営業日以内にメールでお見積もりをお送りします)→ 無料で見積もりを依頼する
- 個別の税務判断を相談したい方:税務スポット相談 45分 ¥33,000(税込) → お申し込みはこちら
※料金は税込表記。提供範囲は申込ページをご確認ください。
参考資料(一次ソース)
- 日本暗号資産等取引業協会(JVCEA)「会員の暗号資産取引状況表(月次・2026年8月)」: https://jvcea.or.jp/cms2026/wp-content/uploads/2026/09/202608-KOUKAI-01-FINAL.pdf
- 同「現物取引高上位暗号資産(2026年8月)」: https://jvcea.or.jp/cms2026/wp-content/uploads/2026/09/202608-KOUKAI-02-FINAL.pdf
- 金融庁「金融庁の令和9年度税制改正要望に関する公表」(2026年8月31日): https://www.fsa.go.jp/news/r8/sonota/20260831.html
- 同「令和9(2027)年度 税制改正要望について」: https://www.fsa.go.jp/news/r8/sonota/fsa_trps_r9.pdf
- 財務省「令和8年度税制改正の大綱」: https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.html
※本レポートの内容は2026年9月29日時点の公表情報に基づきます。分離課税は2028年1月1日以降の取引から対象になる見込みです。特定暗号資産の範囲を定める財務省令、施行日を定める政令、国税庁の解説の公表により、取扱いが補足・変更される場合があります。個別の税務判断は必ず専門家にご相談ください。
執筆・監修: 村上裕一(公認会計士・税理士)——暗号資産・仮想通貨の税務を専門とする村上裕一公認会計士事務所 所長。
お問い合わせ仮想通貨(暗号資産)税務の
疑問についてご相談ください
仮想通貨の損益計算・確定申告から法人対応まで、
村上裕一公認会計士事務所まで
お気軽にお問い合わせください。

