仮想通貨を少しずつ利確する際の税金の計算方法とメリット・デメリット
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年09月25日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
「仮想通貨で利益が出た年は、ふるさと納税をもっとできますか」というご質問をよくいただきます。こちらは可能です。ふるさと納税で自己負担2,000円に収まる上限は、給与だけでなく暗号資産(仮想通貨)の利益も含めた所得で決まるため、利益が出た年は上限が上がります。上がり方は給与や扶養・社会保険料などの控除によって変わります。
また、利益が出て確定申告をする人は、ワンストップ特例を申請していても特例が無効になります。寄附を申告書に書き忘れると、控除を受けられません。この記事では、上限の目安の出し方、寄附のタイミング、申告書の書き方の3点に絞って整理します。仮想通貨の税金の全体像は仮想通貨の税金まとめをご覧ください。
目次
ふるさと納税は、寄附額から2,000円を引いた金額が、所得税と翌年度の住民税から控除される仕組みです。このうち住民税の「特例分」には、住民税の所得割額の2割までという上限があります(地方税法314条の7第11項)。寄附額が一定額を超えると、所得税と住民税で控除しきれない部分が出て、自己負担が2,000円を超えます。
仮想通貨の利益は所得税法上原則として雑所得に区分され(事業として継続的・組織的に行う場合は個別判断)、給与と合算して税金を計算します。利益が出ると所得割額が増え、その2割である上限も上がります。
ここでいう利益には、売却・交換・決済の利益のほか、ステーキングなどの報酬も含みます。保有しているだけの含み益は、個人には課税されないため入りません。
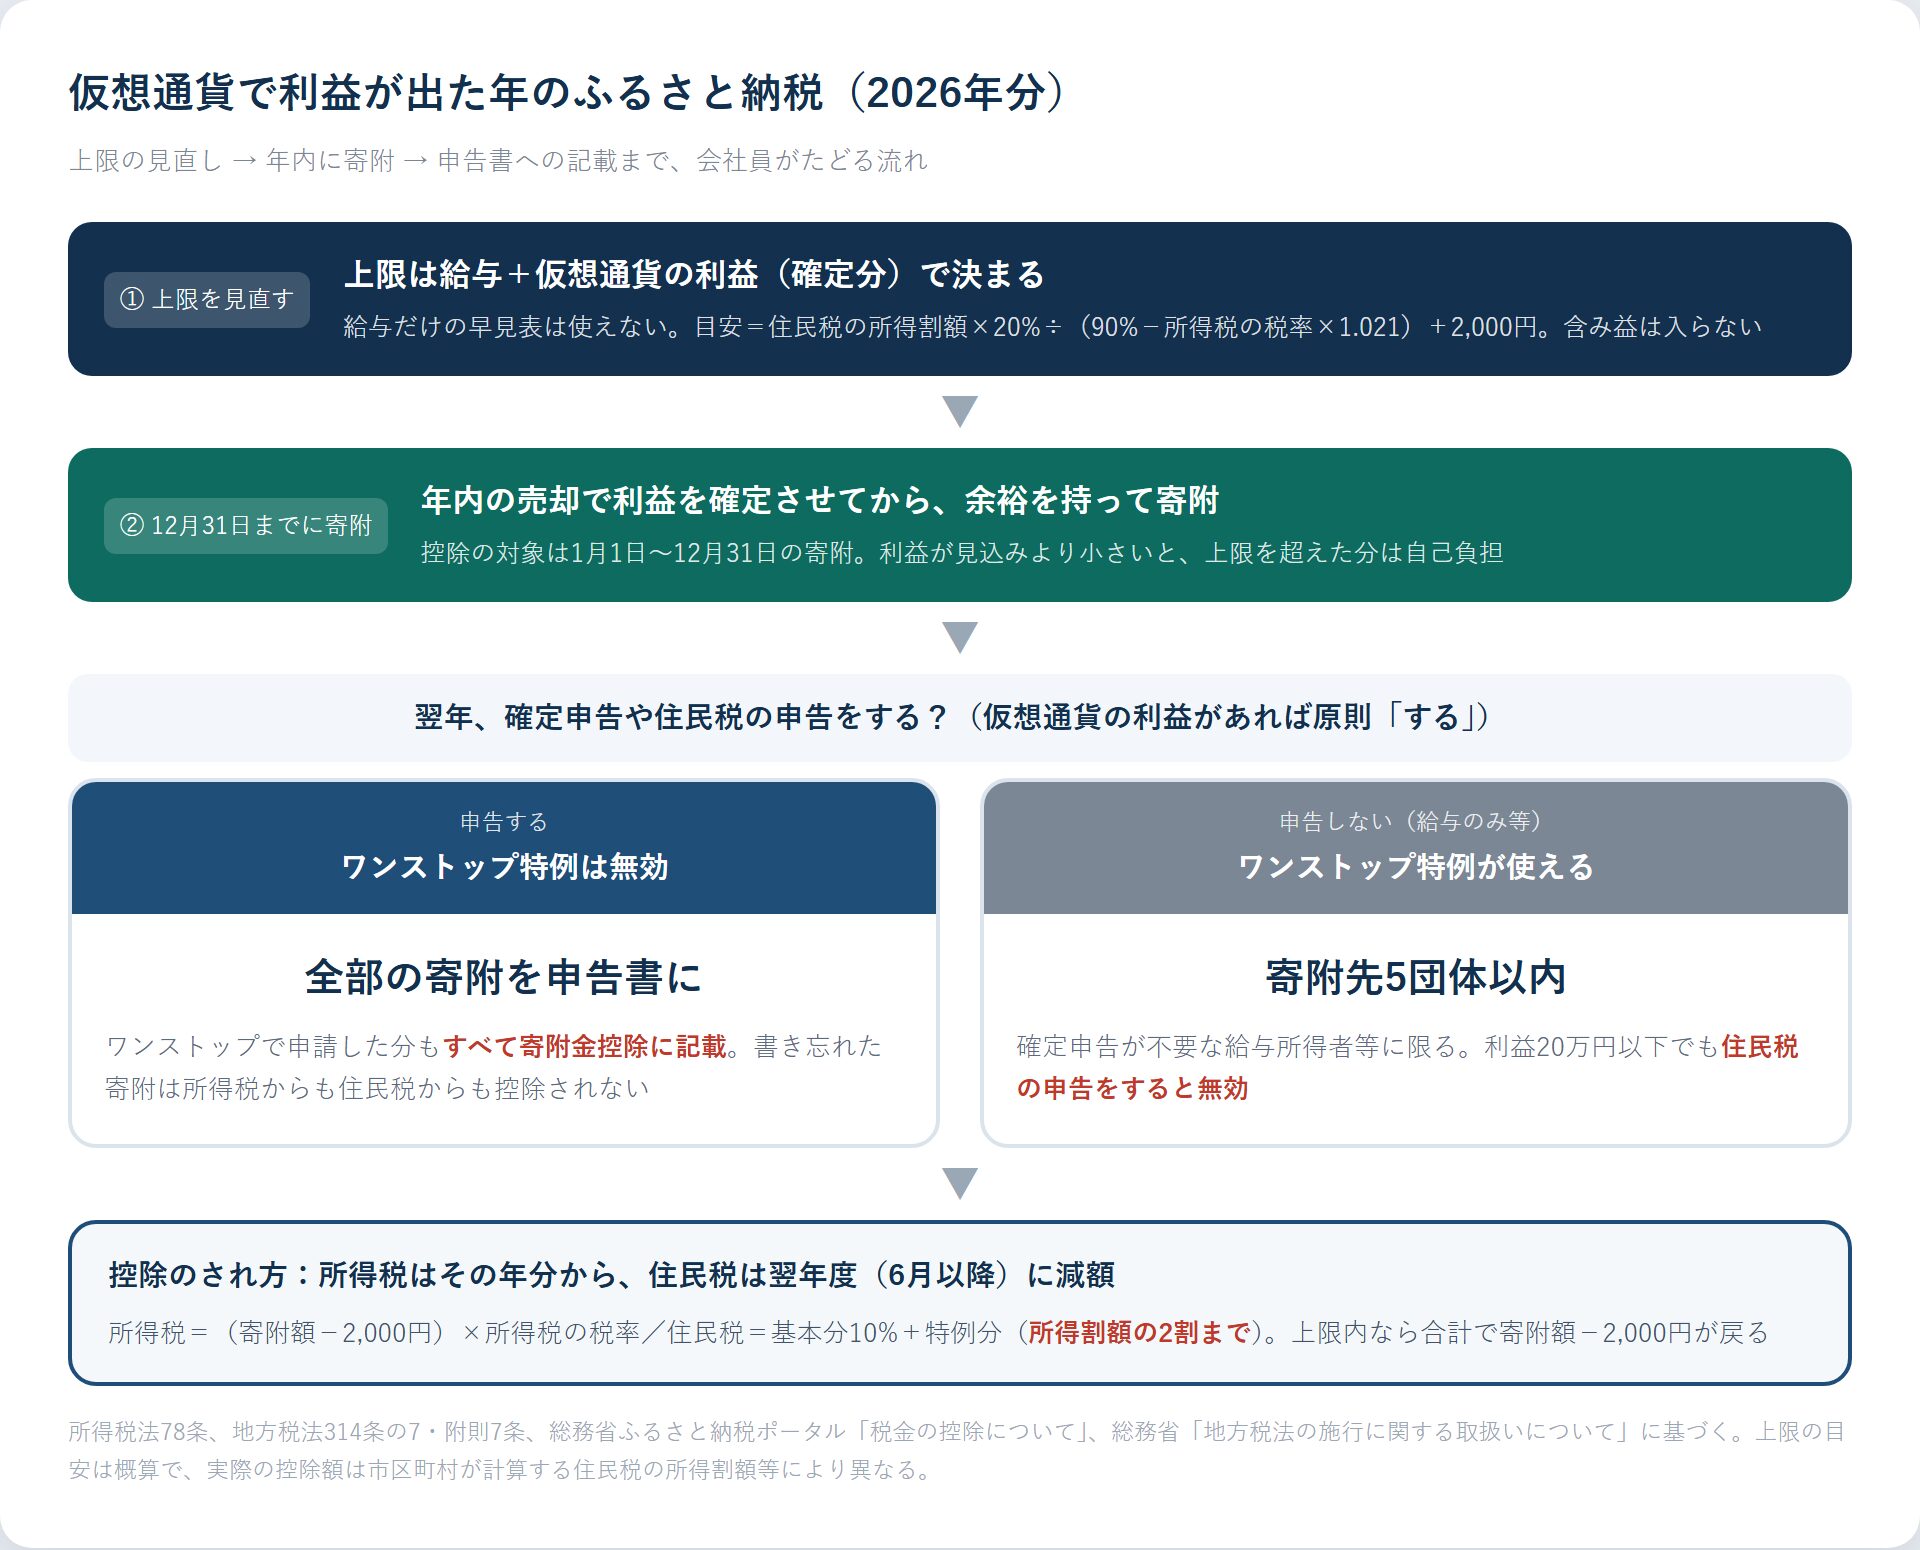
ポータルサイトなどの「年収別の上限額早見表」は給与収入だけの人が前提で、仮想通貨の利益がある年は正確に見積もれません。上限の目安は、住民税の特例分の2割の上限から次のように逆算できます。
上限の目安 = 住民税の所得割額 × 20% ÷(90% - 所得税の税率 × 1.021)+ 2,000円
所得割額は、寄附する年の所得から見積もる翌年度の住民税(調整控除後・他の税額控除前)です。税率は5%〜45%で、住民税の課税所得から判定するため所得税の申告の税率と異なる場合があります(1.021は復興特別所得税の分)。では具体的にシミュレーションしてみましょう。
| 同じ給与・控除条件での比較 | 住民税の所得割額 | 税率 | 上限の目安 |
|---|---|---|---|
| 給与だけの年 | 30万円 | 10% | 約7.7万円 |
| 仮想通貨で300万円の利益が出た年 | 60万円 | 20% | 約17.4万円 |
前提は給与所得400万円・社会保険料控除54.5万円・扶養なしで、利益が出た年は所得税の基礎控除が104万円から62万円に下がる点も反映した概算です。前年の住民税決定通知書は参考程度にとどめてください。寄附金控除には総所得金額等の40%(住民税基本分は30%)の上限もあります。2027年中の寄附からは、特例分に合計193万円の定額上限も加わります(寄附額の上限ではありません)。
利益の計算方法は仮想通貨の税金の計算方法で解説しています。
控除は1月1日〜12月31日の寄附分が、その年の所得をもとに計算されます。仮想通貨は年末まで利益が動くので、上限近くまで寄附したい人は次の順番で進めましょう。
申込みだけでは足りず、決済方法ごとの期限までに決済を済ませる必要があり、寄附金受領証明書の寄附年月日も確認しましょう。年末に損失を確定させると、上限も下がります。
ワンストップ特例は、確定申告が不要な給与所得者等で、寄附先が5団体以内の人が使える制度です。特例を申請していても、その年分の確定申告や住民税の申告をすると、申告内容や提出時期にかかわらず、その年の特例の申請はすべてなかったものとみなされます(地方税法附則7条)。
給与以外の所得の合計が20万円を超えた会社員は原則として確定申告が必要なので、ワンストップ特例は使えません。確定申告書の寄附金控除の欄に、ワンストップ特例で申請した分も含めて全部の寄附を記載しましょう。あわせて、住民税に関する事項の「都道府県、市区町村への寄附(特例控除対象)」の欄に反映されているかも確認します。記載漏れに後から気付いたら、更正の請求などの手続きを確認しましょう。20万円ルールの詳細は会社員の仮想通貨の確定申告をご覧ください。
寄附先から届く「寄附金受領証明書」は、ワンストップ特例を申請した分も捨てずに保管しておきましょう。ふるさと納税サイトによっては、1年分をまとめた「寄附金控除に関する証明書」をダウンロードでき、確定申告書等作成コーナーでも使えます。
確定申告で寄附金控除を受けると、税負担が減る額は次の3つに分かれます(総務省「税金の控除について」。税率区分をまたがない場合などの目安)。
| 控除 | 税負担が減る額の目安 | いつ反映されるか |
|---|---|---|
| 所得税・復興特別所得税 | (寄附額-2,000円)× 所得税の税率 × 1.021 | その年の所得税から(還付または納税額の減少) |
| 住民税(基本分) | (寄附額-2,000円)× 10% | 翌年度の住民税(6月以降) |
| 住民税(特例分) | (寄附額-2,000円)×(90%-所得税の税率 × 1.021) | 翌年度の住民税(所得割額の2割まで) |
ワンストップ特例では所得税の分も住民税から引かれ、確定申告では所得税から控除されます。通常はどちらも上限内なら自己負担2,000円で、主に控除される税金とタイミングが変わります。仮想通貨の利益が出た年は、還付ではなく納める所得税が少なくなる形が多いです。
Q. ワンストップ特例の申請書を出した後に、確定申告が必要だと分かりました。申請を取り下げる手続きは必要ですか?
A. 取り下げの手続きは不要です。そのかわり、申請した分も含めて全部の寄附を確定申告書に記載してください。
Q. 仮想通貨の利益が20万円以下なので確定申告はしません。ワンストップ特例は使えますか?
A. 給与以外の所得がある人は原則として住民税の申告が必要で、申告するとワンストップ特例は無効になります。住民税の申告書に寄附を書けば住民税の基本分・特例分は受けられますが、所得税の分は控除されません。確定申告をすれば寄附金控除を全額受けられる一方、20万円以下の利益も所得税の対象になります。寄附金控除で減る税と、利益を申告して増える税を比べて判断しましょう。住民税の申告は年末調整と住民税の申告で解説しています。
Q. 年末時点で含み益が大きいです。含み益も上限の計算に入りますか?
A. 入りません。個人の場合、保有しているだけの含み益には課税されず、所得にもなりません。売却すれば上限は上がりますが、所得税・住民税の負担も増えるので、ふるさと納税の上限だけを理由に売却を決めないようにしましょう。
Q. 仮想通貨で損失が出た年は、ふるさと納税の上限が下がりますか?
A. 仮想通貨の損失は給与所得とは相殺できないため、給与や控除の条件が同じなら、損失だけを理由に給与のみの年より上限が下がることはありません。ただし、同じ年の仮想通貨の利益や、相殺できる他の雑所得が損失で減れば、その分は見込んでいた上限が下がります。
本記事は2026年分(現行の総合課税)が前提です。特定暗号資産の申告分離課税が始まると、上限の考え方も変わる可能性があります。
申告書の作り方と必要書類は仮想通貨の確定申告のやり方に、仮想通貨の税金の全体像は仮想通貨の税金まとめにまとめています。
村上 裕一(むらかみ ゆういち)|公認会計士・税理士 村上裕一公認会計士事務所 所長。暗号資産(仮想通貨)の税務を専門とし、個人の確定申告から法人化・税務調査対応まで、暗号資産に特化した税務サポートを提供している。EY新日本有限責任監査法人出身。YouTube・Xで暗号資産の税金情報を発信中。
本記事は2026年9月時点の所得税法(78条)、地方税法(314条の7・附則7条)、総務省ふるさと納税ポータル「税金の控除について」「ふるさと納税の流れ」、総務省「地方税法の施行に関する取扱いについて(市町村税関係)」(ふるさと納税ワンストップ特例の取扱い)、国税庁「ふるさと納税をされた方へ」、財務省「令和8年度税制改正の大綱」に基づき、村上裕一公認会計士事務所が監修しています。上限の目安は概算で、実際の控除額は住民税の所得割額など市区町村が計算する金額により異なります。個別のご事情により実際の取扱いは異なります。

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

