仮想通貨を少しずつ利確する際の税金の計算方法とメリット・デメリット
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年09月11日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
暗号資産(仮想通貨)の確定申告を税理士に依頼するとき、いちばん気になるのが料金(いくらかかるのか?)です。費用は損益計算の難易度・工数によって幅があり、ひとことで「相場はいくら」とは言いにくいのが実情です。この記事では、料金が変わる要因、損益計算だけ頼む場合と申告まで頼む場合の違い、見積もりの前に用意する情報、見積額と計算後の精算の関係を、依頼を検討する順序で整理します。確定申告そのものの手順は仮想通貨の確定申告のやり方で全体像を解説しています。税理士に依頼するメリット・デメリットと選び方は暗号資産に強い税理士の選び方にまとめています。
※本記事は一般的な解説です。料金・対応範囲は事務所により異なります。
目次
暗号資産(仮想通貨)の確定申告の税理士費用は取引内容によって大きく変わるため、定額の「相場」を示すのは難しいです。現物の売買が国内取引所1〜2社で完結する方と、複数取引所+DeFi+海外取引所が絡む方とでは、損益計算にかかる工数や難易度がまったく違うからです。
そのため、料金は「取引内容を見たうえでの見積り」が基本です。事務所サイトに「○円〜」と下限だけ載っているケースが多いのも、上限が取引の複雑さで動くためです。まずは、自分の取引内容で何が加算されるのかを知り、見積りで確かめるのが現実的です。
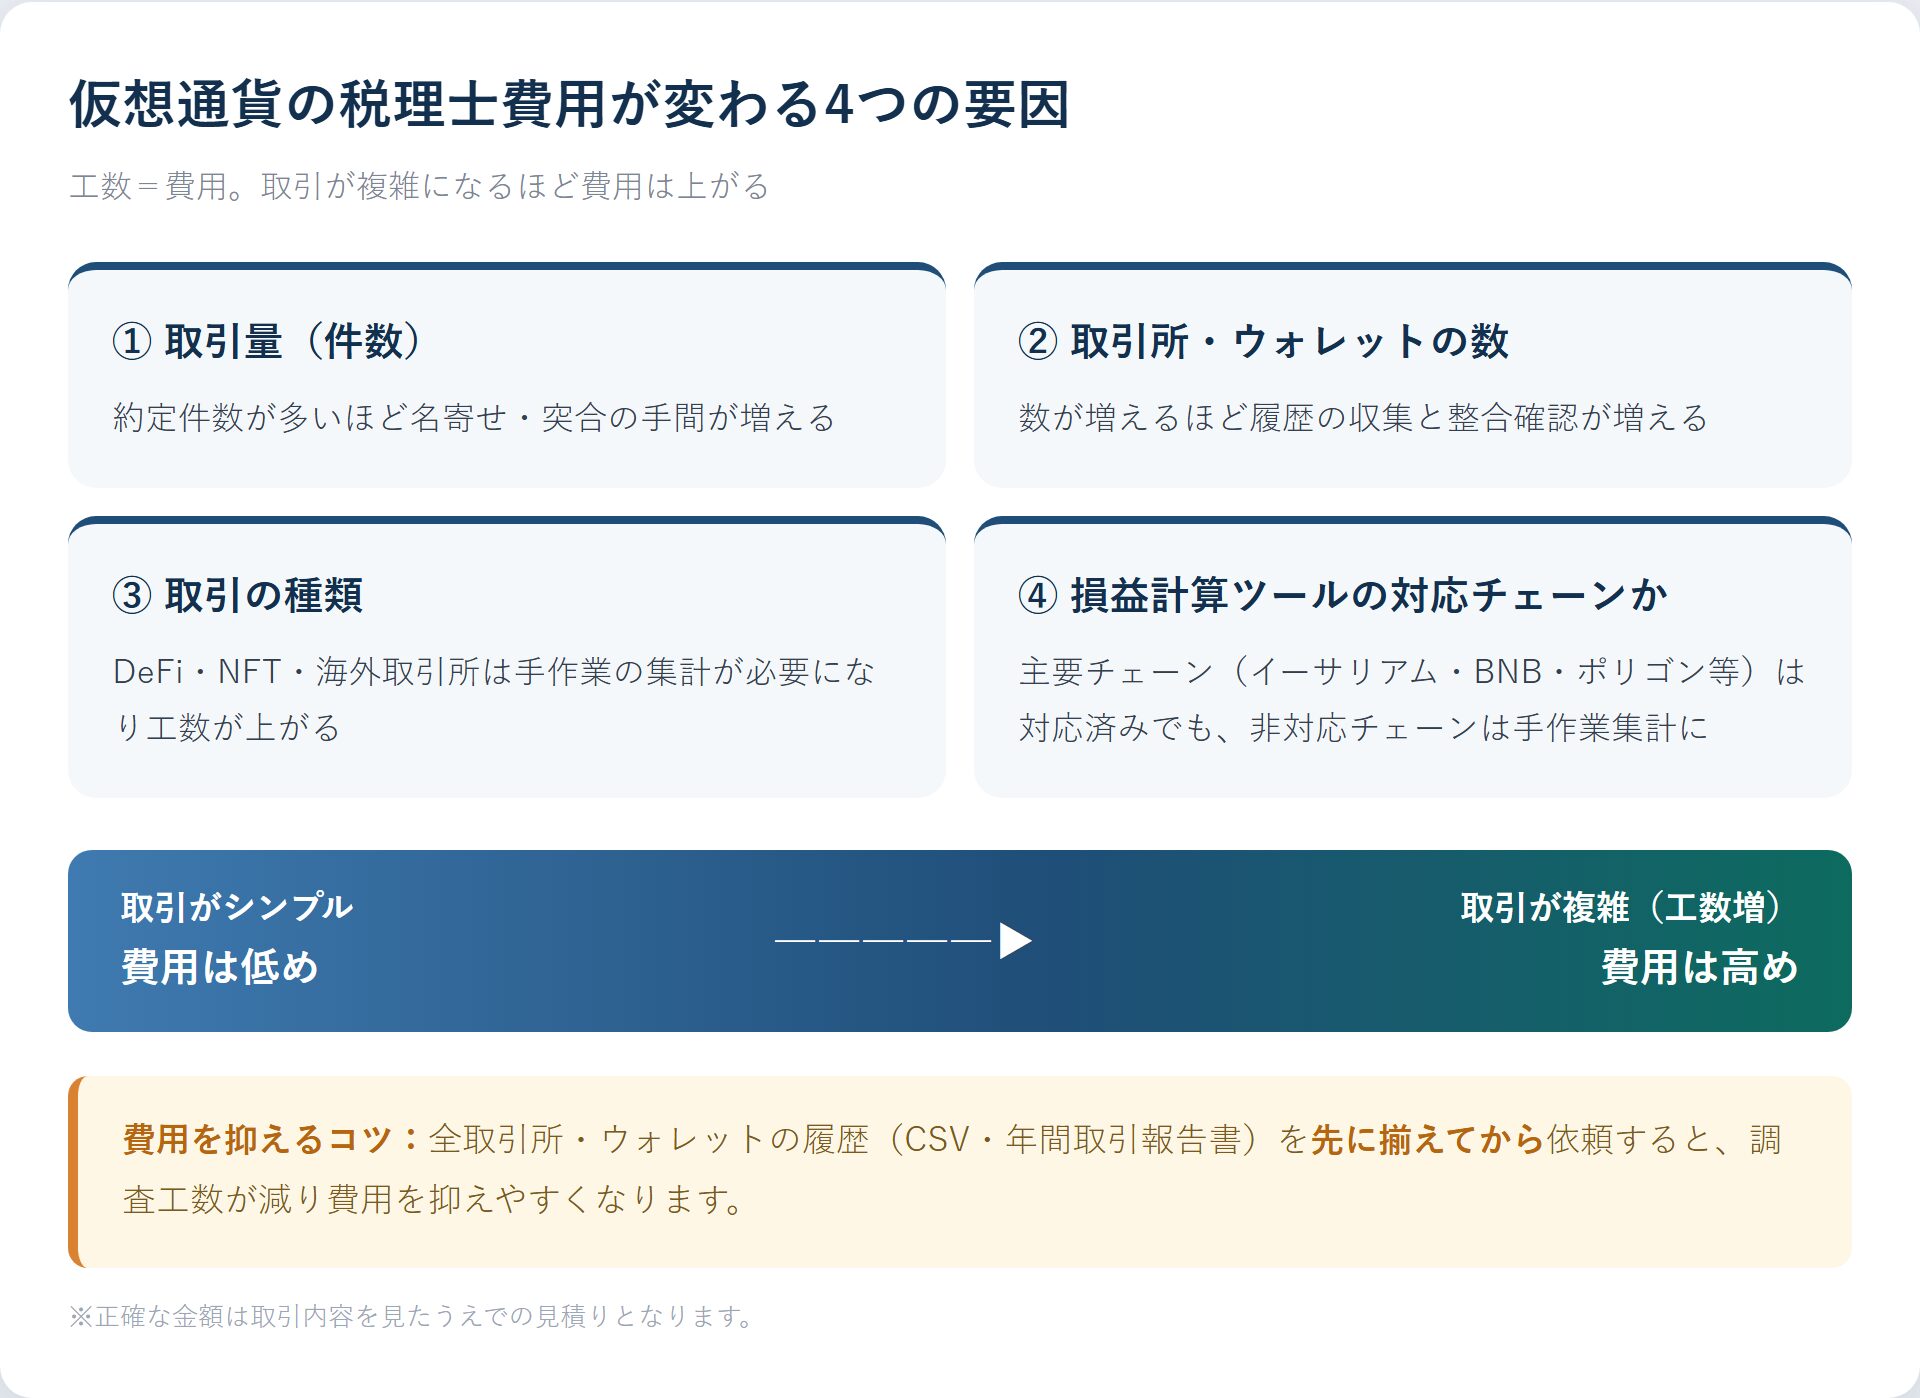
費用は、おおむね次の4つで決まります。
当事務所の料金表では、この4つがそのまま加算項目になっています。海外取引所の数、損益計算ツールが自動取込に対応していない取引所の数、ウォレットの数(DeFi・その他を合算し、損益計算に取り込むアドレスの数で数えます)、取引件数(2万件を超えた分)です。
これに加えて、次の3つでも料金が変わります。
暗号資産取引による所得は、所得税法上原則として雑所得に区分されます(事業として継続的・組織的に行う場合は個別判断)。所得区分や経費の判断が論点になるケースほど、専門家の確認価値が大きくなります。
税理士に頼む範囲は2通りあります。どちらを頼むかで、受け取るものと料金の考え方が変わります。
損益計算だけを頼む:年間の損益計算の結果と、計算に使ったクリプタクト・暗号会計RIKYUのレポート(年末時点の保有数量・取得価額を含む)を受け取って完了です。申告書はご自身で作成するか、お付き合いのある税理士に依頼する形でも構いません。当事務所の料金表にある基本料金は次の「セット」の金額で、損益計算だけの料金は見積相談で個別にご案内します。見積相談フォームの「ご相談内容」欄に「損益計算のみ希望」とお書きください。
損益計算+確定申告(セット)を頼む:基本料金に、国内取引所の損益計算とツール利用料、確定申告書の作成・e-Tax提出(1年分)、Discordでの税務相談(対象年分の申告期限まで)が含まれます。海外取引所・ウォレット・取引件数などに応じた加算があります。
どちらの場合も、取引履歴や必要な資料の取得とご提出はお客様にお願いしています。準備する資料は取引所・DeFi・NFT別にご依頼に必要な資料にまとめています。
参考までに、当事務所(村上裕一公認会計士事務所)の確定申告代行の料金体系を掲載します。2027年申告シーズンから、基本料金+取引状況に応じた加算の明朗会計に刷新しました。
| 項目 | 料金(税込) |
|---|---|
| 基本料金(国内取引所のみ・損益計算+確定申告書作成) | 165,000円 |
| 海外取引所 | 1取引所につき +22,000円 |
| ウォレット・DeFi利用 | 5ウォレットまで +110,000円(6つ目以降 1つにつき +22,000円) |
| 取引件数2万件超・過年度・利益額連動・株式/海外FX/医療費控除などの加算 | 料金表(見積もり相談ページ)をご覧ください |
取引所やウォレットの状況をフォームで送るだけで、税理士が料金表に当てはめた見積額(前払金)と、その算定の前提を2営業日以内にメールでご案内する無料の見積もり相談をご用意しています。見積りは、取引件数2万件以下・利益1,000万円未満・損益計算ツールが対応していない取引所なし、を前提に作成します。フォームの入力内容と、この前提がどちらも実際と一致していれば追加料金はありません。損益計算の結果、取引所・ウォレットの数や取引件数・利益額が前提と異なった場合や、ツール非対応の取引所があった場合は、料金表に基づいて差額を精算します(追加のご請求、または多くお支払いいただいていた分のご返金)。
見積相談フォームでお聞きするのは、次の事実だけです。判断はお客様に求めません。
取引件数と利益額はフォームでは聞きません。「わからない」項目はそのままで構いません。当事務所で確認します。
料金は2段階です。まず、見積額(前払金)をメールでご案内し、合意のうえでお支払いいただくと契約が成立します。次に、損益計算が終わった段階で、実際の取引所・ウォレットの数、取引件数、利益額などをもとに料金を確定し、前払金との差額を精算します。前払金のほうが多ければ差額をお返しします。
申告までのセットでは、精算が生じる場合は申告書を提出する前に内訳をお示しし、ご同意のうえで進めます。損益計算だけのご依頼では、精算のタイミングと方法を見積りのご案内時にお伝えします。
取引データのご提出は、原則として対象年分の翌年1月末までをお願いしています。2月以降になる場合は、事前にご連絡ください。3月のご提出・ご依頼は特急料金として個別の見積りになり、期限内申告を保証できない場合があります。見積額の有効期限、お支払いの期限、お申込み後に中止する場合の取り扱いは利用規約でご確認ください。
工数=費用なので、渡す前に履歴を整えておくほど、見積りの前提から外れにくくなり、追加の精算も起きにくくなります。
逆に、履歴が断片的だったり、使った取引所の申告漏れがあったりすると、あとから取引所やウォレットが見つかって加算が増えることがあります。「丸投げしたいから何も準備しない」より、入手できる資料だけでも揃えてから相談するほうがスムーズです。依頼の流れや任せられる範囲は仮想通貨の確定申告は税理士に丸投げできる?も参考にしてください。
料金の目安は、専用ページの料金表と料金例(国内取引所のみ、海外1取引所、ウォレット2個など)で確認できます。自分のケースに近い例を見たうえで、見積相談フォームから送っていただくと、税理士が見積額(税込・内訳つき)と算定の前提を2営業日以内にメールでお送りします。依頼を迷っている段階でも構いません。
税理士に依頼すべきかどうかの線引き自体に迷う場合は、仮想通貨の確定申告ガイドで全体像を確認してから検討すると判断しやすくなります。
Q. 「○円〜」と書いてあれば、その金額で済みますか?
A. 下限の目安であることが多く、取引量・取引所数・DeFi/NFTの有無で上振れします。正確な金額は見積りで確認するのが良いです。
Q. 自分で損益計算ツールを使えば費用は下がりますか?
A. 資料の準備には役立ちますが、それだけで自動的に値引きになるわけではありません。当事務所のセット料金にはツール利用料が含まれ、加算は取引所数・ウォレット数・取引件数などで決まります。ツールの出力を整えて渡していただくと、確認の手間が減り、見積りの前提から外れにくくなります。
Q. 過去の申告漏れもまとめて頼むと割高ですか?
A. 年度ごとに料金を計算し、必要な過年度の資料を確認します。放置すると加算税・延滞税のリスクがあるため、早めのご相談がおすすめです。
Q. 損益計算だけを頼めますか?
A. はい。計算結果とレポートをお渡しし、申告はご自身または顧問税理士が行う形でも構いません。料金は見積相談で個別にご案内します。
Q. 見積もりの後に料金が上がることはありますか?
A. フォームの入力内容と見積りの前提(取引件数2万件以下・利益1,000万円未満・ツール非対応の取引所なし)がどちらも実際と一致していれば、追加料金はありません。損益計算の結果これらが異なった場合は、料金表に基づいて差額を精算します。多くお支払いいただいていた場合は返金します。
仮想通貨の確定申告の税理士費用は、取引量・取引所数・取引の複雑さ・損益計算ツールの対応状況で変わり、定額の相場では測れません。損益計算だけを頼むか申告まで頼むかを決め、取引所・ウォレット・申告内容の事実を揃えて見積相談に出すと、見積額と算定の前提が分かります。前提と実際が違ったときだけ、計算後に差額を精算します。確定申告全体の流れは仮想通貨の確定申告ガイド(完全版)も参考にしてください。
当事務所への依頼を検討される方は、仮想通貨の税理士に依頼するなら(対応領域・料金のご案内)をご覧ください。
※料金は税込表記。提供範囲は申込ページをご確認ください。
本記事は2026年9月時点の料金表・利用規約と一般的な税務上の取扱いに基づき、村上裕一公認会計士事務所が監修しています。税制改正や個別のご事情により取扱いが異なる場合があります。実際の申告・依頼の判断にあたっては、最新の情報をもとに税理士へご確認ください。

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

