仮想通貨ステーキング報酬の税金はどうなる?課税タイミングと計算方法を徹底解説!
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年10月27日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
仮想通貨(暗号資産)の確定申告や税務を、専門の税理士に依頼したいとお考えの方へ。当事務所のサービス内容を整理してご案内します。
次のようなお悩みは、暗号資産(仮想通貨)取引をされている方から多く寄せられます。
これらはいずれも、暗号資産特有の論点に対応できる事務所でなければ解決が難しいものです。一般的な確定申告には対応できる税理士でも、暗号資産の損益計算や所得認識までカバーできるとは限りません。実際、「相談したら断られた」「対応できると言われたが不安が残った」という声は少なくありません。
当事務所はこうしたご相談を専門に扱っており、複雑な取引ほど、整理して正確に申告するお手伝いができます。税理士を選ぶ際の比較ポイントを先に確認したい方は、暗号資産に強い税理士の選び方をご覧ください。
当事務所が暗号資産税務で選ばれている理由を整理します。
なお、当サイトでは相談件数や顧問先数などの具体的な数字は、実態に基づくもののみを記載する方針です。誇張した数字は掲載していません。一般税理士との違いについてはなぜ専門税理士でないと危険なのかでも詳しく解説しています。
当事務所の進め方
暗号資産の申告では、まず「どの取引所・ウォレットで、どんな取引をしているか」を正確に把握することが出発点になります。当事務所では、損益計算ツールの出力データや取引履歴をもとに、取得価額の計算方法(総平均法・移動平均法)の選択、複数取引所の名寄せ、DeFi・NFT・海外取引の所得認識までを一貫して整理します。判断が分かれる論点については、確定していることと解釈が分かれることを切り分けてご説明し、リスクを正しくお伝えしたうえで方針を決めます。「専門家に任せれば安心」で終わらせず、なぜその処理になるのかをご理解いただけるよう心がけています。
「自分で申告できないか」と考える方も多いですが、暗号資産(仮想通貨)の申告は、次のような点でつまずきやすいのが実情です。
これらは、暗号資産の申告を数多く扱っていないと判断が難しい論点です。税金や申告の基本そのものは仮想通貨の税金まとめ・仮想通貨の確定申告のやり方で解説していますが、ご自身のケースで判断に迷う場合は、専門事務所への依頼をご検討ください。
当事務所が対応できる領域を、網羅的にご案内します。ご自身の取引が含まれているかご確認ください。
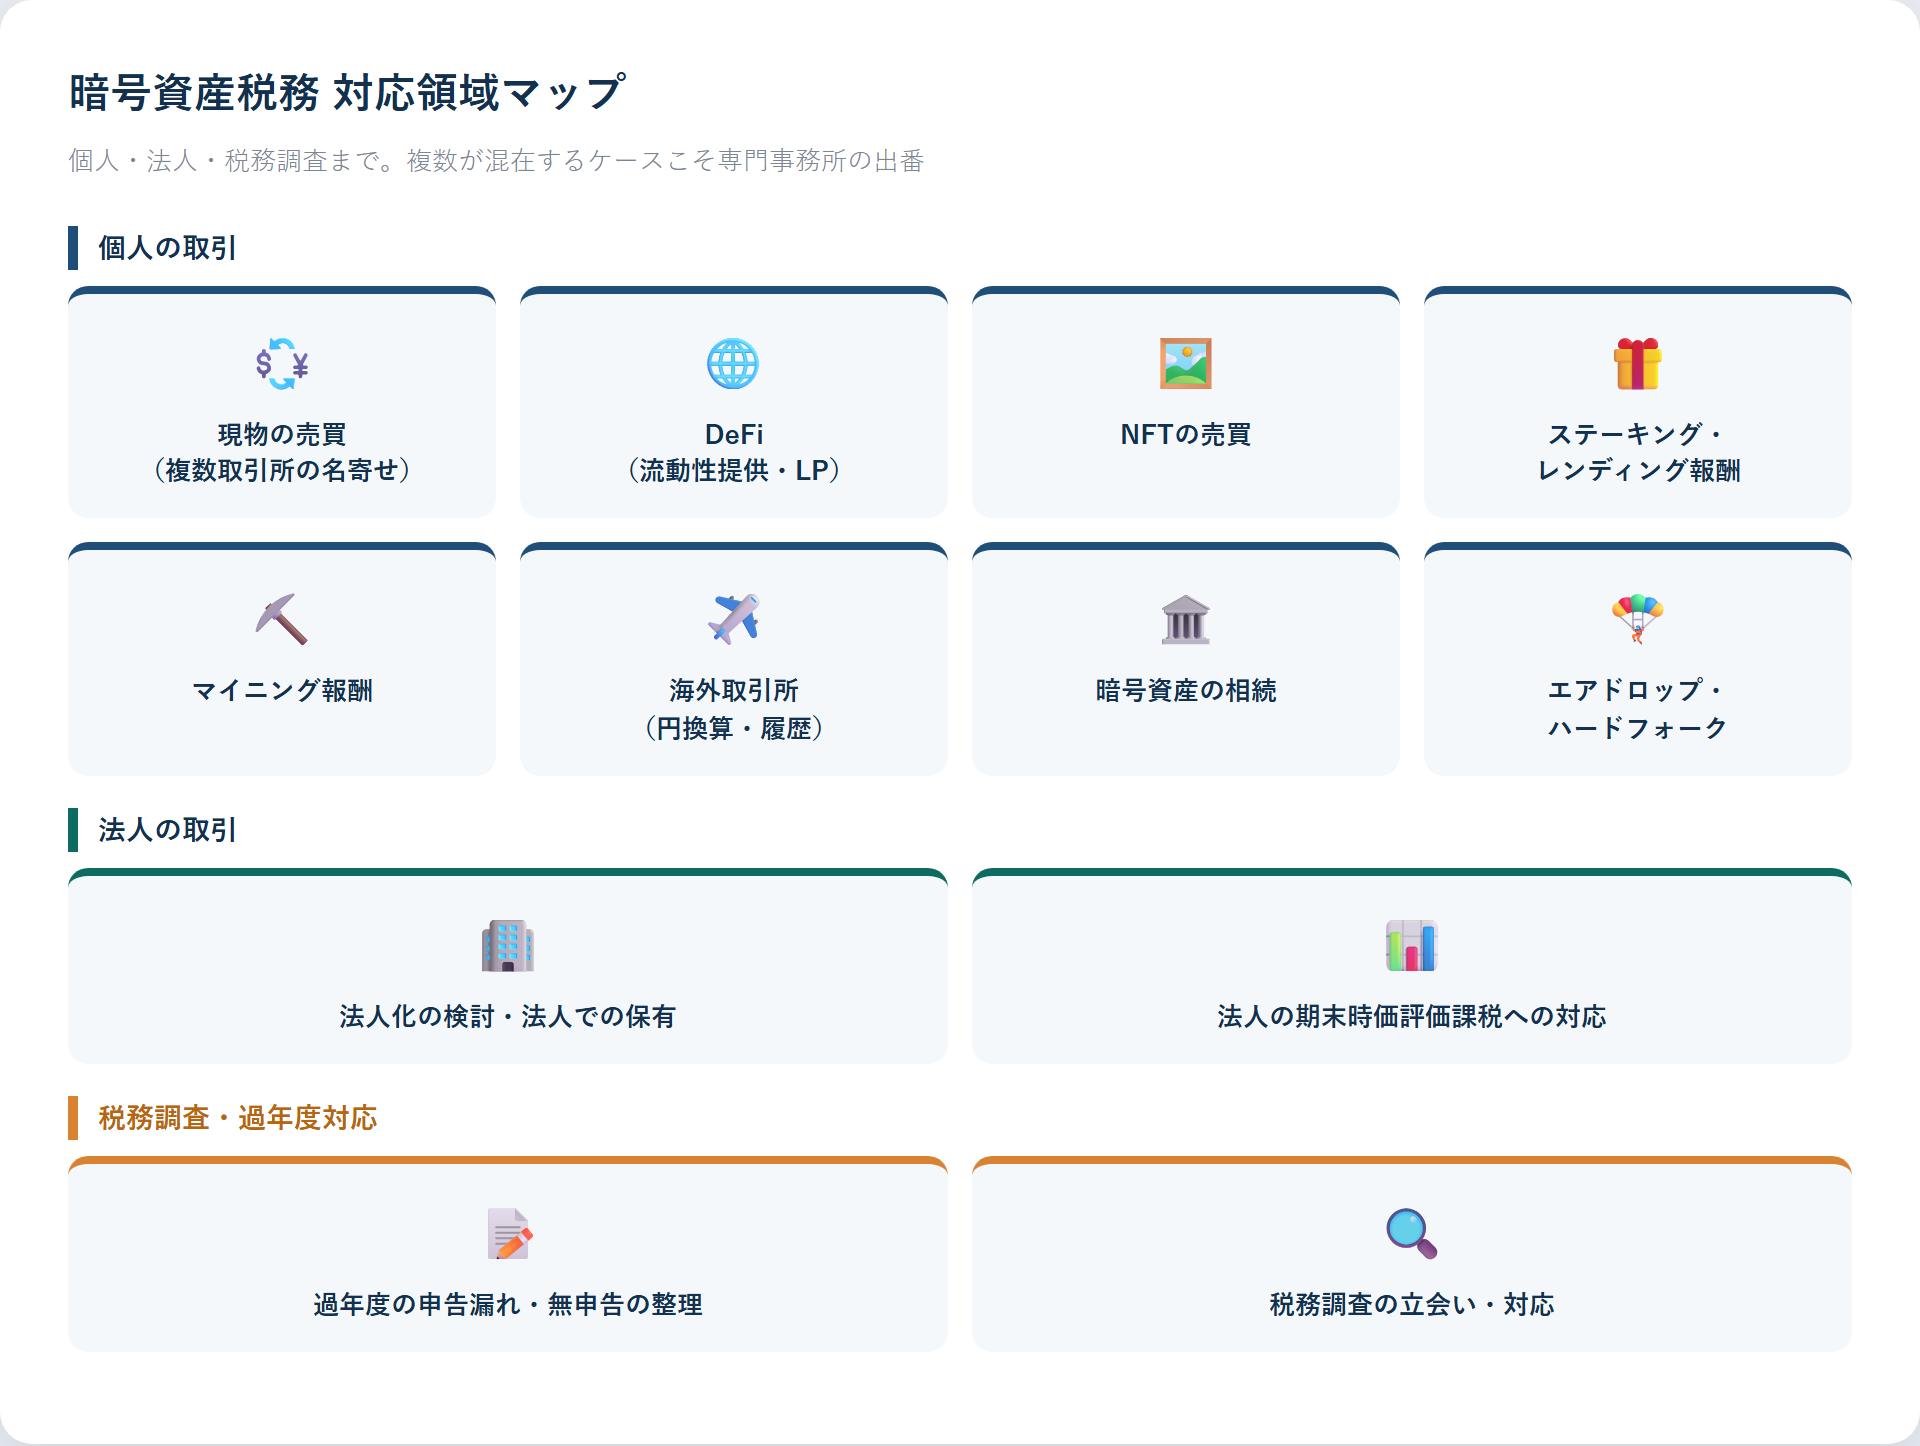
個人の取引
ステーキング・レンディング・マイニング・エアドロップの報酬は、原則として受取時の時価で雑所得として認識します(マイニングは事業所得となる場合もあり個別判断です)。一方、ハードフォークで分岐したコインは受取時点では取引相場が存在しないため非課税で、後日売却した時点で取得価額をゼロまたは低額として課税される取扱いです。こうした論点ごとの判断こそ、専門事務所の対応領域です。
法人の取引・その他
法人が活発な市場のある暗号資産を保有する場合、期末に時価評価し含み益にも課税されます(一定の自己発行暗号資産や譲渡制限付きのものは除外)。個人保有の含み益は引き続き課税されない点と扱いが正反対のため、法人化は慎重な検討が必要です。
税務調査・過年度対応
ご自身の取引がこの中の複数にまたがっていても問題ありません。むしろ「国内・海外・DeFi・NFTが混在していて整理がつかない」というケースこそ、専門事務所がもっとも力を発揮する場面です。どの領域が含まれているか分からない場合も、無料見積もりで取引内容をうかがえば、対応の可否と進め方をお伝えできます。
料金は事前に分かることが、安心して依頼いただくための前提だと考えています。当事務所では、依頼形態ごとに料金をご案内しています。
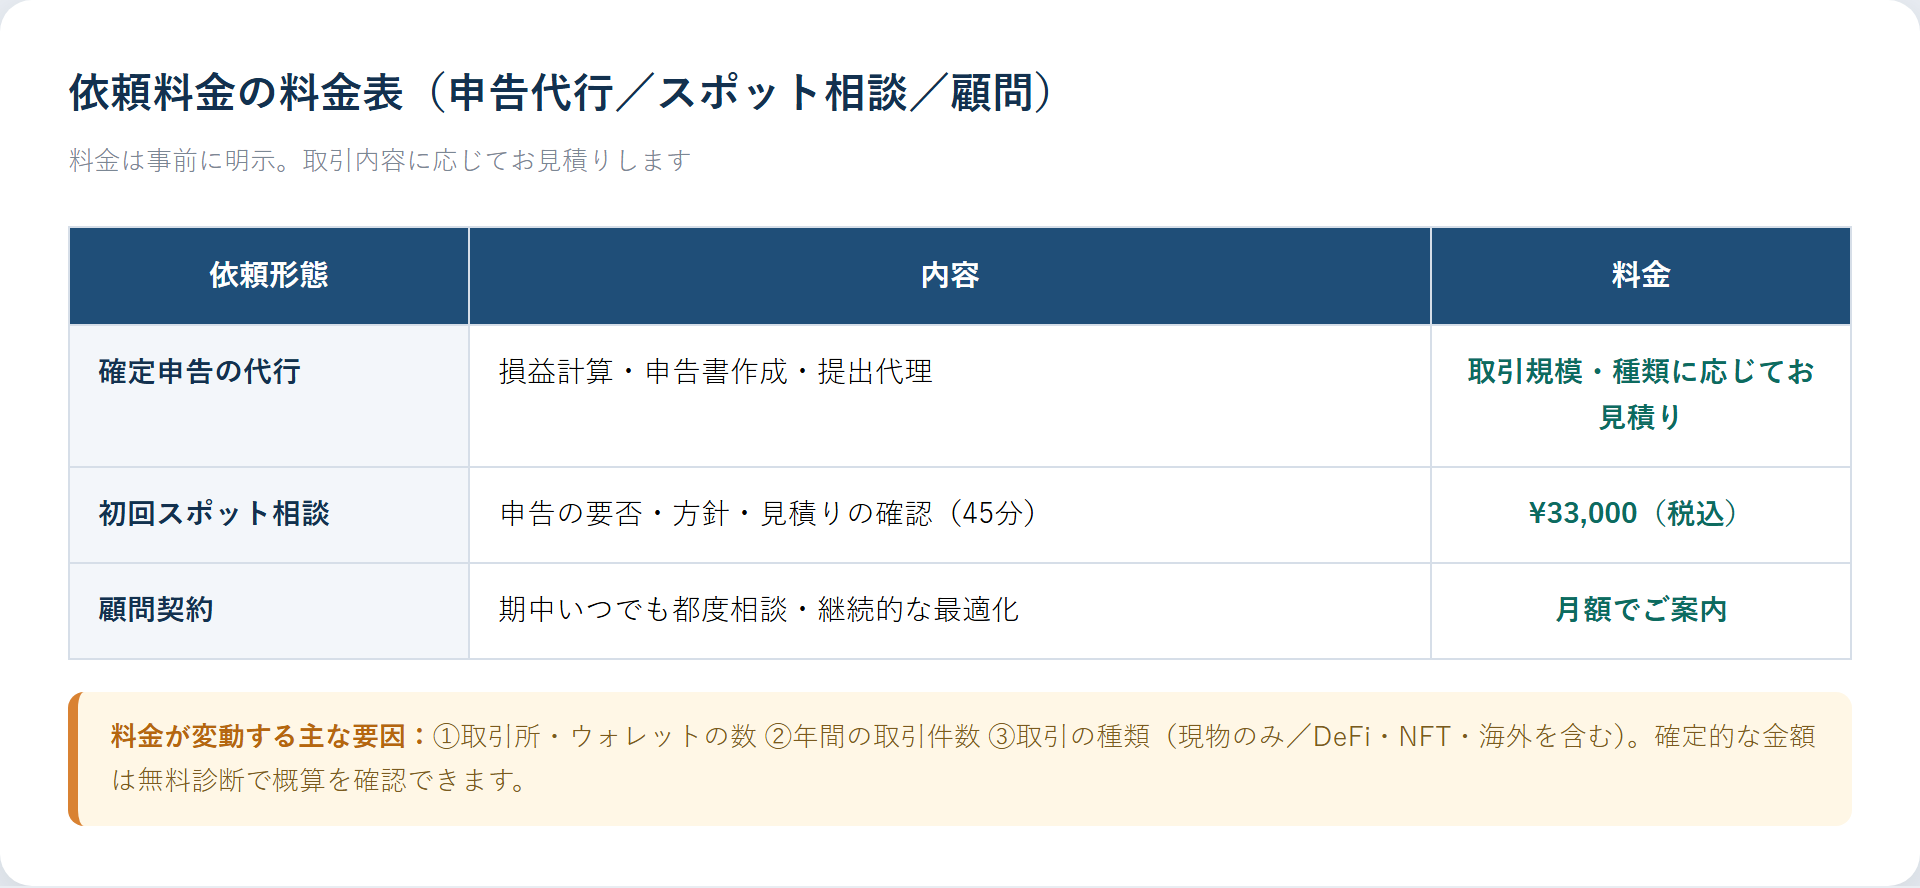
料金が変動する主な要因は、①取引所・ウォレットの数 ②年間の取引件数 ③取引の種類(現物のみか、DeFi・NFT・海外を含むか)です。費用相場の一般的な考え方は税理士に頼む費用相場と料金が変わる要因、税理士相談の位置づけは税理士相談は必要?税務署との違いもご参照ください。依頼前に相場観をつかみたい方は税理士費用の相場と料金が決まる要因もご参照ください。確定的な金額は、記事末尾の無料見積もりから、税理士がメールでお伝えします。
ご自身の取引タイプに近いものから、料金と対応の目安をつかんでください(金額は目安であり、実額はお見積りで確定します)。
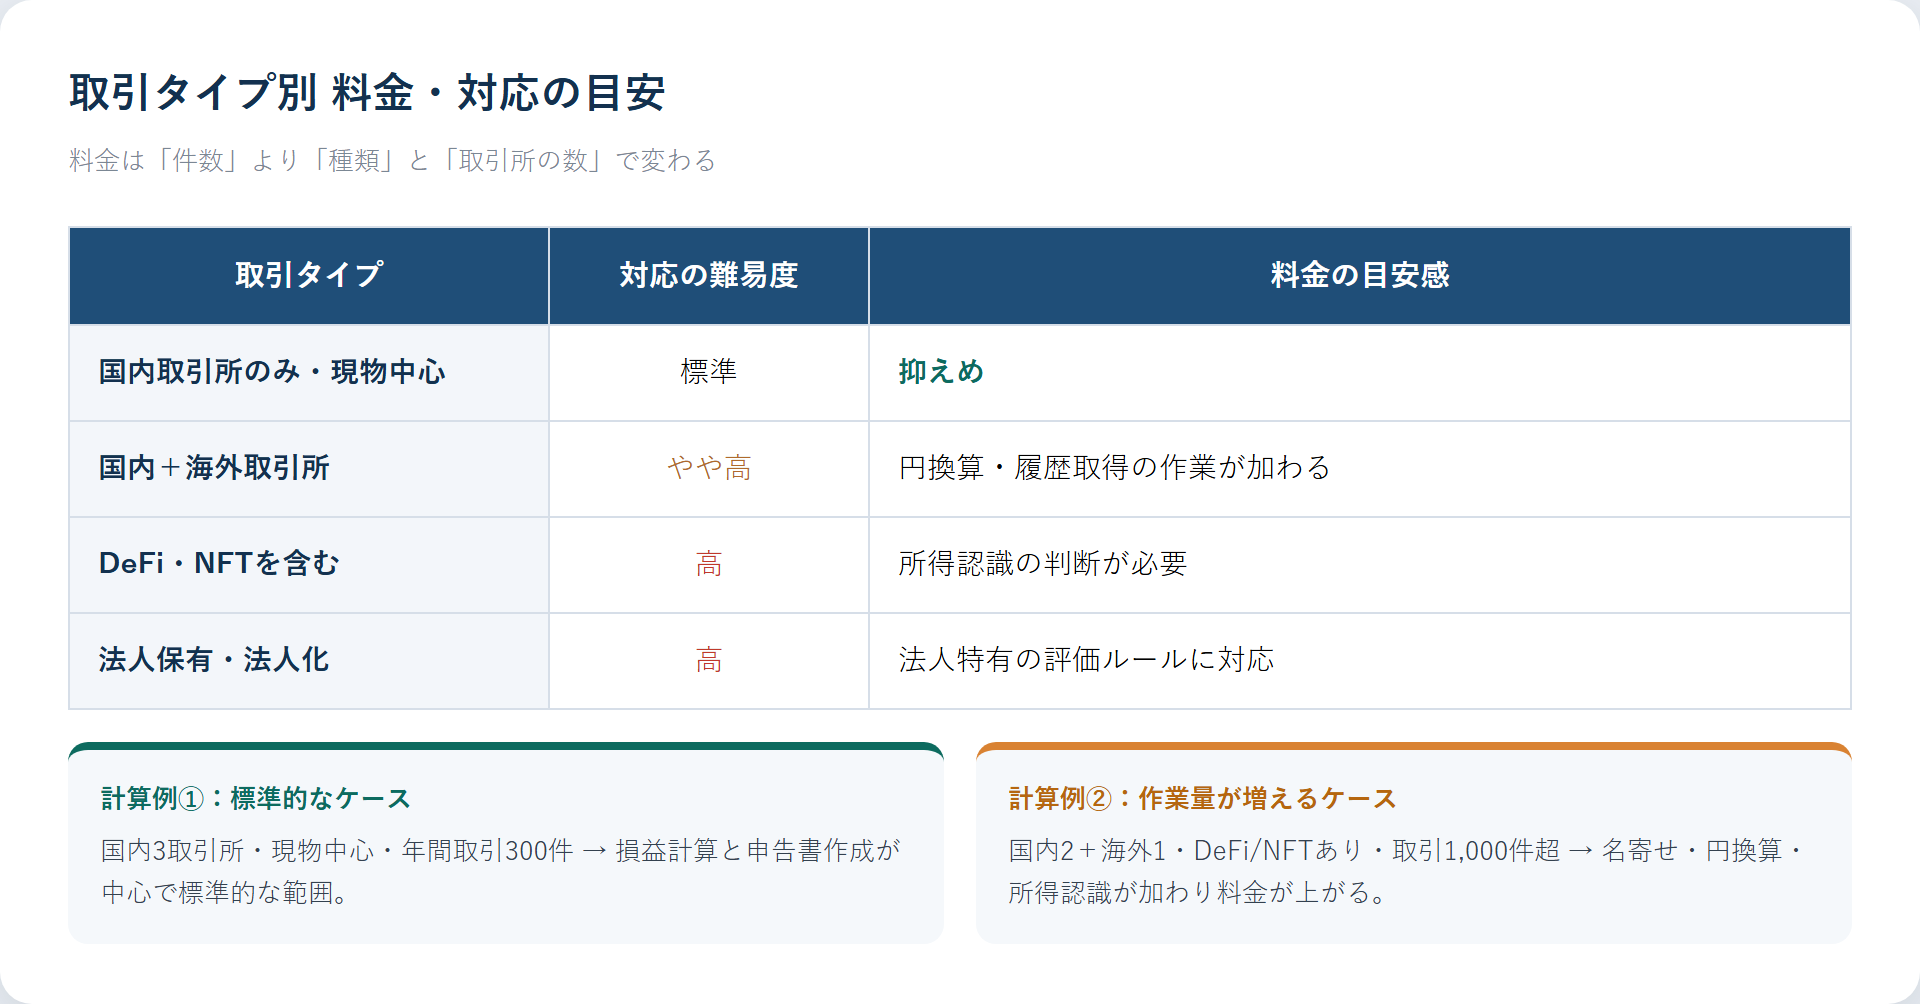
| 取引タイプ | 対応の難易度 | 料金の目安感 |
|---|---|---|
| 国内取引所のみ・現物中心 | 標準 | 抑えめ |
| 国内+海外取引所 | やや高 | 円換算・履歴取得の作業が加わる |
| DeFi・NFTを含む | 高 | 所得認識の判断が必要 |
| 法人保有・法人化 | 高 | 法人特有の評価ルールに対応 |
計算例①:国内3取引所・現物中心・年間取引300件の場合 → 損益計算と申告書作成が中心で、標準的な範囲です。
計算例②:国内2+海外1取引所・DeFi/NFTあり・取引1,000件超の場合 → 名寄せ・円換算・所得認識の判断が加わり、作業量に応じて料金が上がります。
料金が上がる主な要因は、取引の「件数」よりも「種類」と「取引所の数」です。たとえば、国内取引所1か所で現物を年に数百回売買していても作業は比較的標準的ですが、海外取引所やDeFiが1つ加わるだけで、円換算・名寄せ・所得認識の判断が増え、作業量が大きく変わります。ご自身の取引が「国内のみ/海外を含む/DeFi・NFTを含む/法人」のどこに当たるかを把握しておくと、見積りの目安がつかみやすくなります。
取引タイプ別の費用感は、選び方の視点を交えた費用相場の早見表もあわせてご覧ください。正確な金額は、取引内容をうかがったうえでお見積りします。まずは無料見積もりをご依頼いただくのが、いちばんの近道です。
確定申告のご依頼は、無料見積もりから始まります。有料のスポット相談を通す必要はありません。流れは5ステップです。
各ステップでご準備いただくものと所要の目安は次のとおりです。
申告の要否、DeFi・NFT・海外取引所の方針、過年度や税務調査のリスクなど、個別の税務判断を先に相談したい方は、税務スポット相談(45分 ¥33,000・税込)もご利用いただけます。
ステップ3で必要となる資料は仮想通貨の確定申告の添付書類にまとめています。確定申告の期限が近い時期はご依頼が集中するため、お早めのご相談をおすすめします。
※以下は、当事務所に寄せられるご相談の典型的なケースを、個人が特定されない形で一般化してご紹介するものです。
ケース1:複数取引所で損益が合わない(会社員の方) 3つの取引所で売買し、自分で集計したところ損益が合わず申告に不安があったケース。各取引所の履歴を名寄せして取得価額を整理し、正確な損益で申告まで対応しました。
ケース2:DeFi・NFTの扱いが分からない DeFiの流動性提供とNFTの売買があり、どの時点で所得が生じるか判断できなかったケース。取引内容を確認し、論点ごとに所得認識の方針を整理しました。
ケース3:海外取引所の円換算が煩雑(海外取引所) 海外取引所をメインに使っており、円換算と履歴取得に行き詰まっていたケース。取引時点のレートでの換算方針を定め、申告に必要な形へ整えました。
ケース4:過去の申告漏れに気づいた(取引履歴がない場合) 数年前の利益を申告していなかったことに気づき、調査が来る前に整理したいというケース。早期の自主的な対応につなげました。
ケース5:法人化を検討(法人化) 取引が増え法人化を検討していたケース。個人と法人で異なる評価ルール(期末時価評価など)を踏まえ、判断材料を整理しました。
これらに共通するのは、「自分のやり方で合っているか不安」「複雑すぎて手が止まっている」という状態から相談に来られている点です。取引の内容が違っても、まずは現状を整理し、確定していることと判断が分かれることを切り分けるところから始めれば、進むべき方向は見えてきます。ご自身のケースに近い例があれば、無料見積もり(ご依頼の場合)やスポット相談(個別のご相談の場合)で、より具体的にお話しできます。
「忙しくて集計まで手が回らない」「全部お任せしたい」という方へ。任せられる範囲を明確にしておきます。
任せられること:取引履歴をもとにした損益計算、確定申告書の作成、税務署への提出(代理)。
ご自身で用意していただくもの:各取引所の年間取引報告書・取引履歴(CSV等)、DeFi・NFTがある場合はウォレットの取引情報。
ポイントは、取引履歴さえご用意いただければ、計算から申告まではお任せいただけることです。逆に言えば、丸投げで唯一つまずきやすいのが「履歴の準備」です。各取引所の年間取引報告書や取引履歴は、取引所の管理画面からダウンロードできますが、どのデータを出せばよいか分からないという声も多くいただきます。当事務所では、取引所ごとに「どの画面から・どの期間の・どの形式のデータを出せばよいか」をご案内しますので、データの取得自体に不安がある方もご安心ください。
DeFiやNFTの取引がある場合は、ウォレットアドレスやトランザクションの記録も必要になります。こうした資料の集め方からサポートしますので、「何をどう集めればいいのか分からない」段階からご相談いただけます。丸投げの進め方の詳細は仮想通貨の確定申告は税理士に丸投げできる?、必要書類は添付書類・確定申告のやり方をご覧ください。
過去の利益を申告していなかった、税務署から連絡が来た、という場合も対応します。
一般論として、税務調査を受ける前に自主的に期限後申告・修正申告を行うほうが、調査後に指摘されるよりも加算税の負担が軽くなります。気づいた時点で早めに動くことが有利です。
税務当局は、国内取引所の法定調書提出制度・銀行口座との資金移動履歴の照合・税務調査での履歴確認、さらに今後の国際的な暗号資産の情報交換制度の整備などを通じて、暗号資産取引を把握する体制を強化しています。「海外取引所だから分からない」と考えるのは危険です。
過年度対応の進め方
過去分の申告漏れに気づいた場合、まずは「いつの年分が、どのくらい漏れているか」を把握することから始めます。当時の取引履歴が手元にない場合でも、取引所から過去のデータを取り直したり、ウォレットの記録をたどったりして、可能な限り正確な損益を復元します(取引履歴が残っていないケースの考え方は取引履歴がない場合もご参照ください)。そのうえで、期限後申告・修正申告として整理し、必要に応じて納税の段取りまでご相談します。
当事務所では、過年度分の損益整理から税務調査の立会い・対応まで承ります。なお延滞税は、法定の割合に基づき日割りで課される利息であり、割合は年度によって変動します。放置している期間が長いほど負担は積み上がるため、「漏れているかもしれない」と感じた段階での早めのご相談が、結果的に負担を抑えることにつながります。
暗号資産の税制は大きな転換期にあり、当事務所は最新の動向を踏まえてご案内します。令和8年度税制改正で特定暗号資産の申告分離課税20.315%が法律として創設されました。2028年1月1日以降の取引から対象になる見込みで、特定暗号資産の範囲を決める財務省令はまだ出ていません。2026年9月時点の整理は次のとおりです。
暗号資産の税制改正の状況(2026年10月22日 確認)
詳しくは暗号資産(仮想通貨)の分離課税特集(よくある質問と根拠条文)をご覧ください。一次資料:e-Gov法令検索「租税特別措置法」(改正後・施行前)
あわせて、分離課税の開始後は暗号資産の売却が「譲渡所得」になる場合があり、改正後の条文では取得費加算の特例(租税特別措置法39条)も暗号資産を対象から外していないため、相続した暗号資産にこの特例が使える可能性があります(相続から3年10か月以内の売却・譲渡所得に当たることなどが条件。国税庁の解説は未公表で確定ではありません)。使えれば、暗号資産を相続したときの負担(最大110%とも言われる二重課税の問題)が緩和されます。条件は仮想通貨の相続税は最大110%って本当?で解説しています。当事務所では、こうした「確定したこと」と「未確定のこと」を正確に切り分けてご説明し、2026年分の申告と、分離課税への移行の両方を見据えた判断をサポートします。
依頼形態は、取引の頻度やご状況に応じて選べます。
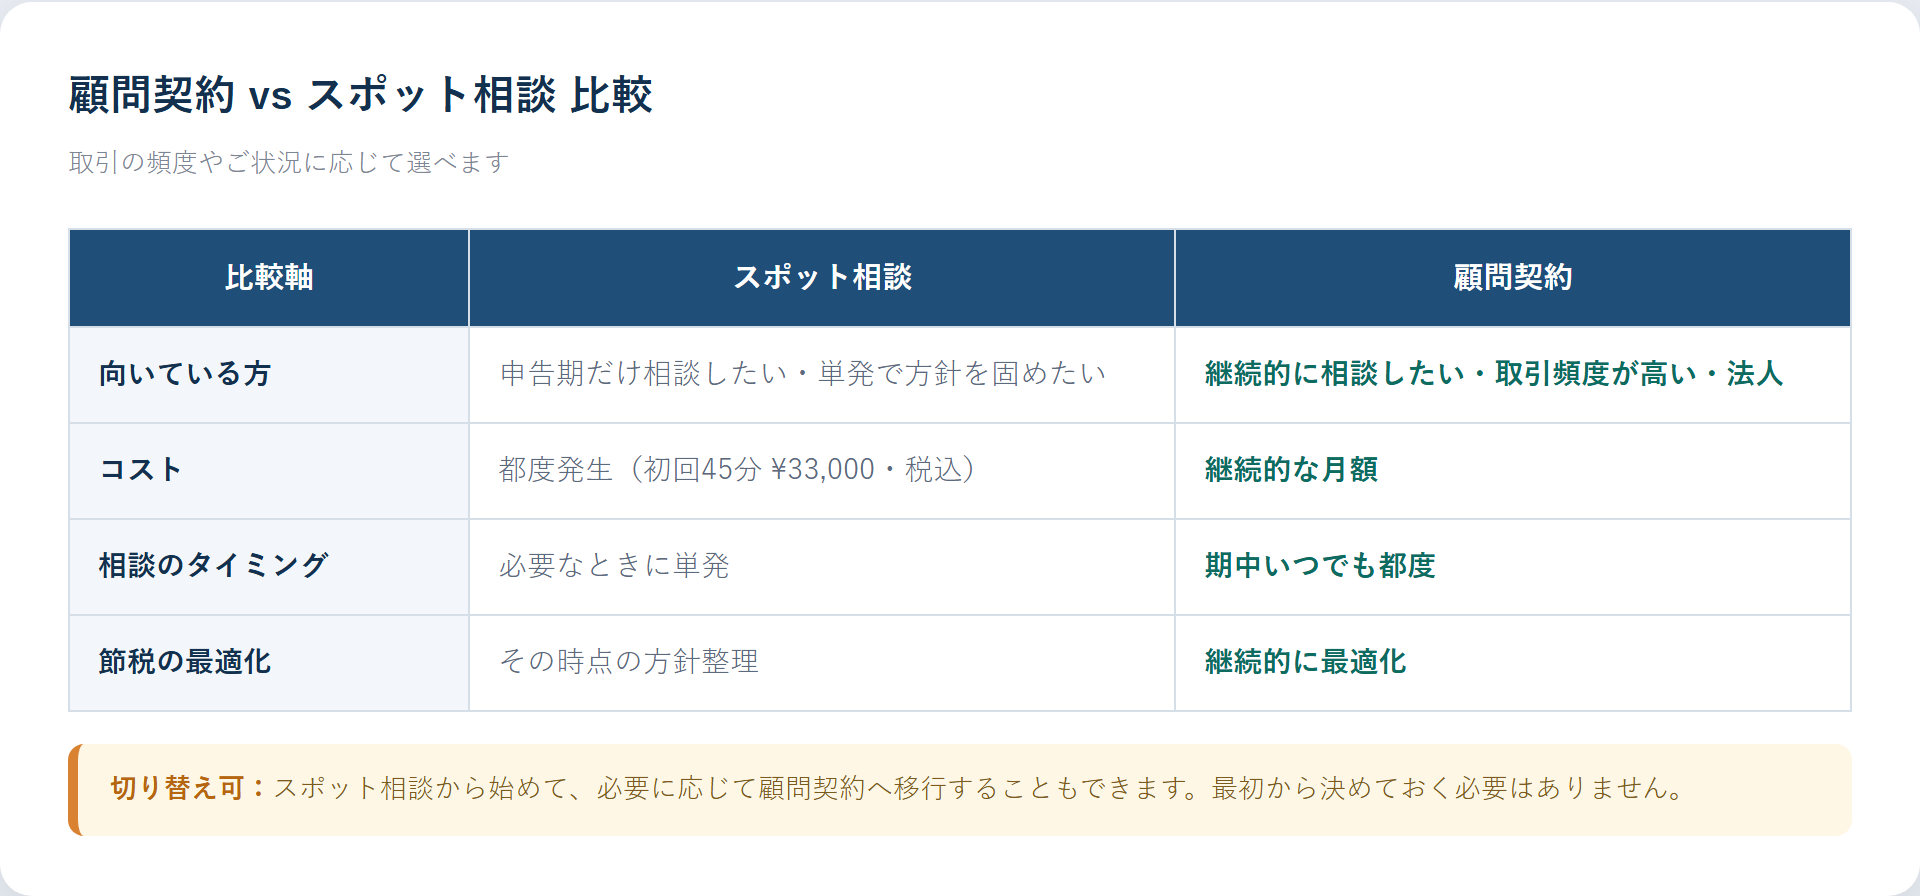
| スポット相談 | 顧問契約 | |
|---|---|---|
| 向いている方 | 申告期だけ相談したい・単発で方針を固めたい | 継続的に相談したい・取引頻度が高い・法人 |
| コスト | 都度発生(税務スポット相談 45分 ¥33,000・税込) | 継続的な月額 |
| 相談のタイミング | 必要なときに単発 | 期中いつでも都度 |
| 節税の最適化 | その時点の方針整理 | 継続的に最適化 |
取引が活発な方や法人の方は顧問契約、まずは方針だけ相談したい方はスポット相談が向いています。法人化を検討中の方は顧問でのご相談がスムーズです。
年に一度の確定申告だけ任せたい方は無料見積もりから:申告のご依頼は、スポット相談を通さずに無料見積もりからお申し込みいただけます。今年の取引について個別の税務判断を固めたい方は、スポット相談が向いています。一度ご依頼いただいたあとに、必要に応じて顧問契約へ切り替えることもできます。
こんな方は顧問契約を:毎月のように取引している、複数の取引所・DeFiを継続的に使っている、法人で暗号資産を保有している、期中から節税を意識して動きたい——という方は、その都度相談できる顧問契約のほうが結果的に効率的です。期末の評価や納税の見通しを早めに立てられるため、慌てずに済みます。
どちらが合うか迷う場合は、無料見積もり(またはスポット相談)でご状況をうかがったうえで、ご提案します。最初から契約形態を決めておく必要はありません。
暗号資産税務は資料がデジタルで完結するため、オンラインで全国・海外からのご依頼に対応しています。
暗号資産の取引データはもともとデジタルで管理されているため、紙の書類を郵送したり、事務所まで足を運んだりする必要がほとんどありません。むしろ、近隣に暗号資産専門の税理士がいない地域の方ほど、オンラインで全国の専門事務所に依頼できるメリットは大きくなります。海外赴任中の方や、海外取引所をメインに使っている方からのご相談にも対応しています。「近くに頼める先がない」という理由で専門外の税理士に妥協する必要はありません。
Q1. 確定申告を丸ごと丸投げできますか?費用はいくらですか? A. 取引履歴をご用意いただければ、損益計算から申告書作成・提出代理まで承ります。費用は取引所の数・取引件数・取引の種類で変動するため、無料見積もりで、税理士がメールで料金をお伝えします。
Q2. 海外取引所やDeFi・NFTの取引も対応できますか? A. 対応できます。海外取引所の円換算、DeFi・NFTの所得認識など、暗号資産特有の論点に対応しています(対応領域をご参照ください)。
Q3. 過去の申告漏れがあります。今からでも依頼できますか? A. できます。一般論として、税務調査の前に自主的に期限後申告・修正申告を行うほうが加算税の負担は軽くなります。早めにご相談ください。
Q4. 取引所の年間取引報告書はどこで取得し、何を渡せばいいですか? A. 各取引所の管理画面からダウンロードできます。年間取引報告書・取引履歴(CSV等)をご用意いただければ計算可能です。詳しくは確定申告の添付書類をご覧ください。
Q5. 損失だけの年でも依頼する意味はありますか? A. 意味はあります。暗号資産の利益は原則として雑所得に区分され、他の所得との損益通算や繰越には制限があります。だからこそ、損失年でも取得価額を正しく管理しておくことが翌年以降に効いてきます。
Q6. 地方在住・海外在住でもオンラインで依頼できますか? A. できます。資料のやり取りも面談もオンラインで完結するため、全国・海外からご依頼いただけます。
Q7. 顧問とスポット、どちらを選べばいいですか? A. 申告期だけ相談したい方はスポット相談、取引頻度が高い方や法人の方は顧問契約が向いています。申告のご依頼は無料見積もりから、判断に迷う点の個別相談はスポット相談でどうぞ。スポットから始めて、必要に応じて顧問へ切り替えることも可能です。
Q8. 他の税理士に依頼中ですが、暗号資産部分だけ相談できますか? A. ご相談いただけます。顧問税理士が暗号資産に対応していない場合、暗号資産の損益計算や申告方針についてスポットでご相談いただくケースもあります。資料の連携方法も含めてご案内します。
Q9. 申告期限が迫っていますが、今からでも間に合いますか? A. 取引内容や資料の状況によります。確定申告の時期はご依頼が集中するため、間に合うかどうかも含めて、申告のご依頼は無料見積もりから、早めにご連絡ください。資料が揃っていれば対応できる場合があります。
ご状況に合わせて、3つの入口をご用意しています。
STEP0|公式LINE登録(無料特典3点) ①暗号資産の節税・申告前チェックリスト ②2026年版 暗号資産の確定申告準備ガイド ③LINE登録者限定1問無料相談 → 公式LINEに登録する(無料特典3点)
STEP1|無料の見積もり相談(フォーム送信) 対応可否/取引所タイプの判定/料金の内訳を、税理士が確認して2営業日以内にメールでお伝えします。 → 無料で見積もりを相談する(2営業日以内に返信)
STEP2|税務スポット相談(45分 ¥33,000・税込) 申告の要否、不足資料、DeFi・NFT・海外取引所の方針、過年度・税務調査リスク、見積もりの進行までご相談いただけます。個別の税務判断を相談したい方向けです(申告のご依頼はSTEP1の無料見積もりから)。 → 税務スポット相談を予約する(45分 ¥33,000・税込)
当事務所は、暗号資産(仮想通貨)税務に特化し、DeFi・NFT・海外取引所・税務調査・法人まで幅広く対応しています。料金は事前に明示し、資料のやり取りはオンラインで完結するため、全国どこからでもご依頼いただけます。
申告を依頼したい方は無料見積もり、個別の税務判断を相談したい方はスポット相談、まだ情報収集中の方は公式LINEからどうぞ。依頼前に選び方をもう一度確認したい方は暗号資産に強い税理士の選び方を、税金・申告の基礎は仮想通貨の税金まとめ・仮想通貨の確定申告のやり方をご覧ください。
本記事は2026年9月時点の一般的な税務上の取扱いに基づき、村上裕一公認会計士事務所が監修しています。税制改正や個別のご事情により取扱いが異なる場合があります。実際の申告・依頼の判断にあたっては、最新の情報をもとに税理士へご確認ください。
関連レポート: 【2026年 最新】暗号資産税制の年次レポート|20%分離課税・CARF・申告漏れ調査を税理士が総まとめ

DeFi・海外取引所をお使いの方へDeFi・海外取引所を含む料金を、税理士が見積もり
海外取引所・ウォレット・DeFiを含む複雑な取引に対応。お使いの取引所やウォレットをフォームで教えていただくと、損益計算+確定申告の料金(税込・内訳つき)を税理士が確認し、2営業日以内にメールでお送りします。見積もりの前提どおりなら追加料金はありません。

