仮想通貨を少しずつ利確する際の税金の計算方法とメリット・デメリット
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年09月7日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
暗号資産(仮想通貨)の利益が出たものの、「自分で確定申告できるのか」「税理士に頼むべきか」「そもそも普通の税理士で対応してもらえるのか」と迷っていませんか。
結論から整理すると、次の4点です。
この記事では、暗号資産税務に特化した公認会計士の視点から、税理士に依頼すべきかの判断軸・専門税理士の選び方・費用相場・探し方までを、判断に必要な材料として網羅的に解説します。
目次
暗号資産(仮想通貨)の申告を「必ず税理士に頼まなければならない」ということはありません。まずはご自身が自分で申告できるケースなのか、税理士に依頼したほうがよいケースなのかを切り分けましょう。
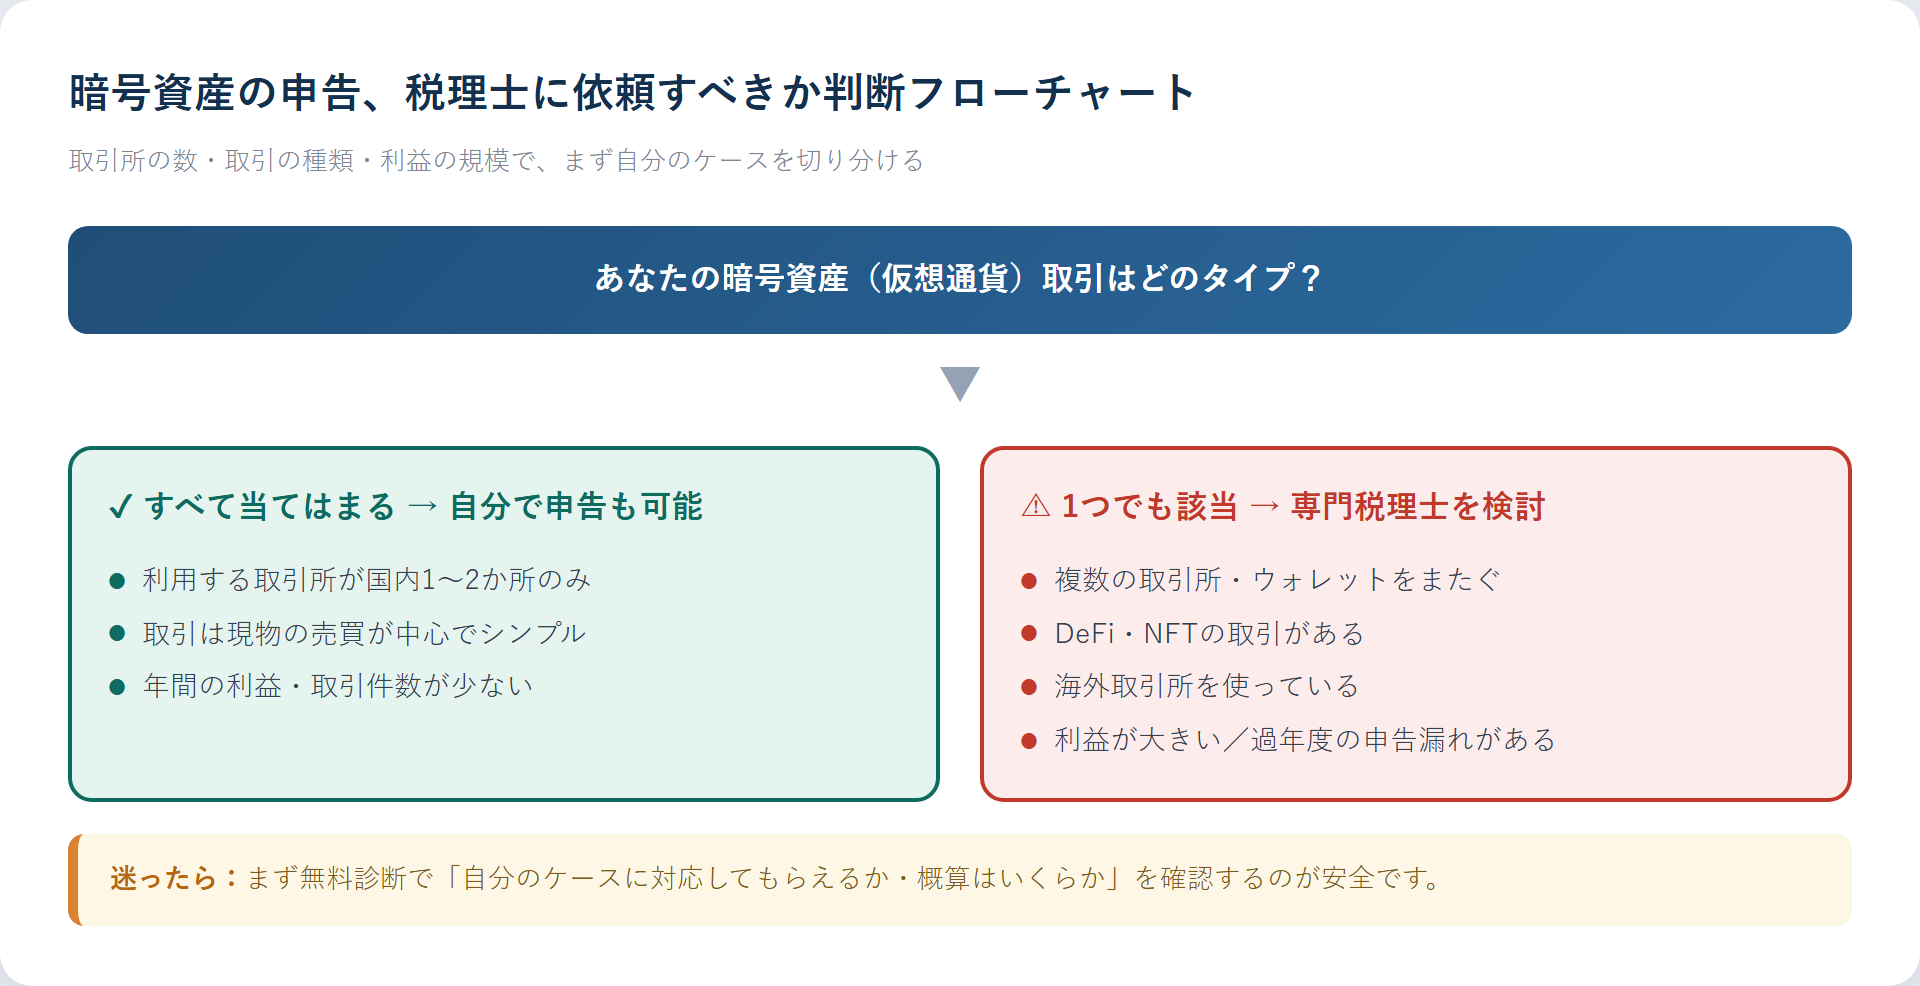
自分で申告しやすい典型例
このような場合は、各取引所が発行する年間取引報告書をもとに損益を集計し、国税庁の確定申告書等作成コーナーで申告まで完結できることが多いです。仮想通貨の税金の全体像や計算の考え方は、仮想通貨の税金まとめ(完全ガイド)、申告手続きの流れは仮想通貨の確定申告のやり方で詳しく解説しています。
税理士への依頼を検討したほうがよい典型例
これらに当てはまるほど、損益計算の難易度が一気に上がり、計算誤りが過大な納税やのちの税務調査リスクにつながります。判断に迷う場合は、次のフローで大まかな目安を確認してください。
なお、暗号資産取引による所得は原則として雑所得(総合課税)として扱われます。事業として継続的・組織的に行っている場合は事業所得等として個別に判断されますが、多くの個人投資家は雑所得に該当します。
税理士への依頼は費用がかかる一方で、それを上回る価値が生まれる場面があります。メリットとデメリットの両方を正直に整理します。
メリット
デメリット
暗号資産の利益が「雑所得」に区分される点は、節税を考えるうえで重要です。雑所得は損益通算や繰越控除に制限があるため、利益・損失の出方によって取れる対策が変わります(仮想通貨の雑所得と節税メリット)。たとえば、株式投資の損失のように「翌年以降に繰り越して相殺する」ことが、暗号資産の雑所得では原則としてできません。だからこそ、その年のうちに利益と損失をどう確定させるか、経費をどこまで適正に計上するかといった判断が効いてきます。こうした論点こそ、専門税理士の価値が出るところです。
なお、デメリットとして挙げた「依頼先選びの手間」は、裏を返せば最初の一回だけ丁寧に選べば、翌年以降も継続して任せられるということでもあります。一度自分の取引内容を理解してもらえれば、毎年の申告がぐっと楽になります。
「税理士なら誰でも仮想通貨の申告ができる」と考えるのは危険です。暗号資産には、他の所得にはない特有の難所があり、対応経験のない税理士では取りこぼしが起こりがちです。
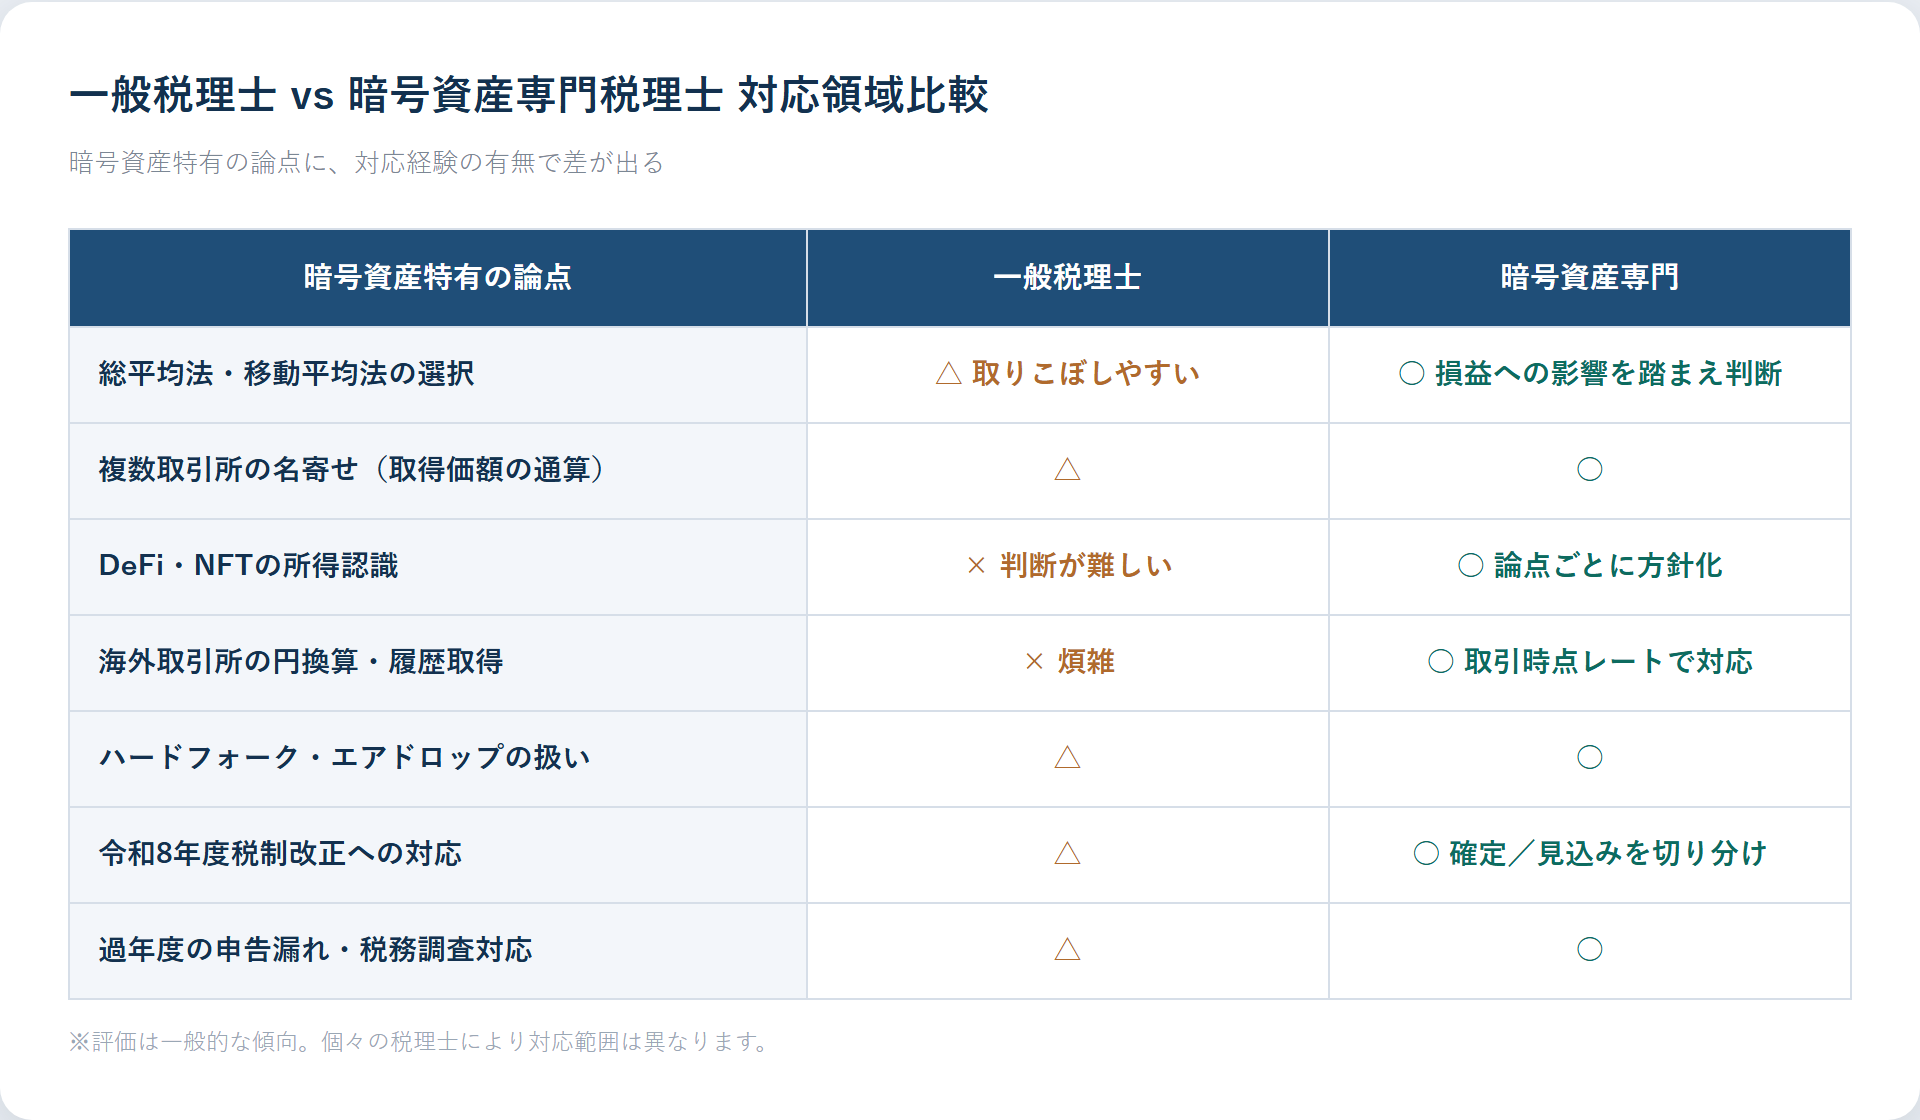
暗号資産特有の主な難所
これらを誤ると、本来より多く税金を払ってしまったり(過大納税)、逆に申告漏れとして後から加算税を課されたりします。
よくある取りこぼしの例
こうした論点は、暗号資産の申告を数多く扱っていないと気づきにくいものです。一般税理士と暗号資産専門税理士の対応範囲の違いを、次の表に整理しました。
「税務署で無料相談できるなら、税理士は不要では?」という疑問はよくあります。両者は役割がまったく異なります。
| 項目 | 税務署(無料) | 税理士 |
|---|---|---|
| 制度・手続きの一般的な説明 | ○ | ○ |
| 個別の損益計算・代理作成 | ×(自分で行う前提) | ○ |
| 節税の提案・最適化 | ×(中立の立場のため) | ○ |
| 税務調査の立会い・代理 | × | ○ |
| あなたの有利・不利の判断 | ×(公平な制度説明にとどまる) | ○ |
税務署は制度の説明はしてくれますが、あなたにとって有利な選択を一緒に考えたり、申告書を代わりに作成したりはしません。「制度を知りたい」なら税務署、「自分のケースを最適に処理したい」なら税理士と考えると分かりやすいでしょう。税理士相談と税務署相談の違いは、仮想通貨の税理士相談は必要?税務署との違いと費用相場でも詳しく解説しています。
ここが本記事の核心です。暗号資産に対応できる税理士を見極めるための、7つのチェックポイントを挙げます。問い合わせ前・面談時に、それぞれ確認してみてください。ランキングだけに頼らない候補の絞り込み方は暗号資産に強い税理士のおすすめの選び方でも詳しく解説しています。
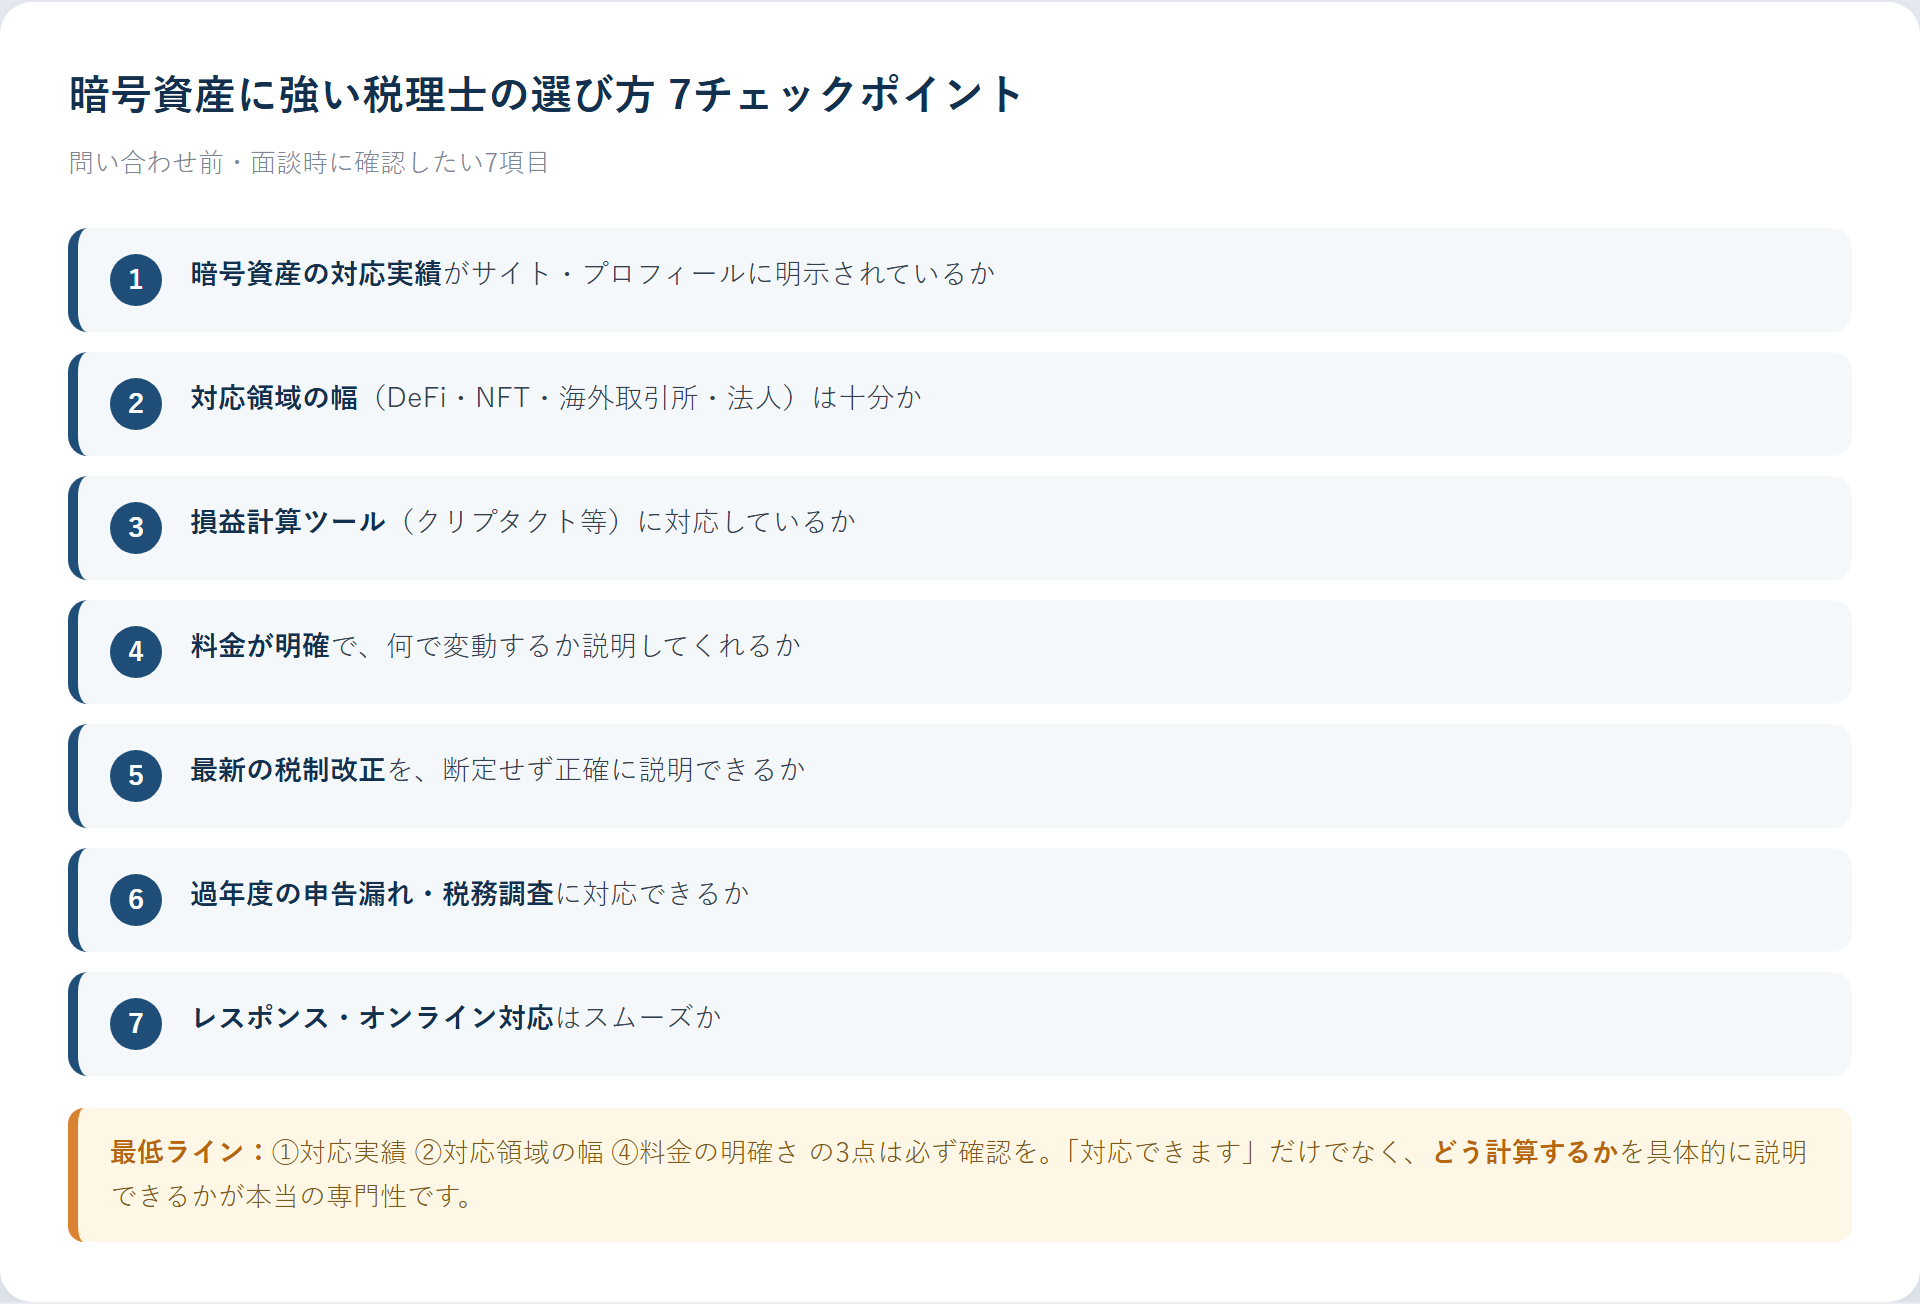
暗号資産の対応実績が明示されているか サイトやプロフィールに、暗号資産・仮想通貨の対応実績がはっきり書かれているかを確認します。確認質問例:「DeFiやNFTを含む申告の対応経験はありますか?」
対応できる取引領域の幅は十分か 現物だけでなく、DeFi・NFT・ステーキング・マイニング・海外取引所・法人保有まで対応できるかが分かれ目です。確認質問例:「海外取引所とDeFiの両方がある場合も対応できますか?」
損益計算ツールに対応しているか クリプタクトなどの損益計算ツールを使った計算に対応していると、複雑な取引もスムーズです。確認質問例:「損益計算ツールの出力データから対応してもらえますか?」
料金が明確か 料金体系が事前に分かるか、何で変動するのかを説明してくれるかを確認します。料金を一切開示しない事務所は注意が必要です。
最新の税制に対応しているか 令和8年度税制改正など、暗号資産の制度変更を踏まえた説明ができるかを確認します(後述のとおり改正法は公布済みですが、適用開始時期や対象範囲の細目は未確定の論点が多く、断定せず正確に説明できるかが専門性の証です)。
過年度の申告漏れ・税務調査に対応できるか 過去分の修正や税務調査の立会いまで対応できると、いざというとき安心です。
コミュニケーション・オンライン対応 レスポンスの早さ、オンラインで完結できるかも実務上は重要です。
これら7つは、すべてを完璧に満たす必要はありませんが、①対応実績 ②対応領域の幅 ④料金の明確さの3点は最低限おさえたいラインです。特に、ご自身の取引にDeFi・NFT・海外取引所が含まれる場合は、②の対応領域を具体的に質問して、経験の有無を確かめてください。「対応できます」という言葉だけでなく、どのように計算するのか(取引時点のレートで円換算する、ツールの出力をどう扱う、など)を具体的に説明できるかが、本当の専門性の見極めポイントです。
これらのチェックポイントを満たす事務所として、当事務所の対応領域や料金は仮想通貨税理士への依頼(サービス・料金・事例)にまとめています。
専門税理士を探す経路は、大きく3つあります。それぞれに長所と短所があります。検索のコツや問い合わせ文の例は仮想通貨に強い税理士の探し方にまとめています。
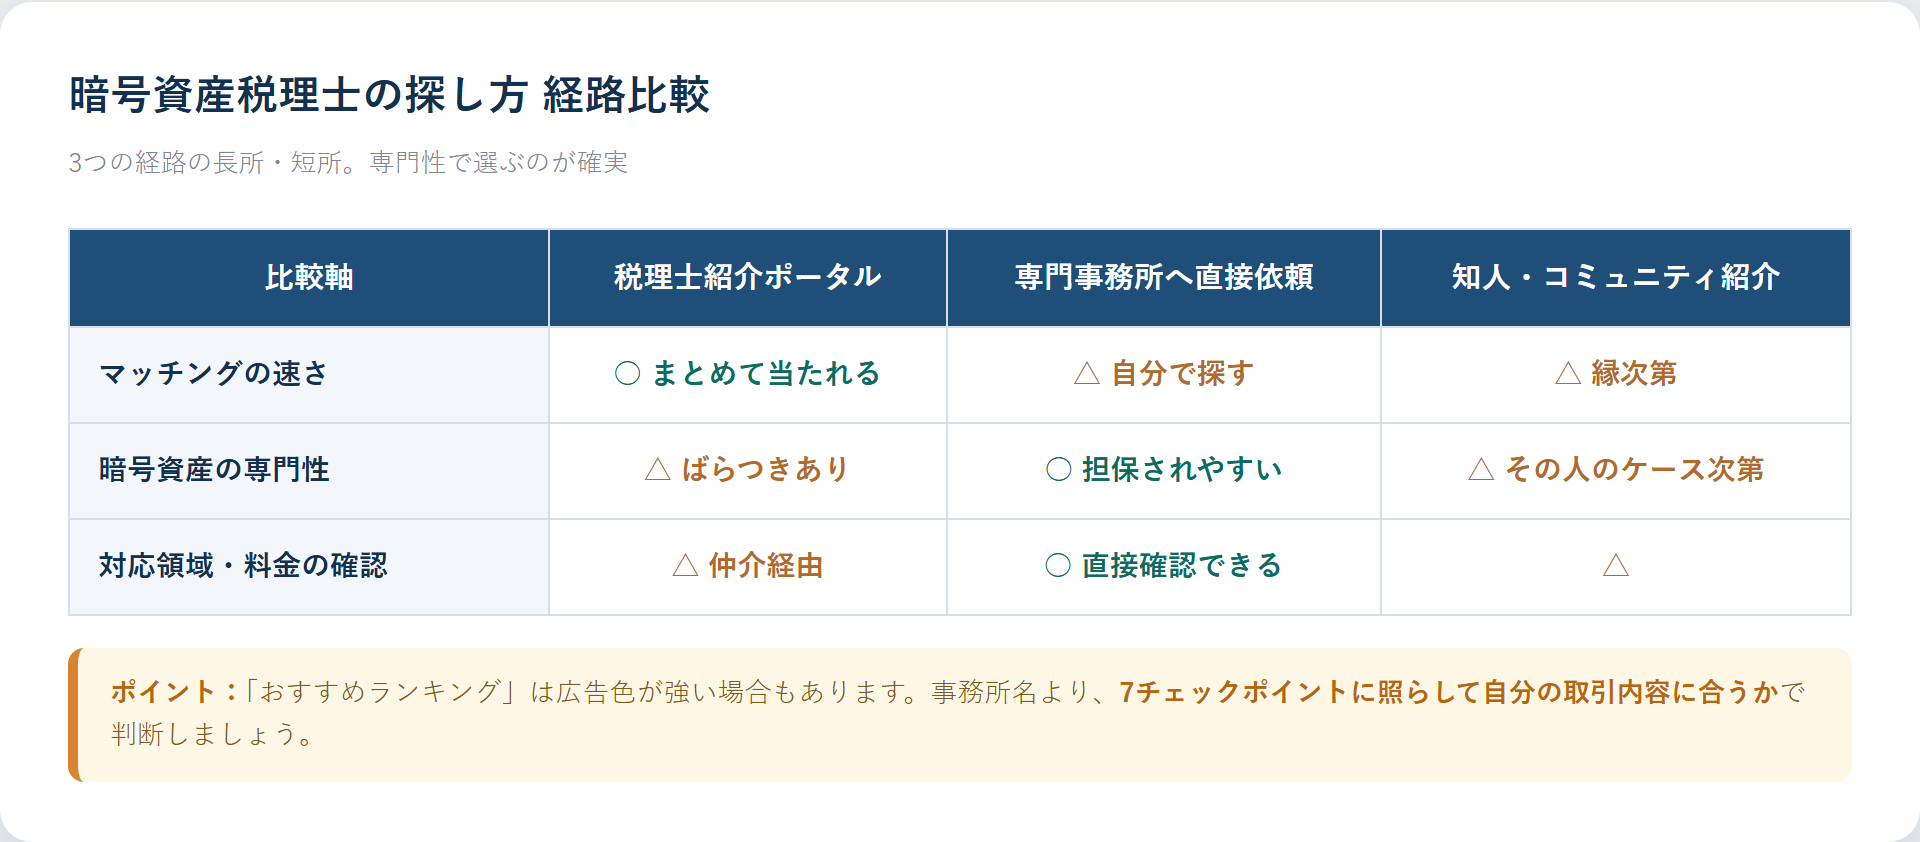
なお「暗号資産 税理士 おすすめ」と検索される方も多いですが、事務所名のランキングを鵜呑みにするのは避けたほうが無難です。広告色の強いランキングも存在するため、前章の7チェックポイントに照らして、ご自身の取引内容に合うかどうかで判断してください。探し方の具体的な手順は仮想通貨税理士の探し方、選定の観点は暗号資産税理士のおすすめの選び方でも補足しています。
ご自身のケースがどちらに近いか、取引内容ごとに整理しました。
| ケース | 目安 | 補足 |
|---|---|---|
| 国内取引所1〜2か所・現物のみ・少額 | 自分で申告しやすい | 報告書をもとに作成コーナーで完結可 |
| 複数取引所・取引件数が多い | 要検討 | 名寄せ・取得価額計算の負担が増える |
| ステーキング・レンディングの報酬がある | 専門推奨 | 受取時時価の認識が必要 |
| DeFi・NFTの取引がある | 専門推奨 | 所得認識の判断が難しい |
| 海外取引所を使っている | 専門推奨 | 円換算・履歴取得が煩雑 |
| 暗号資産を相続した | 専門推奨 | 相続税と所得税の論点が交差 |
| 法人で保有・法人化を検討 | 専門必須 | 法人特有の評価ルールがある |
| 過年度の申告漏れ・調査連絡がある | 至急専門へ | 早期対応が有利 |
特に法人で暗号資産を保有する場合、活発な市場のある暗号資産については期末に時価評価し、含み益にも課税される取扱いがあります(一定の自己発行暗号資産や譲渡制限付きのものは除外されます)。個人保有の含み益は引き続き課税されない点と扱いが正反対なので、法人化の検討時は専門家に相談してください。
費用は「いくらかかるのか分からない」ことが最大の不安要素です。まず、料金が変動する主な要因を押さえましょう。
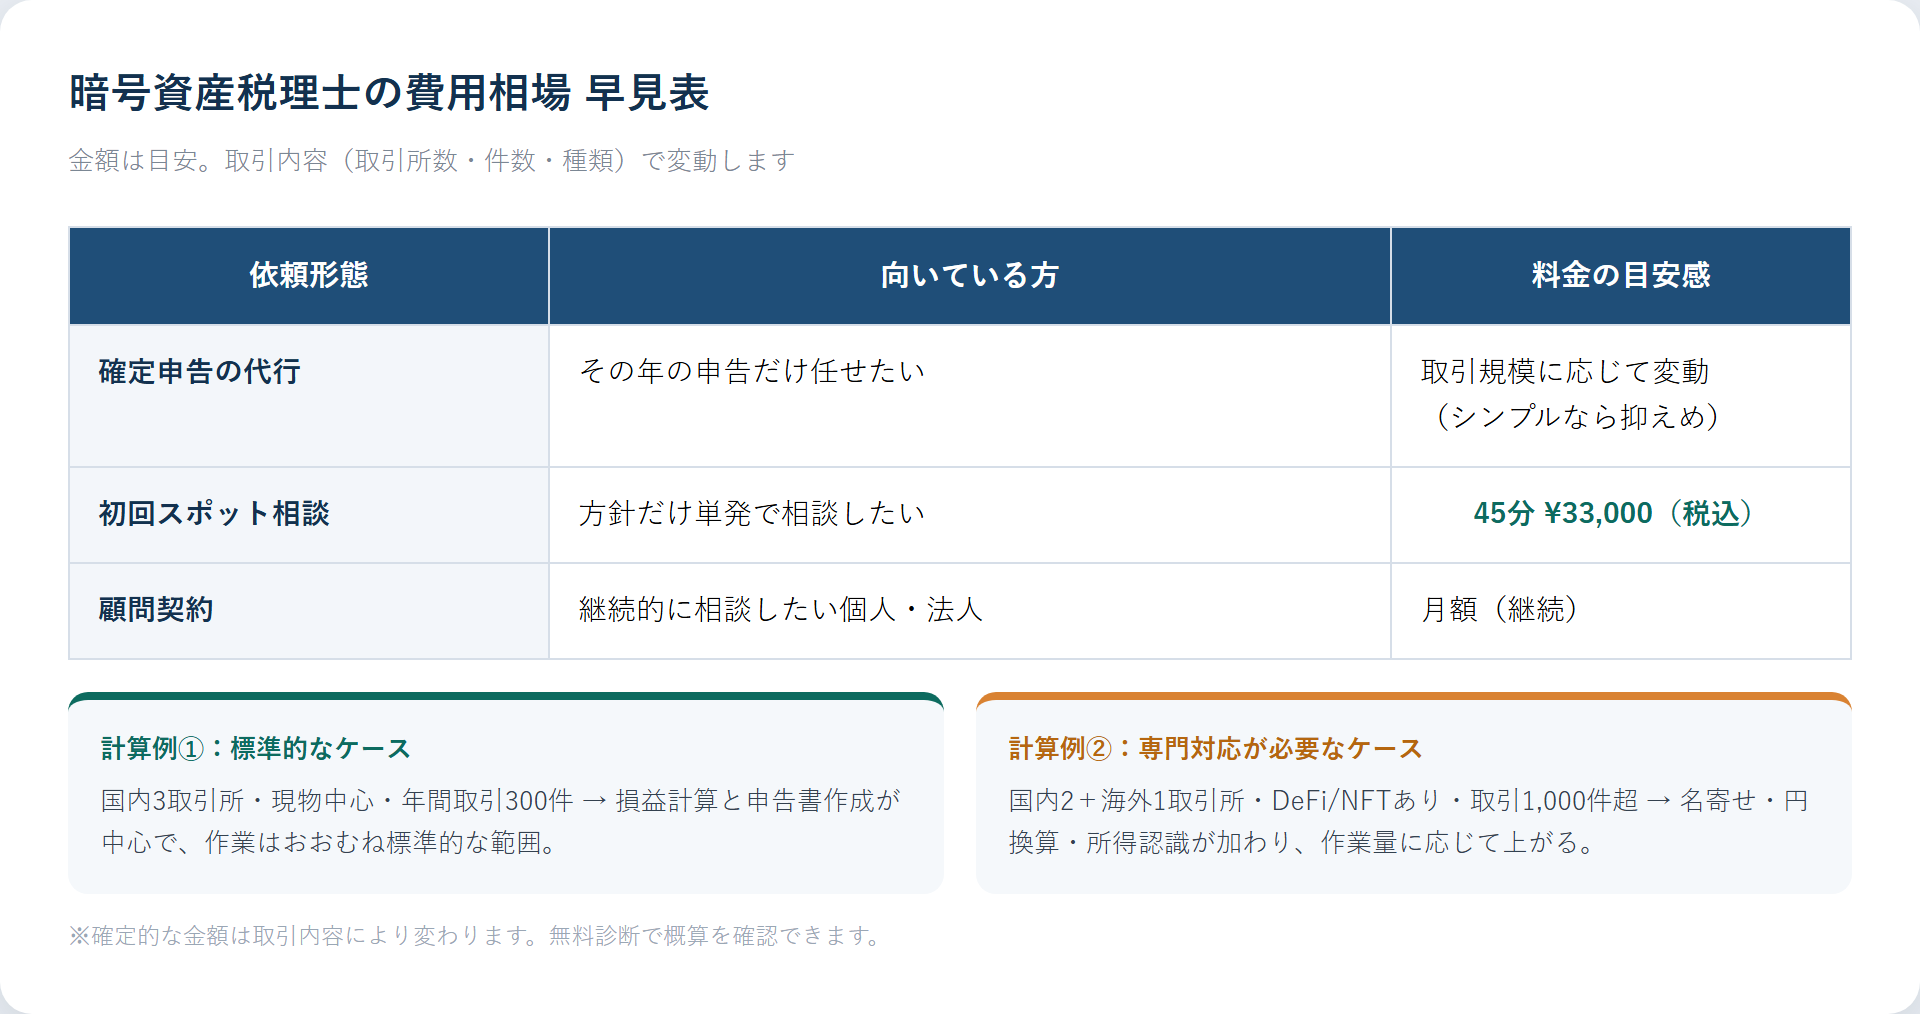
そのうえで、依頼形態別のおおまかな相場観は次のとおりです(金額は目安であり、実額は取引内容で変わります)。具体的な料金表と安く抑えるコツは仮想通貨の税理士費用の相場をご覧ください。
費用の考え方:税理士費用は支出ですが、過大納税の防止や、申告漏れによる加算税・延滞税(法定の割合に基づき日割りで課される利息。割合は年度により変動します)の回避と比べて判断するのが現実的です。たとえば、取得価額の計算を誤って本来より多く利益を計上してしまえば、その分だけ余計な税金を払うことになります。逆に、申告すべき利益を漏らしていれば、後から本税に加えて加算税・延滞税が上乗せされます。専門税理士に依頼することで、こうした「払いすぎ」と「漏れによる追徴」の両方を避けられる可能性が高まります。費用そのものの金額だけでなく、正しく申告することで防げる損失まで含めて比較するのが、後悔しない判断につながります。
費用相場と選び方の詳細は税理士に頼む費用相場と料金が変わる要因にまとめています。確定的な金額を知りたい場合は、記事末尾の無料診断で概算をご確認いただけます。
計算例①:国内3取引所・現物中心・年間取引300件の場合 → 損益計算と申告書作成が中心で、作業はおおむね標準的な範囲に収まります。
計算例②:国内2+海外1取引所・DeFi/NFTあり・取引1,000件超の場合 → 名寄せ・円換算・所得認識の判断が加わり、作業量に応じて費用が上がります。専門対応が必要になる典型例です。
「全部お任せ」と言っても、ご自身で用意していただく資料はあります。役割分担を明確にしておきましょう。
税理士に任せられること
ご自身で用意していただくもの
ポイントは、取引履歴さえ揃えば、計算から申告までは任せられるということです。逆に履歴が不足していると計算ができないため、ここがご自身の主な作業になります。必要書類の詳細は仮想通貨の確定申告の添付書類、丸投げの具体的な進め方は仮想通貨の確定申告を税理士に丸投げする方法をご覧ください。
初めて税理士に依頼する場合の、一般的な流れを5ステップで示します。
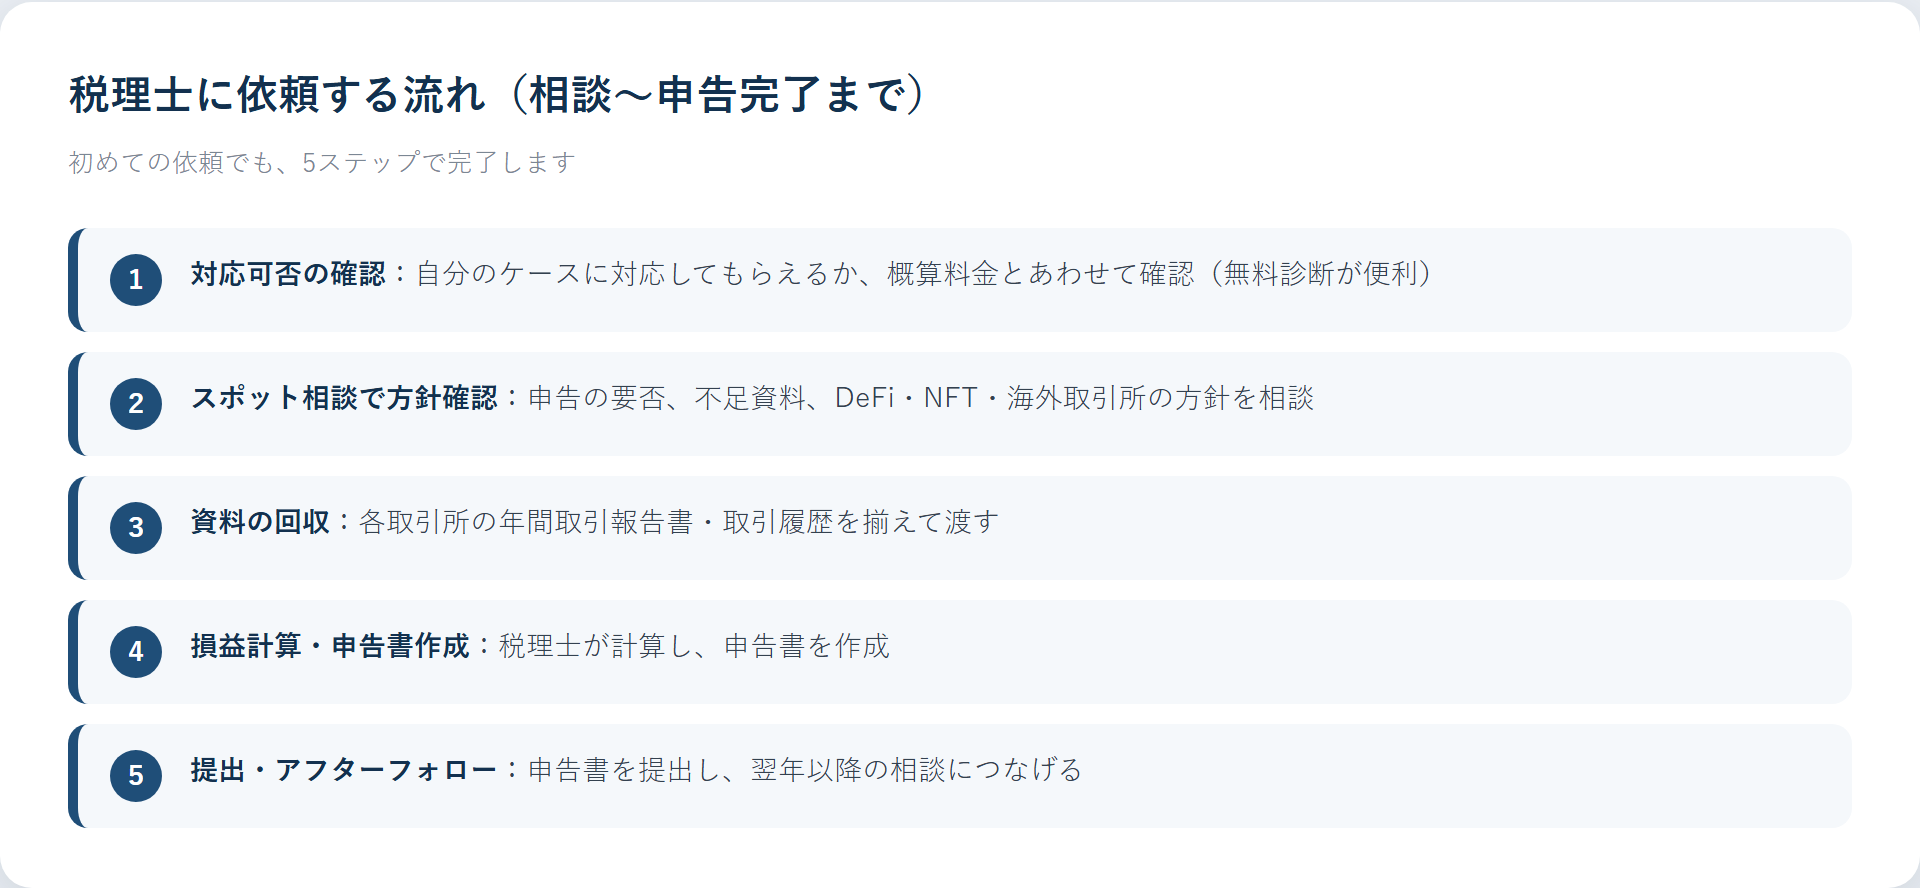
依頼後の具体的な流れは仮想通貨税理士への依頼(ご依頼の流れ)でも詳しくご案内しています。
選び方の裏返しとして、避けたほうがよい税理士の特徴もまとめておきます。
特に、令和8年度税制改正について「もう分離課税になる」「来年から税率20%」などと断定する説明には注意が必要です(後述のとおり、制度は創設済みですが適用開始は未確定で、2026年分・2027年分は現行の総合課税です)。確定したことと未確定のことを分けて説明できることが、むしろ専門性の証拠です。
暗号資産の税制は、いままさに大きな転換期にあります。令和8年度税制改正で特定暗号資産の申告分離課税20%が法律として創設されましたが、適用開始時期と対象範囲の細目は確定していません。2026年9月時点の整理は次のとおりです。
暗号資産の税制改正の状況(2026年9月7日 確認)
一次資料:財務省「令和8年度税制改正の大綱」/金融庁「国会提出法案等」(第221回国会)/最新の整理は年次レポートと月次レポートをご覧ください。
まだ確定していない・誤解しやすい事項
このように、暗号資産の税制は「確定したこと」と「未確定のこと」が入り混じっており、情報を正確に切り分けて説明できるかどうかが、専門税理士を見極める試金石になります。「もう20%で申告できる」「来年から20%」と断定する説明には注意し、2026年分・2027年分は現行ルールで申告することを前提に、未確定の論点を正しく扱える税理士を選びましょう。改正の全体像は仮想通貨の税金まとめと暗号資産税制の年次レポートでも整理しています。
「自分の地域に暗号資産専門の税理士がいない」という心配はよく聞きます。しかし、暗号資産税務は資料がデジタルで完結するため、オンラインで全国対応が可能です。
「仮想通貨 税理士 東京」のように都市名で探す方も多いですが、所在地よりも専門性で選ぶことをおすすめします。当事務所もオンラインで全国からのご依頼に対応しています(オンライン対応の詳細)。東京で対面相談できる事務所を検討中の方は仮想通貨に強い税理士を東京で探す場合の判断軸もあわせてご覧ください。
Q1. 暗号資産に詳しくない普通の税理士に頼むとどうなりますか? A. 損益計算の誤りによる過大納税や、逆に申告漏れによる加算税のリスクがあります。総平均法・移動平均法の選択、複数取引所の名寄せ、DeFi・NFTの所得認識、海外取引所の円換算など、暗号資産特有の論点を取りこぼす可能性があるため、対応実績のある税理士を選ぶことが重要です。
Q2. 損失しか出ていない年でも税理士に依頼する意味はありますか? A. 意味はあります。暗号資産の利益は原則として雑所得に区分され、他の所得との損益通算や翌年以降への繰越には制限があります。だからこそ、損失年でも取得価額を正しく管理しておくことが翌年以降の計算に効いてきますし、過年度分の整理が必要なケースもあります。
Q3. 複数の海外取引所やDeFiを使っていますが、対応できる税理士は限られますか? A. はい、限られます。海外取引所の円換算や、DeFi・NFTの所得認識は対応経験が問われる領域です。依頼前に「自分の取引(海外・DeFi・NFT)に対応できるか」を必ず確認してください。
Q4. 過去の申告漏れに気づきました。税理士に頼めば調査前に対応できますか? A. 一般論として、税務調査を受ける前に自主的に期限後申告・修正申告を行うほうが、調査後に指摘されるよりも加算税の負担が軽くなります。気づいた時点で早めに専門家へ相談することをおすすめします。
Q5. 税理士費用は経費にできますか? A. 暗号資産取引に係る部分については、必要経費に算入できる余地があります。事業性の有無や他の用途との按分など個別の判断が必要なため、必要経費の考え方もあわせてご確認ください。
Q6. オンラインだけで依頼は完結しますか?地方在住でも専門税理士に頼めますか? A. 完結します。資料のやり取りも面談もオンラインで可能なため、地方・海外在住の方でも専門税理士に依頼できます。
ご自身の検討段階に合わせて、3つの入口をご用意しています。
STEP0|公式LINE登録(無料特典3点) ①暗号資産の節税・申告前チェックリスト ②2026年版 暗号資産の確定申告準備ガイド ③LINE登録者限定1問無料相談 → 公式LINEに登録する(無料特典3点)
STEP1|無料の見積もり相談(フォーム送信) 対応可否/取引所タイプの判定/料金の内訳を、税理士が確認して2営業日以内にメールでお伝えします。「自分のケースに対応してもらえるか」をまず確認したい方におすすめです。 → 無料で見積もりを相談する(2営業日以内に返信)
STEP2|税務スポット相談(45分 ¥33,000・税込) 申告の要否、不足資料、DeFi・NFT・海外取引所の方針、過年度・税務調査リスク、見積もりの進行までご相談いただけます。 → 税務スポット相談を予約する(45分 ¥33,000・税込)
暗号資産(仮想通貨)の税理士選びは、①暗号資産の対応実績 ②対応領域の幅 ③料金の明確さ ④損益計算ツール対応という4つの核を押さえることが出発点です。取引が複雑なほど専門税理士の価値は大きくなります。
まずは無料診断で「自分のケースに対応してもらえるか・概算はいくらか」を確認し、必要に応じてスポット相談へお進みください。税金や申告の仕組みそのものを知りたい方は、仮想通貨の税金まとめ・仮想通貨の確定申告のやり方もあわせてご覧ください。実際の依頼・料金・ご相談事例は仮想通貨税理士への依頼にまとめています。
本記事は2026年9月時点の一般的な税務上の取扱いに基づき、村上裕一公認会計士事務所が監修しています。税制改正や個別のご事情により取扱いが異なる場合があります。実際の申告・依頼の判断にあたっては、最新の情報をもとに税理士へご確認ください。
関連レポート: 【2026年 最新】暗号資産税制の年次レポート|20%分離課税・CARF・申告漏れ調査を税理士が総まとめ

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

