仮想通貨を少しずつ利確する際の税金の計算方法とメリット・デメリット
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
2026年09月25日
仮想通貨/暗号資産
この記事の執筆・監修者
公認会計士・税理士/村上裕一公認会計士事務所 代表村上 裕一
大手監査法人での監査実務、事業会社の経理財務、税理士法人の勤務を経た後、村上裕一公認会計士事務所を立ち上げる。仮想通貨の税金を専門とする税理士として、仮想通貨の様々な税金のご相談や顧問を手掛け、多くのお客様の仮想通貨の税金のお悩みを解決しています。
結論から先にお伝えします。
① 暗号資産(仮想通貨)の利益は原則「雑所得(総合課税)」で、給与などと合算して累進課税されます(住民税を含めると最大で約55%)。
② 税金がかかるのは売却・他の通貨との交換・決済・報酬の受取りの時点です。保有しているだけ(含み益)は課税されません(個人の場合)。
③ 必要経費の計上、利確時期の調整、法人化などで税負担を抑える余地があります。
④ 2026年は「申告分離課税(一律20%)」への改正が議論されていますが、対象範囲や開始時期はまだ確定していません。
このページは、仮想通貨の税金の全体像を、仕組み・計算・節税・課税タイミングの観点で体系的にまとめた総合ガイドです。各テーマの詳細は本文中のリンク先で深掘りしています。申告の具体的な手続きは、姉妹記事の 仮想通貨の確定申告のやり方 をご覧ください。
なお、本記事は主に個人投資家向けの解説です。法人で仮想通貨を保有する場合は、期末時価評価課税など個人とは異なる論点があるため、法人化で節税できる?個人と法人の違い の章をあわせてご確認ください。
目次
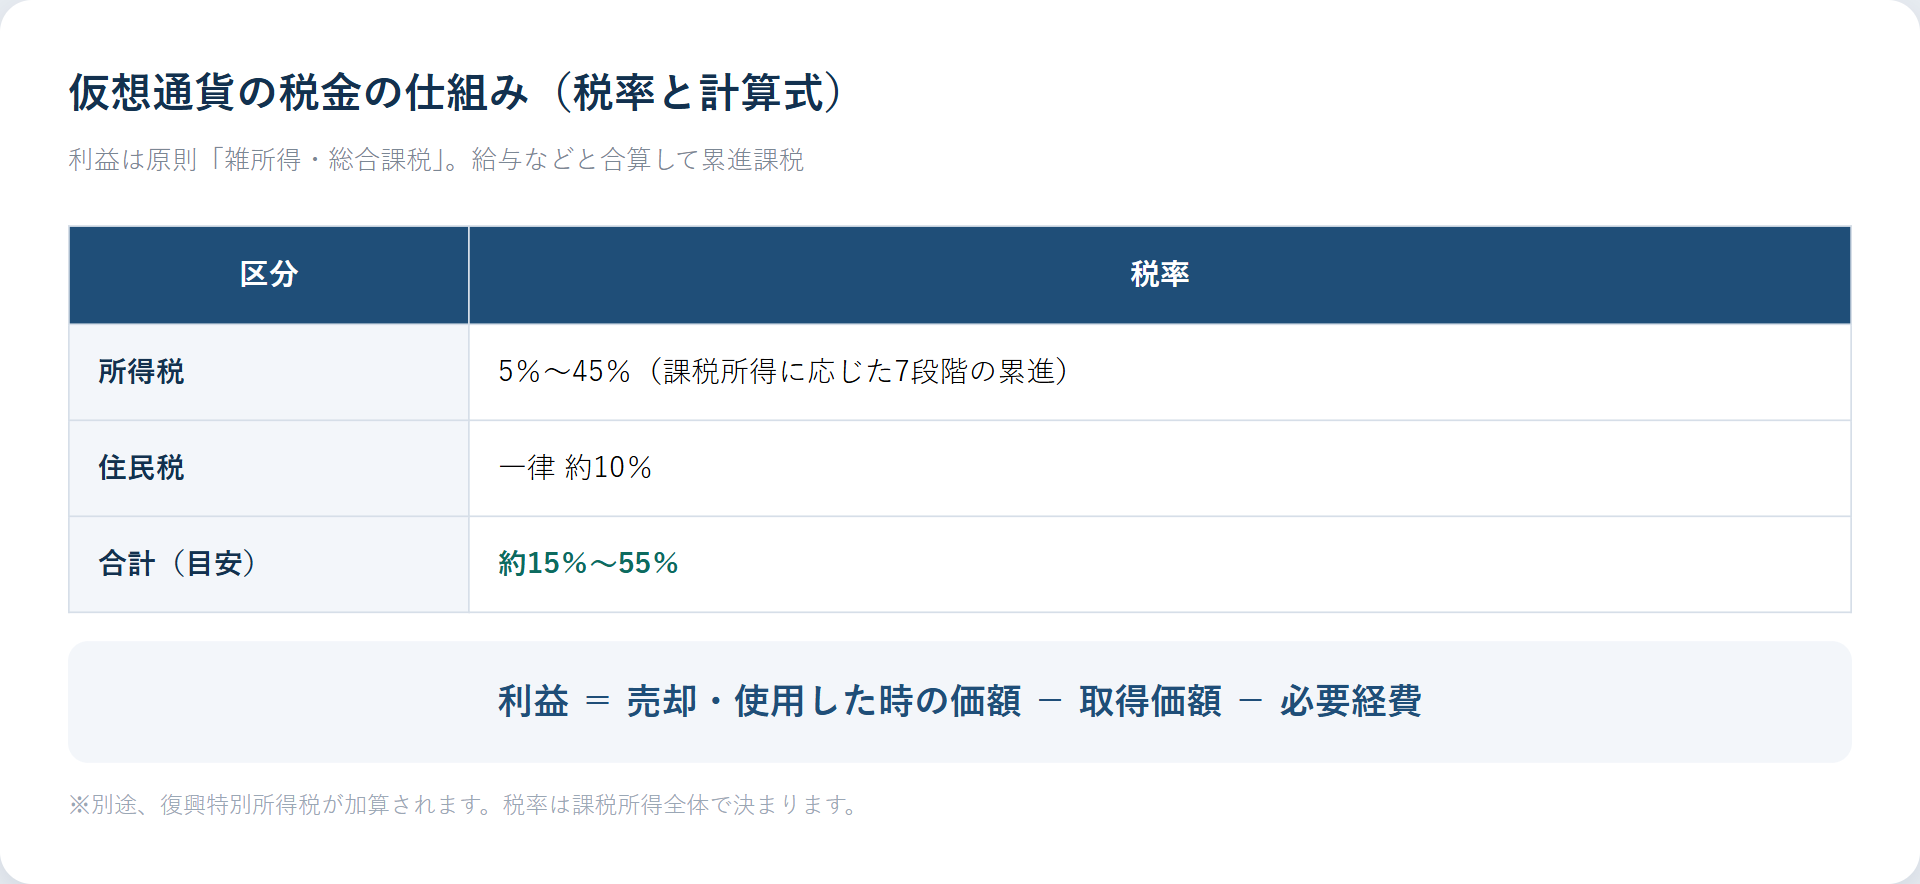
仮想通貨で得た利益は、所得税法上原則として「雑所得」に区分され、総合課税の対象になります。給与所得など他の所得と合算した金額に対して、累進税率で課税されるのが基本です。
総合課税の税率は、課税所得が大きいほど高くなる累進課税です。
| 区分 | 税率 |
|---|---|
| 所得税 | 5%〜45%(7段階の累進) |
| 住民税 | 一律 約10% |
| 合計(目安) | 約15%〜55% |
※実際には所得税に復興特別所得税が加算されます。税率は課税所得金額の区分に応じて変わります。
仮想通貨の利益は、次の式で計算します。
利益 = 売却・使用した時の価額 − 取得価額 − 必要経費
取得価額の計算方法(総平均法・移動平均法)や、複数取引所をまたぐ場合の損益計算については、仮想通貨の損益計算とは?やさしく解説 と 総平均法・移動平均法の違いと選び方 で詳しく解説しています。年収別の税額イメージは 税金シミュレーション を参考にしてください。
仮想通貨の利益は給与など他の所得と合算した「課税所得」で税率が決まるため、いくらの税金になるかは人によって変わります。以下は、給与所得がある会社員が仮想通貨で利益を得た場合の、利益部分にかかる税額の概算イメージです。
| 仮想通貨の利益 | 適用されやすい税率帯(所得税+住民税) | 概算の税負担 |
|---|---|---|
| 50万円 | 約15〜20% | 約7.5万〜10万円 |
| 300万円 | 約30% | 約90万円 |
| 1,000万円 | 約43〜50% | 約430万〜500万円 |
※あくまで概算イメージです。実際の税率は、給与など他の所得と合算した課税所得全体で決まり、所得控除や復興特別所得税によっても変動します。正確な税額は、損益計算をしたうえで試算する必要があります。年収別の詳しい試算は 税金シミュレーション をご覧ください。
実際に手を動かして計算する手順は、仮想通貨の税金の計算方法で、取引履歴から納税額を出すまでをひとつの数値例で通して解説しています。
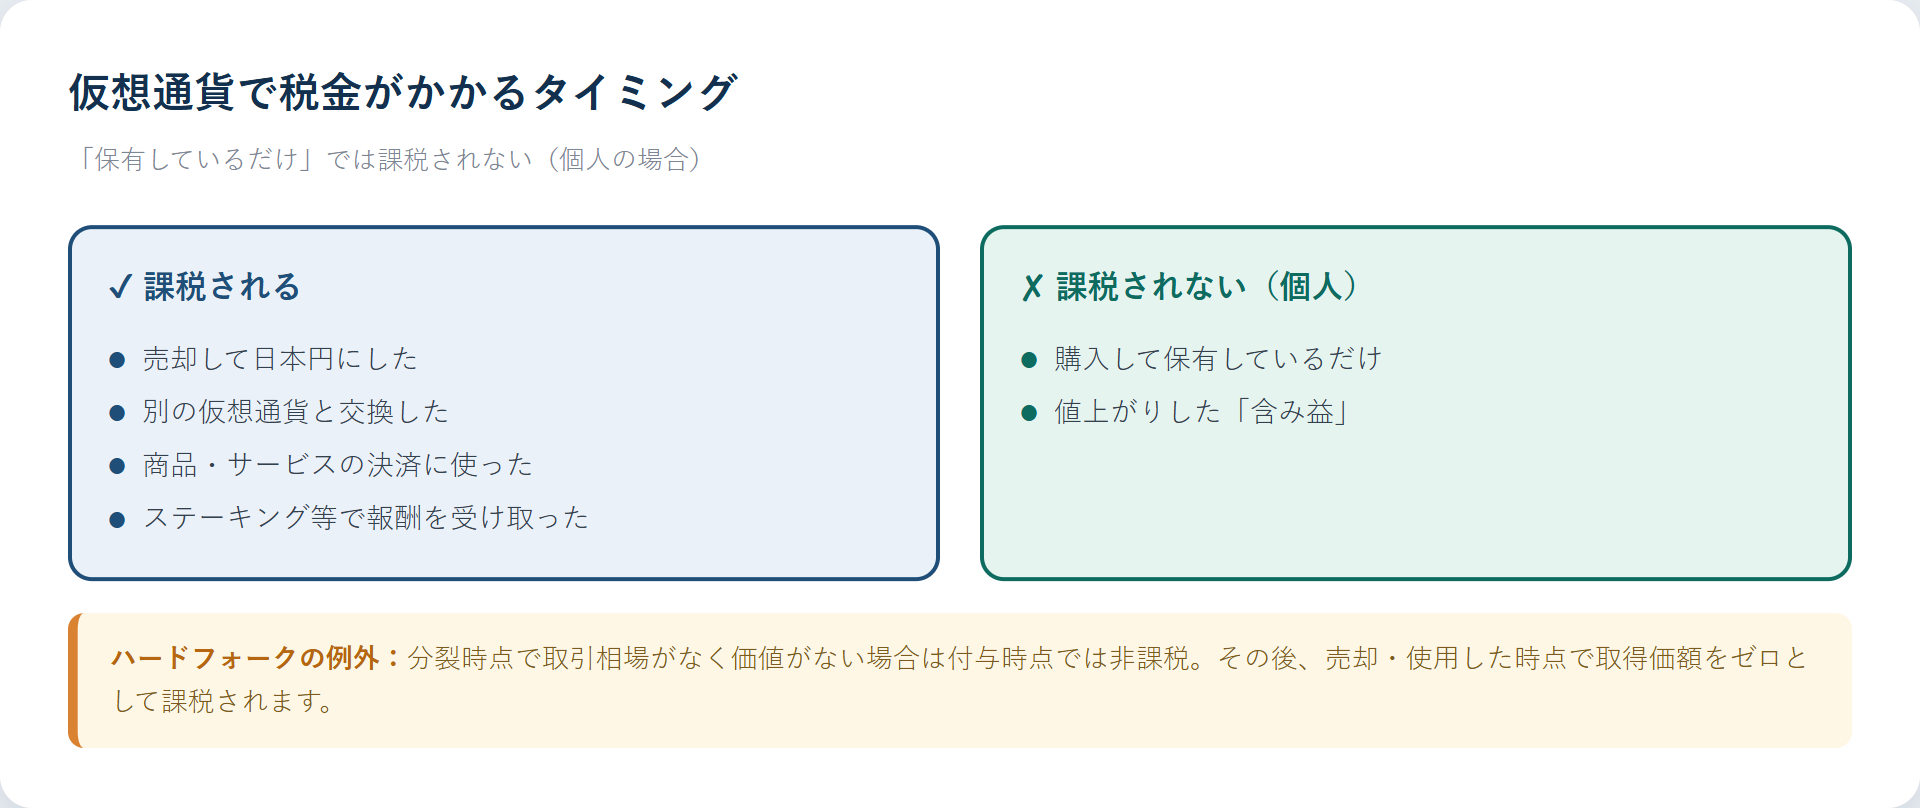
「保有しているだけ」では課税されません。次のような取引で利益(または損失)が確定したタイミングで課税対象になります。
逆に、購入して保有し続けているだけの「含み益」には、個人の場合は課税されません。
ハードフォークによって新たな暗号資産が付与された場合、付与の時点では取引相場が存在しないため非課税とされています(国税庁FAQ)。その後、売却・使用した時点で、取得価額をゼロとして利益が計算される点に注意が必要です。
課税タイミングの考え方は 課税のタイミングはいつ?、保有中の扱いは 持っているだけで税金はかかる?、交換時の扱いは 仮想通貨同士の交換は税金がかかる? でも解説しています。
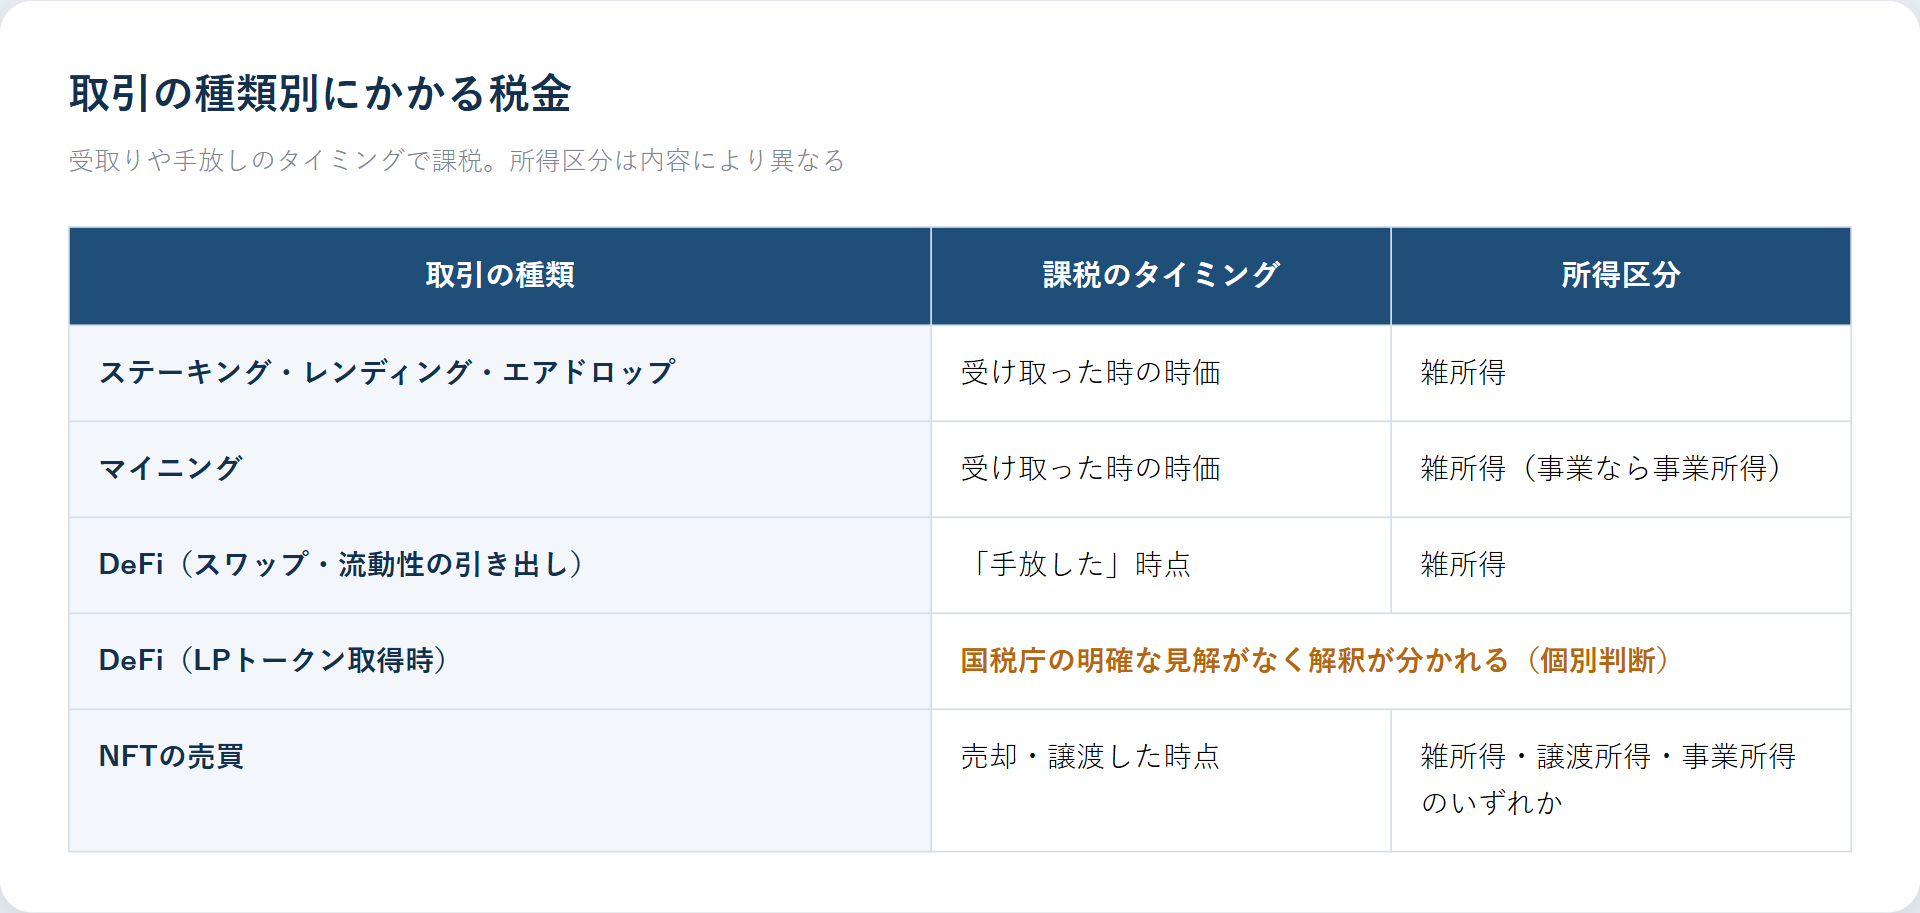
近年は取引の種類が多様化しており、それぞれ課税の扱いが異なります。
これらで新たに受け取った暗号資産は、原則として受取時の時価で雑所得として課税されます(マイニングは事業として行う場合、事業所得となることもあります)。
DeFiは取引履歴の整理が難しく、損益計算が複雑になりがちです。課税の考え方として、スワップや流動性の引き出しは「手放した」時点、報酬の受取りは「受け取った」時点が基本です。
なお、流動性提供(LP)でLPトークンを取得した時点の課税については、国税庁の明確な見解がなく解釈が分かれます。確実に課税されるのは手数料報酬の受領時とLP解除時と考えられます。判断に迷う場合は専門家への相談をおすすめします(LPトークン取得時の税金)。
DeFiの取引種類ごとの課税判定と、履歴の集め方から申告書への記入までの手順は、DeFiの確定申告のやり方で詳しく解説しています。
NFTの売買による利益は、取引の内容や継続性に応じて、雑所得・譲渡所得・事業所得のいずれかとして個別に判断されます。詳しくは NFTの税金はいつかかる? をご覧ください。
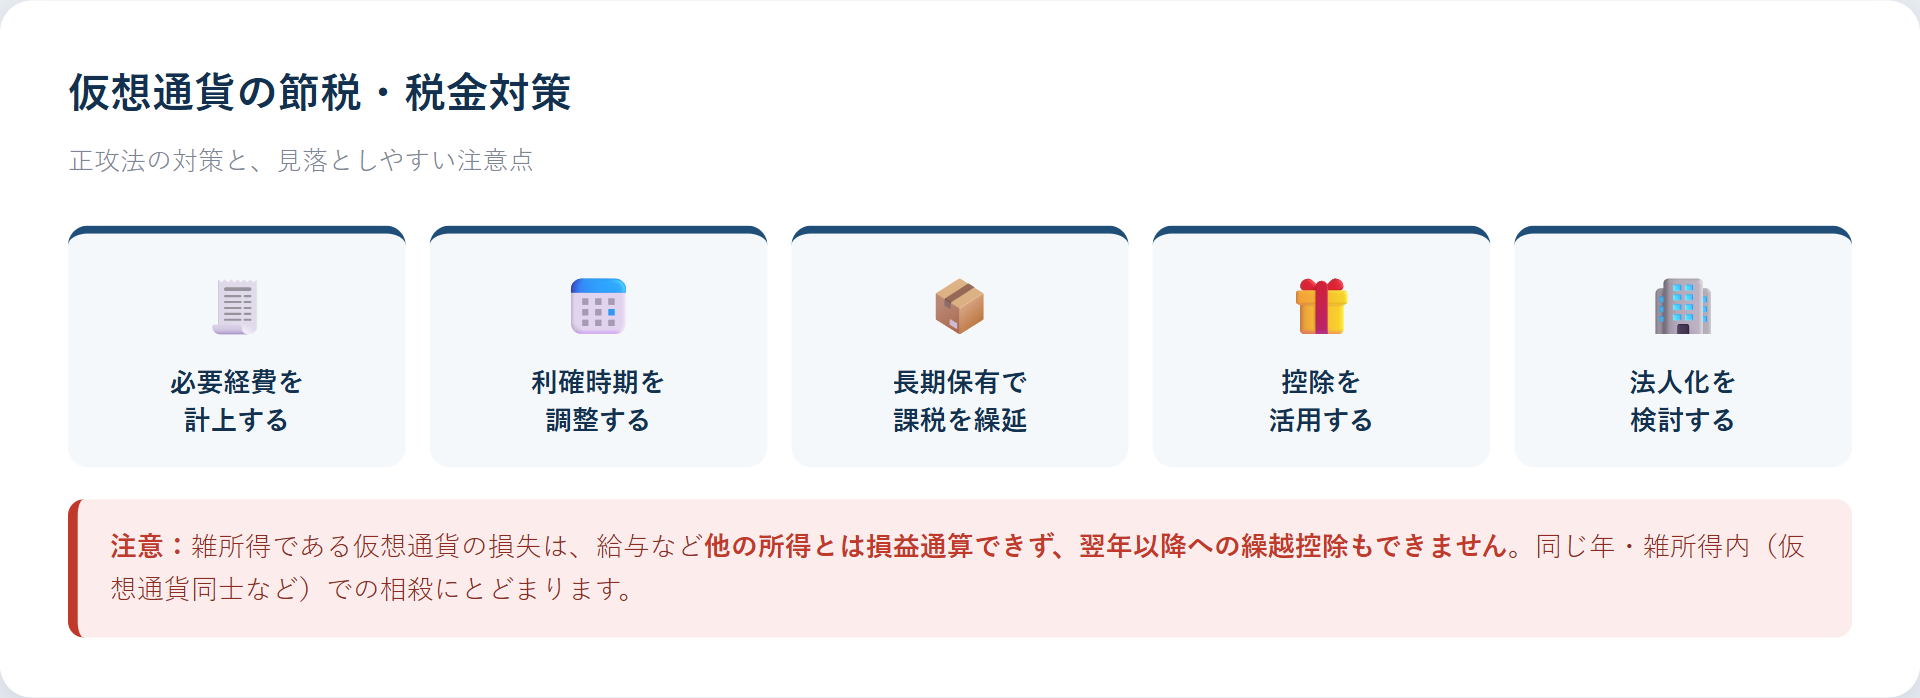
仮想通貨の税負担を抑えるには、いくつかの正攻法があります。
雑所得に区分される仮想通貨の損失は、給与所得など他の所得区分とは損益通算できず、翌年以降への繰越控除もできません。同じ年・雑所得内(仮想通貨同士など)での相殺にとどまる点に注意してください。損益通算の範囲は 仮想通貨の損益通算について、対策全般は 仮想通貨の節税対策 で解説しています。
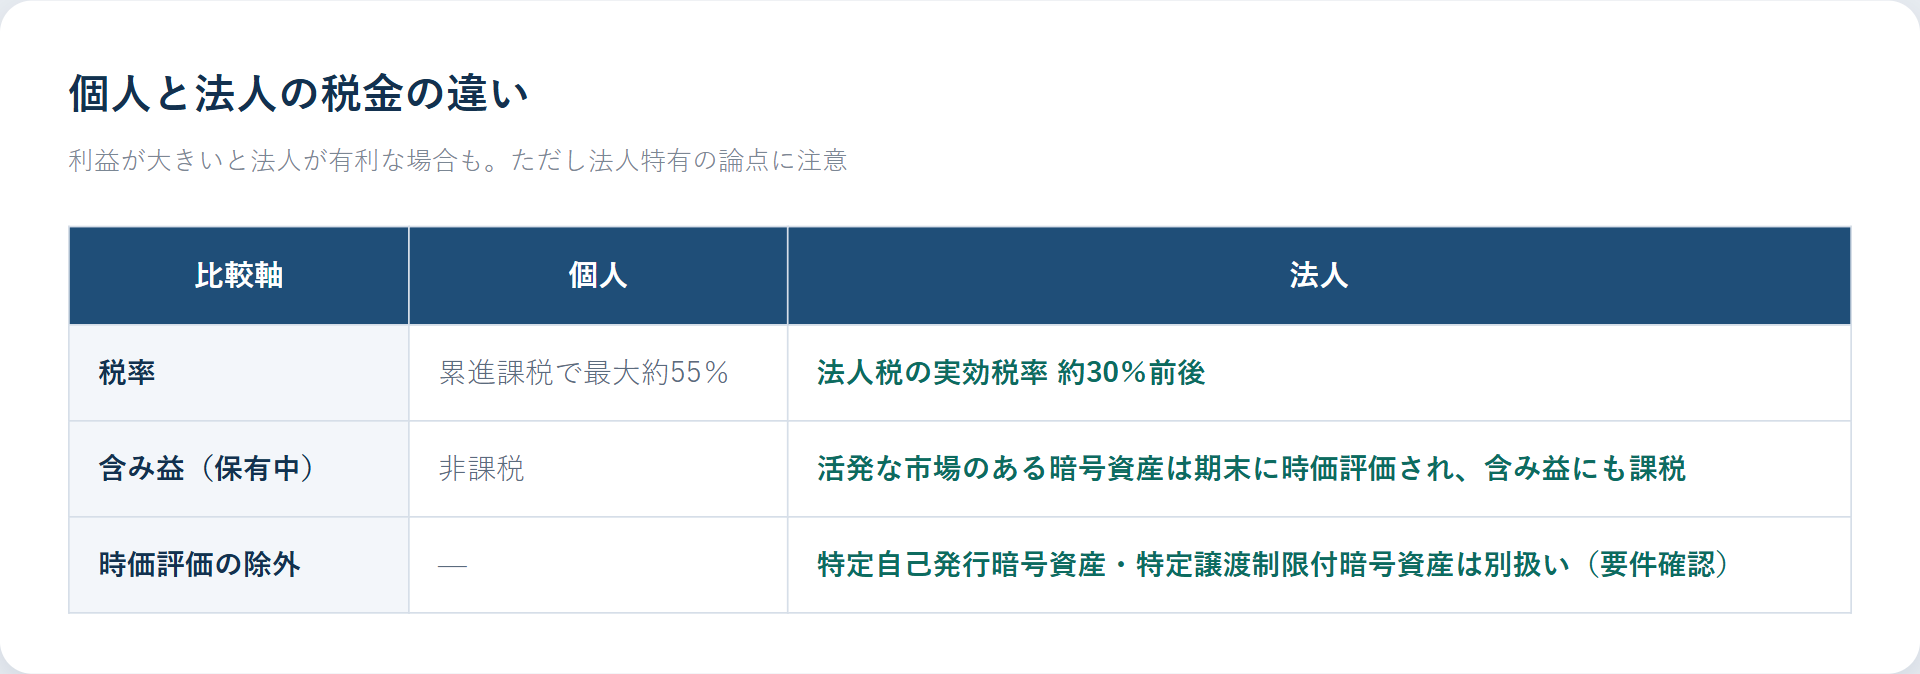
利益が大きくなると、法人化によって税負担を抑えられる場合があります。個人の累進課税(最大約55%)に対し、法人税の実効税率はおおむね30%前後で、一定の利益水準を超えると法人の方が有利になりやすいためです。
ただし、法人ならではの注意点があります。
法人が保有する暗号資産のうち活発な市場が存在するものは、期末に時価評価され、含み益にも法人税が課税されます(個人は含み益非課税)。ただし除外規定があり、特定自己発行暗号資産や、一定期間譲渡が制限された特定譲渡制限付暗号資産は対象外とされています。
法人化のタイミングや判断は 法人化するタイミングとは?、期末評価の詳細は 法人の期末評価と時価評価課税、事業所得での申告は 事業所得で申告するメリットと要件 をご覧ください。
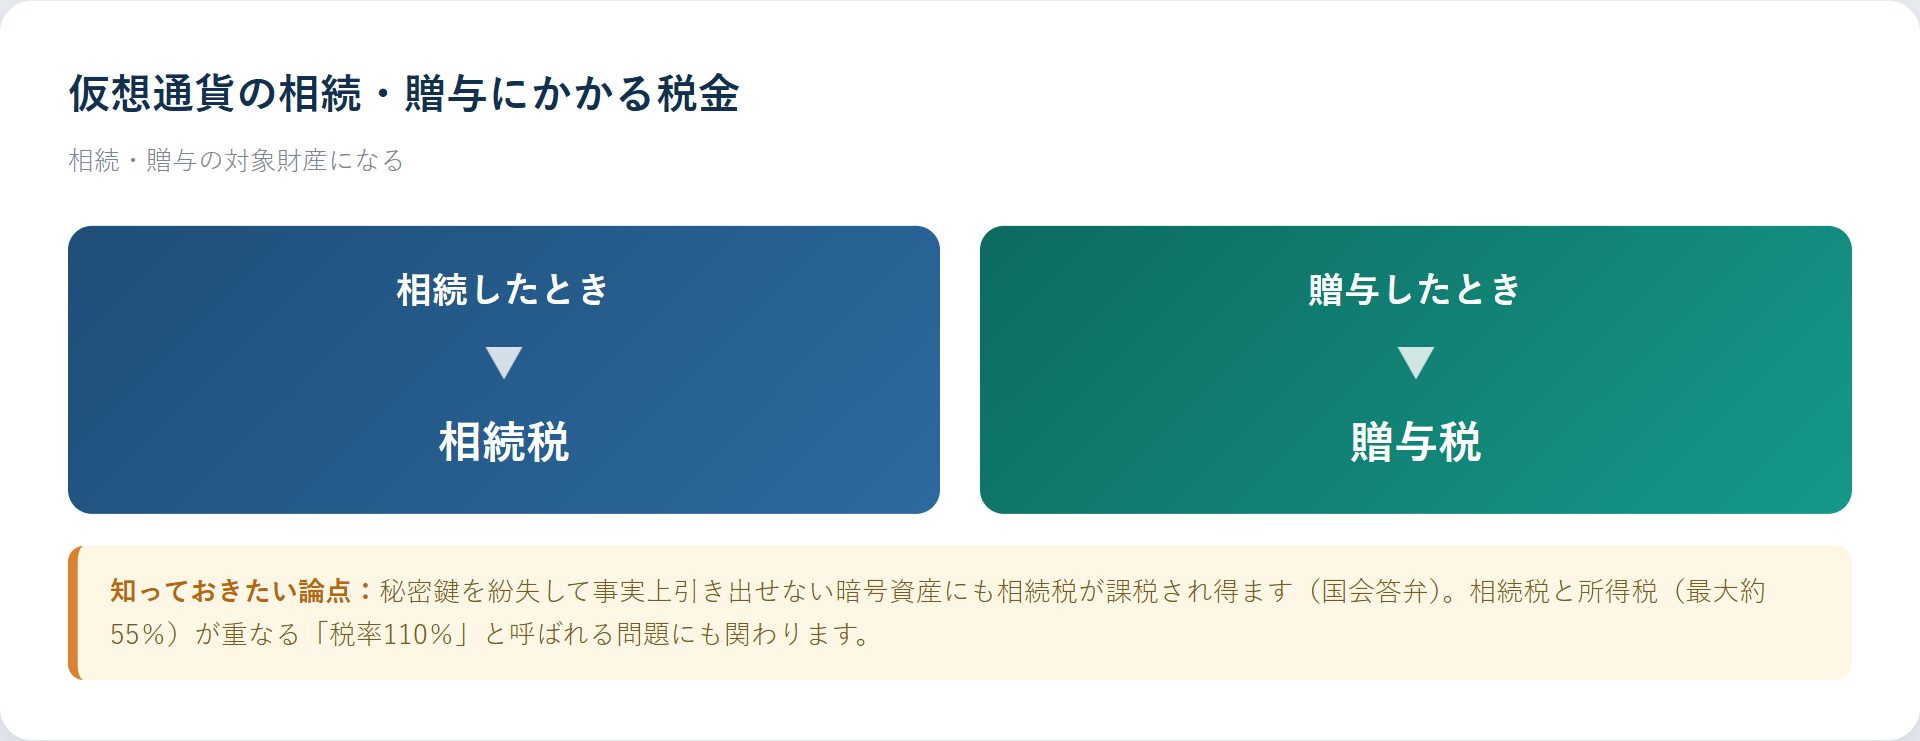
仮想通貨は、相続や贈与の対象財産になります。相続時には相続税、贈与時には贈与税の課税対象です。
特に相続では、秘密鍵を紛失して事実上引き出せない暗号資産にも相続税が課税され得るという論点があり、国会答弁でも取り上げられています。所得税(最大約55%)と相続税が重なる「税率110%」と言われる問題にも関わります。
詳しくは 仮想通貨を相続すると最大税率110%って本当?、秘密鍵をなくした仮想通貨に相続税はかかるのか、ビットコインの贈与と税金 をご覧ください。
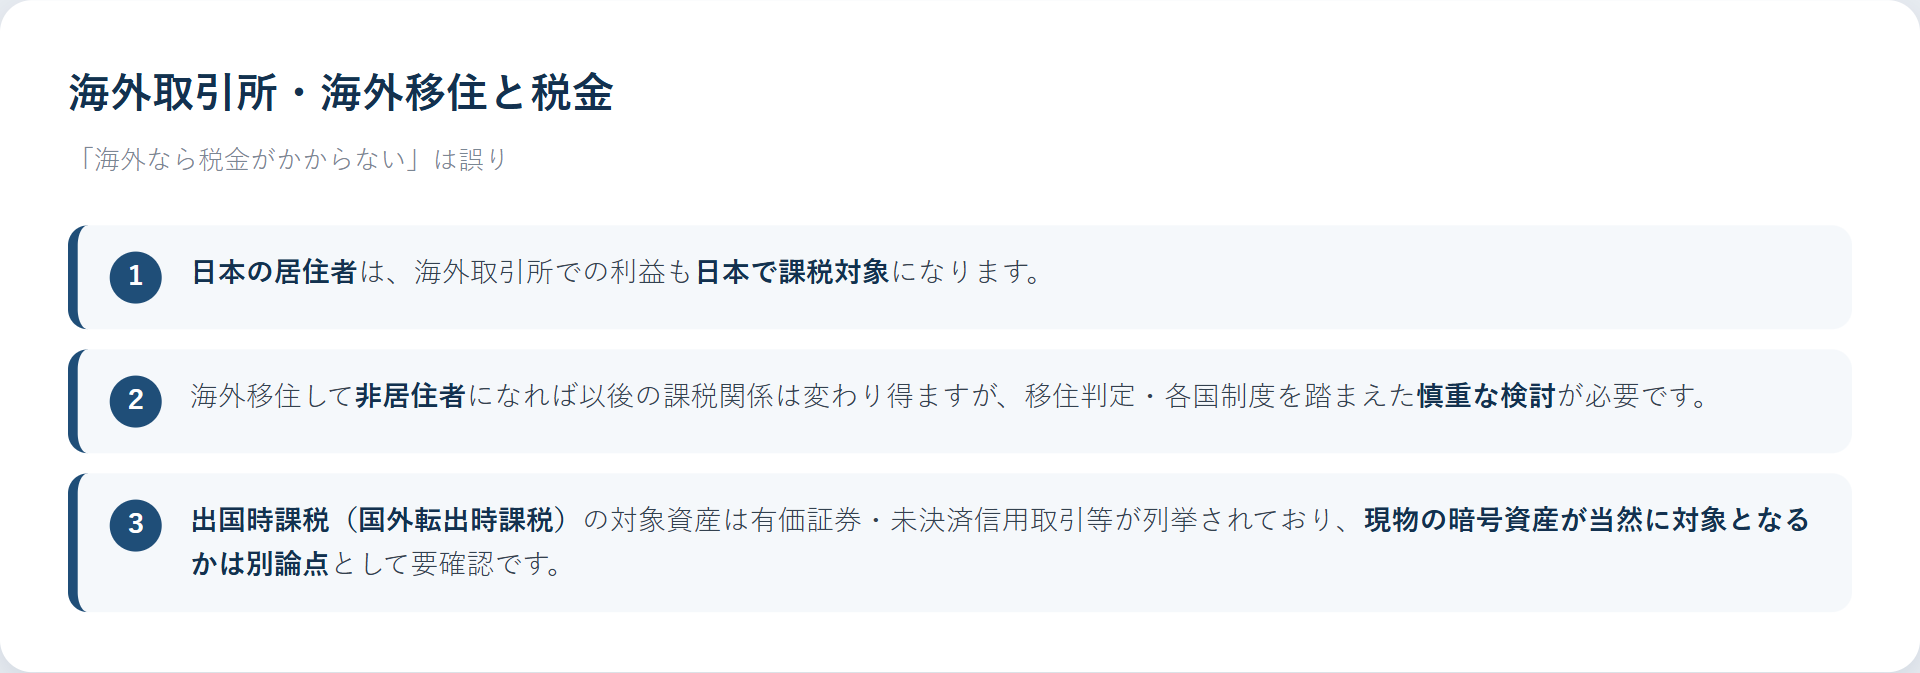
「海外の取引所なら税金がかからない」という理解は誤りです。日本の居住者は、海外取引所での利益も日本で課税対象になります(海外取引所を利用した場合の税金)。
海外移住して非居住者になれば、以後の取引にかかる日本の課税関係は変わり得ます(海外移住で非居住者になって節税、ドバイ移住の税制メリットと留意点)。ただし、移住の判定や各国の制度を踏まえた慎重な検討が必要です。
なお、現行の所得税法上、国外転出時課税(出国税)の対象資産は有価証券・未決済信用取引等とされており、暗号資産が当然にその対象に含まれると読めるわけではありません。令和8年度改正の影響も含め、暗号資産が出国税の対象となるかは別論点として要確認です(断定的な情報には注意してください)。関連して 暗号資産に出国税が課税される? も参考にしてください。
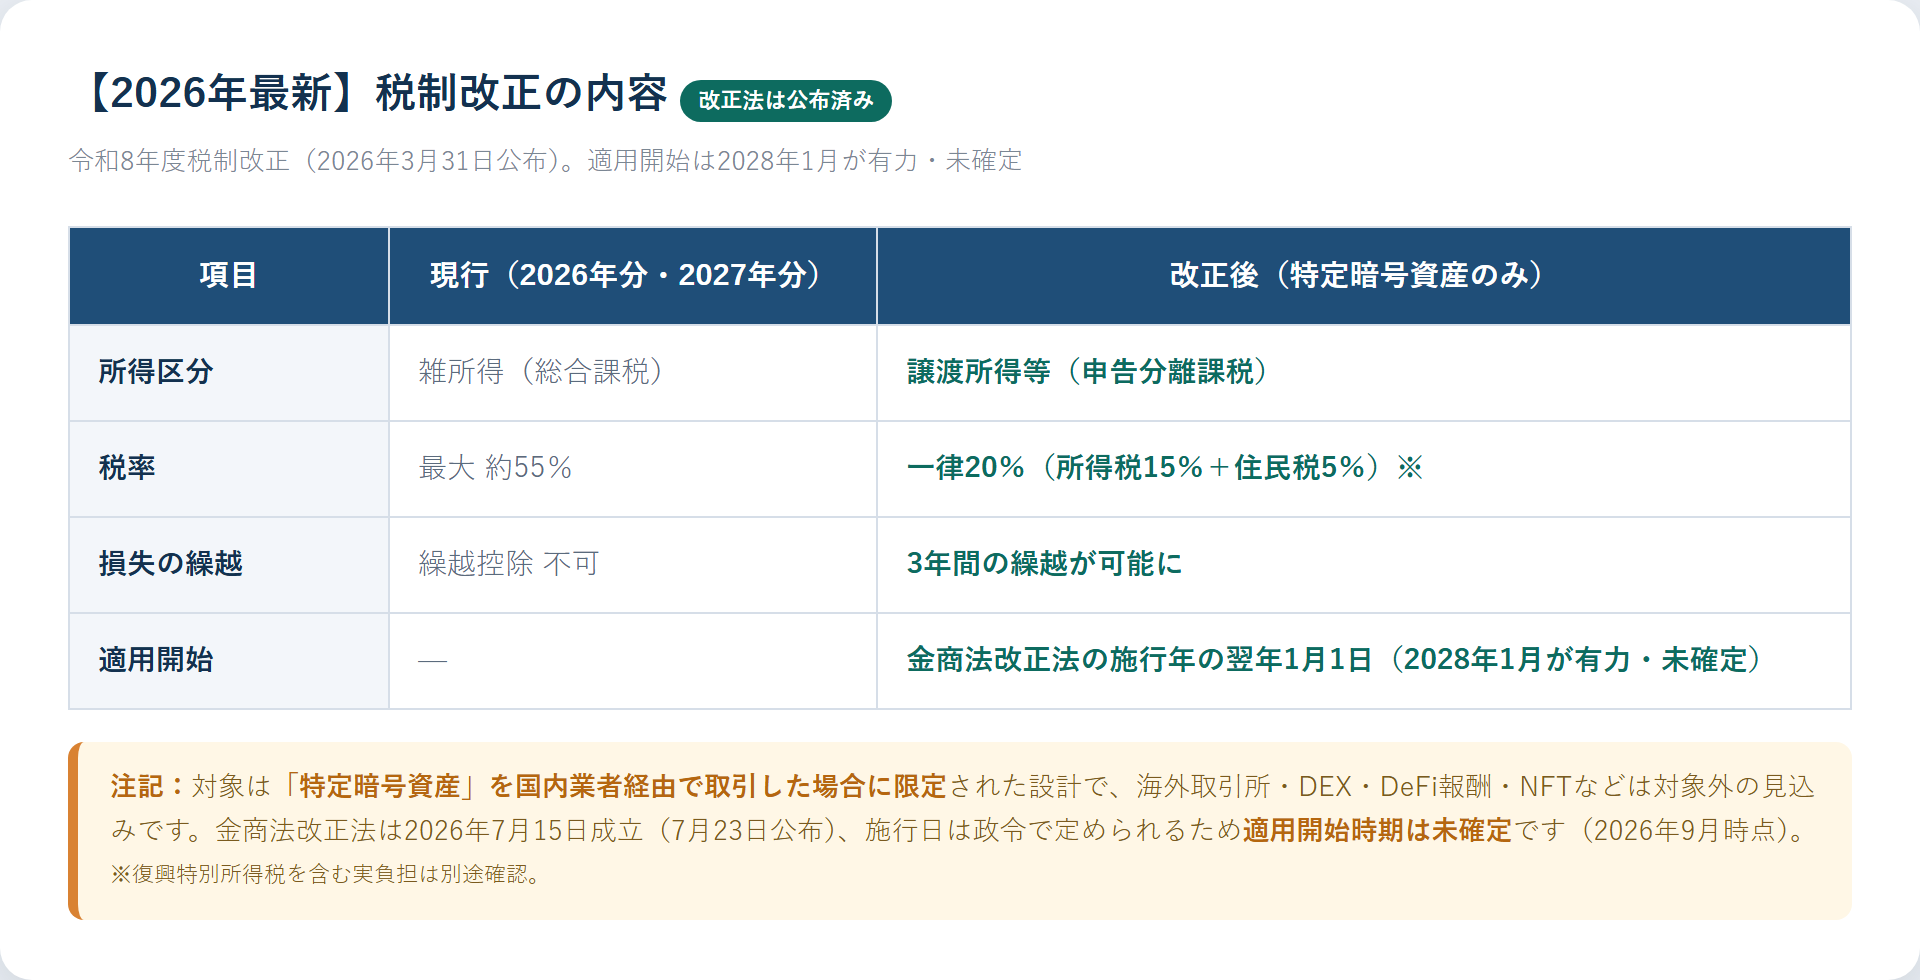
暗号資産の税制は、令和8年度税制改正で大きく変わることが法律として決まりました。ただし「いつから」「どの取引が対象か」はまだ確定していません。現時点の整理は次のとおりです。
暗号資産の税制改正の状況(2026年9月7日 確認)
一次資料:財務省「令和8年度税制改正の大綱」/金融庁「国会提出法案等」(第221回国会)/最新の整理は年次レポートと月次レポートをご覧ください。
月ごとの動きは 月次レポート、大綱段階の解説は 申告分離課税への動き(令和8年度税制改正大綱の解説)、新制度CARFの解説 もあわせてご覧ください。
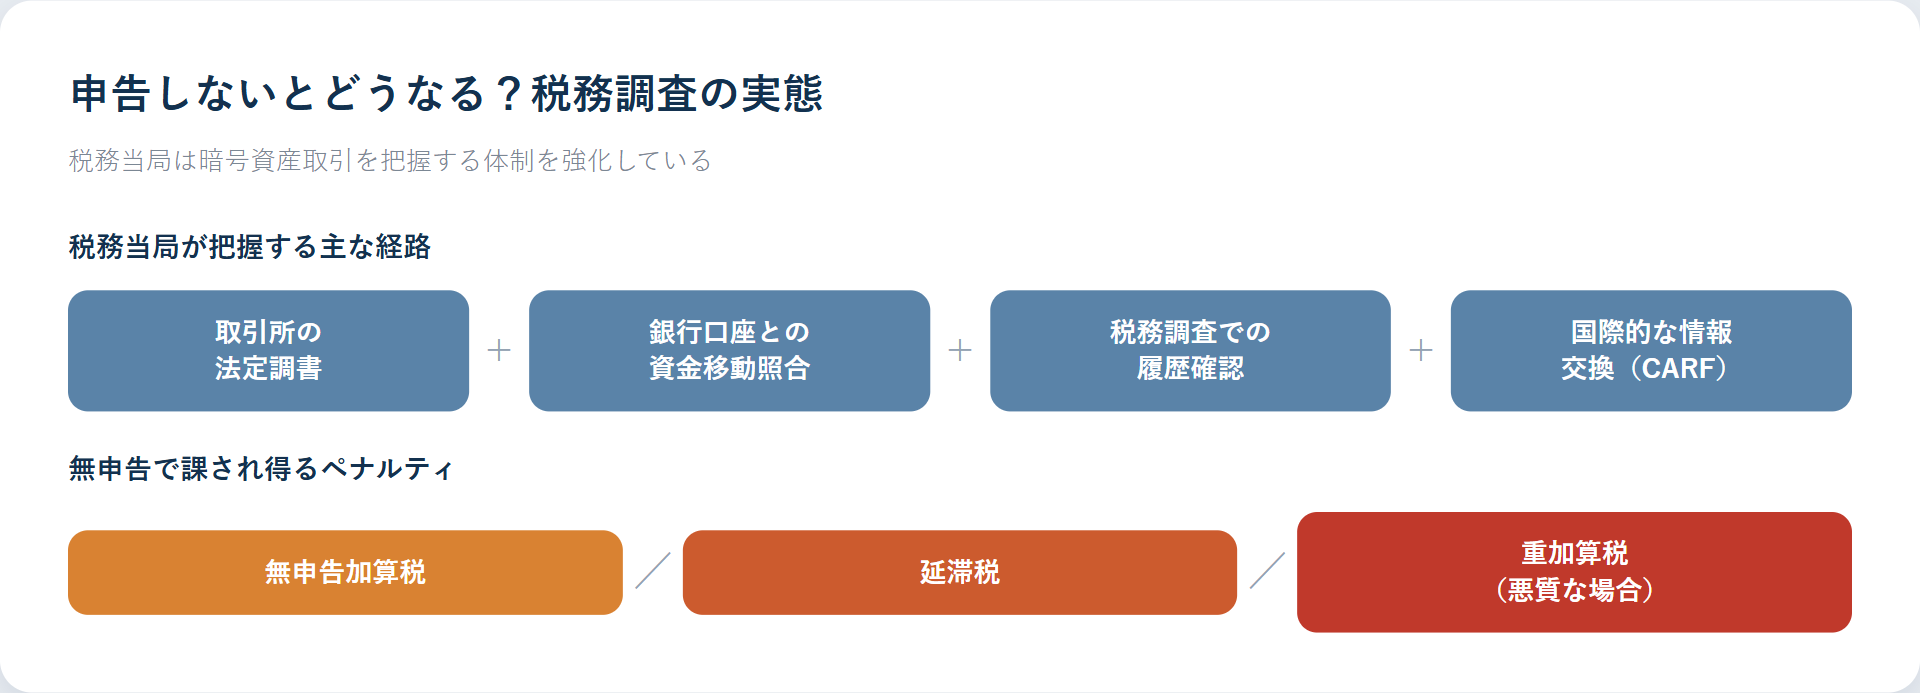
「少額だからバレない」という自己判断は危険です。暗号資産の利益は、税務当局にとって把握しやすい所得になりつつあります。
国内取引所の法定調書提出制度、銀行口座との資金移動履歴の照合、税務調査での履歴確認、さらに今後の国際的な暗号資産情報交換制度(CARF)の整備などを通じて、税務当局は暗号資産取引を把握する体制を強化しています。「海外取引所だから把握されない」とは言い切れなくなっています。
申告が必要なのにしなかった場合、本来の税額に加えて無申告加算税・延滞税(法定の割合に基づき日割りで課される利息的な税。割合は年度により変動)、悪質と判断されれば重加算税が課され得ます。
税務調査の実態は 税務調査は怖い?バレる仕組みと対策、最新統計は 税務調査の最新統計 で解説しています。申告の具体的な手続きは 仮想通貨の確定申告のやり方 をご覧ください。
Q. 損失だけでも確定申告した方がいいですか?
A. 仮想通貨(雑所得)の損失は、給与など他の所得と通算できず、翌年以降に繰り越すこともできません。そのため確定申告による節税効果は限定的です。ただし、同じ年の雑所得内(他の仮想通貨の利益など)とは相殺できるため、状況によっては申告するメリットがあります。
Q. 年末に損出しして、すぐ買い戻しても問題ないですか?
A. 損失を確定させること自体は可能ですが、経済的合理性のない取引が「仮装行為」とみなされるリスクには注意が必要です。取引の実態が伴うかどうかが重要になりますので、判断に迷う場合は税理士にご相談ください。
Q. 過去年度に出た損失と、今年の利益を通算できますか?
A. できません。仮想通貨の雑所得の損失は翌年以降への繰越控除が認められていないため、過年度の損失と今年の利益を相殺することはできません。
Q. 保有しているだけの含み益に税金はかかりますか?
A. 個人の場合はかかりません。 課税されるのは売却・交換・決済・報酬受取などで利益が確定した時点です。なお法人では、活発な市場のある暗号資産は期末の含み益にも課税され得ます。
Q. 海外の取引所を使えば税金はかかりませんか?
A. 日本の居住者であれば、海外取引所の利益も日本で課税対象です。情報交換の枠組みも整備が進んでおり、「海外だから分からない」とは言えなくなっています。
Q. 2026年の税制改正で、もう分離課税(20%)が使えるのですか?
A. まだ使えません。 分離課税の制度は2026年3月に公布された改正法で創設されましたが、適用開始は金商法改正法の施行日の翌年1月1日(2028年1月が有力・未確定)です。2026年分・2027年分は従来どおり雑所得・総合課税で申告します。
暗号資産(仮想通貨)の税金・損益計算・法人化に関するご相談は、検討段階に応じて以下の窓口で承っています。
| STEP | 窓口 | 料金 | 内容 |
|---|---|---|---|
| 0 | 公式LINE登録 | 無料特典3点 | ①節税・申告前チェックリスト ②2026年版 確定申告準備ガイド ③LINE登録者限定 1問無料相談 |
| 1 | 無料で見積もりを相談する | 無料・24時間オンライン | 対応可否/取引所タイプ判定/概算料金/税務スポット相談の要否を判定 |
| 2 | 税務スポット相談 | 45分 ¥33,000(税込) | 申告要否/不足資料/DeFi・NFT・海外取引所の方針/過年度・税務調査リスク/お見積り |
申告の具体的なやり方は、姉妹記事の 仮想通貨の確定申告のやり方 で手順から必要書類まで解説しています。あわせてご覧ください。
本記事は2026年9月時点の一般的な税務上の取扱いに基づき、村上裕一公認会計士事務所が監修しています。税制改正(申告分離課税化等)は改正法が公布済みですが、適用開始時期・対象範囲の細目は政令・通達の整備により変わる可能性があります。実際の判断にあたっては、最新の情報をもとに税理士へご確認ください。
関連レポート: 【2026年 最新】暗号資産税制の年次レポート|20%分離課税・CARF・申告漏れ調査を税理士が総まとめ

仮想通貨の確定申告をお考えの方へ確定申告の料金を、無料で見積もり相談
損益計算から申告書の提出まで、暗号資産専門の公認会計士・税理士がまるごと対応。料金は基本料金+加算方式で料金表を公開しています。取引状況をフォームで送るだけで、税理士が2営業日以内に見積もりをメールでお送りします。見積もりの前提どおりなら追加料金はありません。

