
- HOME
- 【2026年7月】暗号資産市場×税務データ 月次レポート|金商法改正が成立、仮想通貨の分離課税20%はいつから?
2026年10月22日追記:分離課税は2028年1月1日以降の取引から対象になる見込みです(2026年分は現行の総合課税で確定、2027年分も現行どおりの見込み。正式な開始日は施行日を定める政令で確定)。計算方法の政令・省令は公布済みで、今持っている暗号資産も開始後に国内の登録業者で売れば対象(取得費は実際の取得価額を引き継ぐ)です。該当する箇所はこの考え方に合わせて修正しました。最新の状況は年次レポートをご覧ください。
暗号資産(仮想通貨)の税制と市場データを毎月定点観測する月次レポートを公表します。
年間の総まとめは年次レポート2026をご覧ください。
2026年7月の要点は次の3つです。
- 7月15日、暗号資産を金融商品取引法(金商法)に移管する改正法が参議院本会議で可決・成立。申告分離課税20.315%の適用開始に向けた最大の関門を通過した(2028年1月1日以降の取引から対象になる見込み)
- ただし、2026年分の確定申告は現行ルール(総合課税の雑所得)のままです。「もう20%になった」は誤解です。
- JVCEAの6月統計では、国内口座数が1,444万口座と過去最高を更新する一方、価格調整により利用者預かり資産は前月比18.0%減。暗号資産の市況は悪く、価格が下がっています。「損失の扱い」が税務の論点になる
※本レポートは2026年7月31日時点の公表情報に基づきます。市場データ(JVCEA月次統計)は、口座数・預かり資産が2026年6月末時点、取引高が6月の月間値です。
この記事の内容
金商法改正法が成立|仮想通貨の分離課税20%はいつから?
2026年7月15日、暗号資産の規制を資金決済法から金商法へ移管する「金融商品取引法等の一部を改正する法律」が参議院本会議で可決・成立しました。2026年4月の国会提出から約3ヶ月、仮想通貨が制度上「金融商品」として位置づけられる歴史的な改正です。
税務の観点で重要なのは、この成立が申告分離課税20.315%の適用開始時期を左右することです。2026年3月31日に成立した改正所得税法は、分離課税の適用開始を「金商法改正法の施行の日の属する年の翌年1月1日」と規定しています。今回の改正法の施行日は公布から1年以内に政令で定める日とされているため、想定されるスケジュールは次のとおりです。
| 時期 | 出来事 | 状態 |
|---|---|---|
| 2025年12月 | 令和8年度税制改正大綱に申告分離課税20%を明記 | 済 |
| 2026年3月31日 | 改正所得税法 成立(適用開始=金商法改正の施行年の翌年1月1日) | 済 |
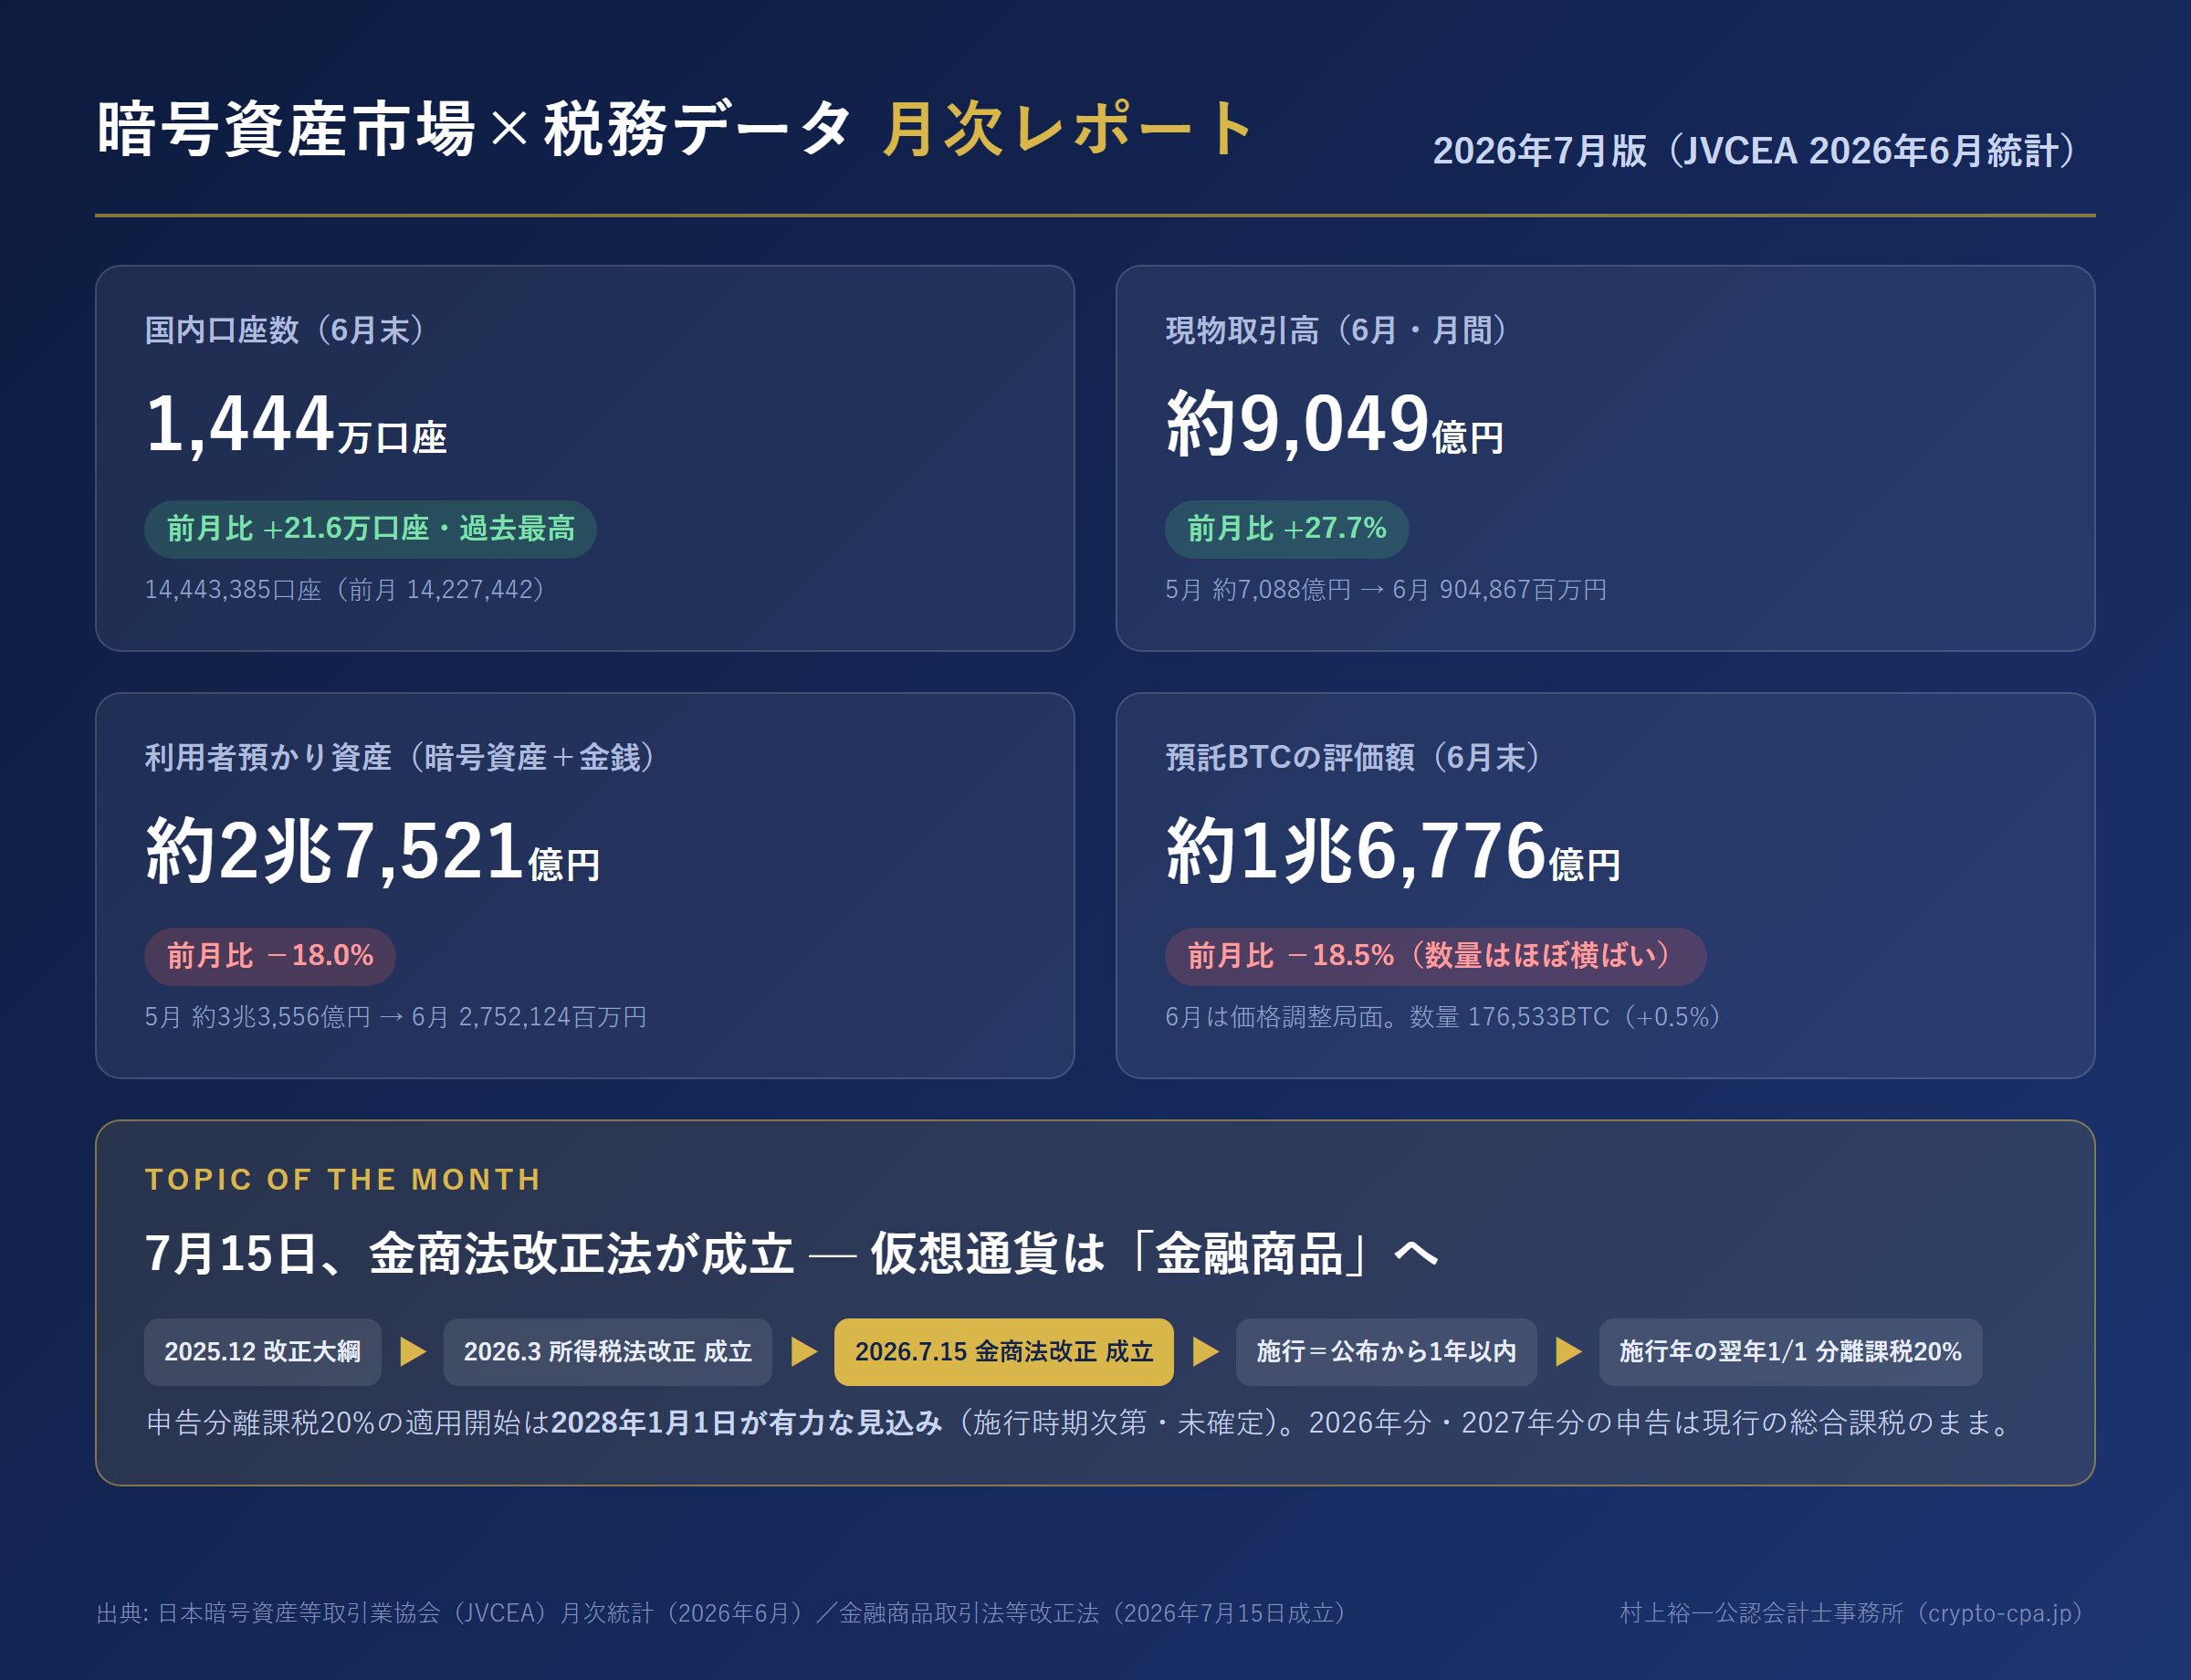
| 2026年7月15日 | 金商法改正法 成立 | 済(今月) |
| 〜2027年(見込み) | 施行(公布から1年以内・政令で指定) | 未定 |
| 施行日の翌年1月1日 | 特定暗号資産を国内の登録業者で売った分に申告分離課税20.315%を適用開始(2028年1月1日以降の取引からの見込み) | 見込み |
2026年中の施行は見込まれないため、施行は2027年中となり、2028年1月1日以降の取引から分離課税の対象になる見込みです。正式な開始日は施行日を定める政令で確定します。
あわせて、改正法にはインサイダー取引規制の創設、発行者・取引業者への情報公表義務、暗号資産取引業者への規制強化などが盛り込まれています。ETF(上場投資信託)の組成に向けた制度整備も引き続き議論が進む方向です。
2026年分の申告は現行ルールのまま
誤解が最も多いポイントを改めて明確にします。
- 2026年分の取引は、現行の取扱い(総合課税の雑所得・最大約55%)で確定しています。2026年分の申告は現行ルール前提で進めてください
- 2027年分も現行どおりの見込みで、分離課税は2028年1月1日以降の取引から対象になる見込みです。申告前に最新情報をご確認ください
また、分離課税の対象は「特定暗号資産」の譲渡等に限定される設計であり、すべての仮想通貨・すべての取引が対象になるとは明示されていません。株式や国内FXなど他の金融商品との損益通算は、改正法で認められていません(租税特別措置法38条の2第1項)。認められるのは、特定暗号資産に係る譲渡所得等の枠内での通算と3年間の繰越控除です。
特定暗号資産は、国内の登録業者が取り扱う銘柄が基本です(除く・加える銘柄を決める財務省令は未制定)。
つまり、分離課税の開始後も、海外の仮想通貨取引所やDEX(ウォレット)で売った・交換した分、ステーキングやレンディング報酬の受け取りは総合課税です(海外取引所やDEXで買ったコインも、国内の登録業者で売れば分離課税の対象)。
現行ルールの全体像は仮想通貨の税金ガイド(総合版)で解説しています。
仮想通貨の国内市場データ|JVCEA 2026年6月統計
日本暗号資産等取引業協会(JVCEA)の月次統計(2026年6月分)から、主要指標を前月と比較します。口座数・預かり資産は6月末時点、取引高は6月の月間値です。
| 指標 | 2026年5月 | 2026年6月 | 前月比 |
|---|---|---|---|
| 国内口座数 | 14,227,442口座 | 14,443,385口座 | +215,943口座(過去最高) |
| 稼働口座数 | 8,813,239口座 | 8,919,810口座 | +106,571口座 |
| 現物取引高(月間) | 708,838百万円(約7,088億円) | 904,867百万円(約9,049億円) | +27.7% |
| 証拠金取引高(月間) | 684,256百万円(約6,843億円) | 846,705百万円(約8,467億円) | +23.7% |
| 利用者預かり資産(暗号資産+金銭) | 3,355,610百万円(約3兆3,556億円) | 2,752,124百万円(約2兆7,521億円) | −18.0% |
※金額はJVCEA公表の百万円単位の原数値と、読みやすさのための億円換算を併記しています。
特徴的なのは、口座数と取引高が伸びる一方で、預かり資産が2割近く減ったことです。預託されたビットコインの数量は176,533BTC(前月比+0.5%)とほぼ横ばいなのに対し、評価額は約2兆575億円から約1兆6,776億円へ18.5%減少しており、6月は保有量の流出ではなく価格調整によって預かり資産が目減りした月だったことがわかります。相場変動が大きい月に取引高が膨らむのは、過去の統計でも繰り返し見られるパターンです。
現物売買代金の内訳では、ビットコイン(BTC)が598,267百万円と全体の約66%を占め、イーサリアム(ETH)151,595百万円、エックスアールピー(XRP)73,539百万円、ソラナ(SOL)21,653百万円、ステラルーメン(XLM)14,179百万円が続きます。
価格が下がった月の税務ポイント|仮想通貨の損失は繰り越せない
6月のような価格調整局面では、含み損や実現損を抱える方が増えます。現行ルールで押さえるべきポイントは3つです。
- 仮想通貨の損失は、給与や株式など他の所得と通算できず、翌年への繰越もできません。損失を活かせるのは、原則として同じ年の仮想通貨の利益と相殺する場合だけです
- 年内に利益確定済みの取引がある方は、含み損ポジションの年内売却(損出し)で課税所得を圧縮できる余地があります。ただし総平均法を採用している場合、買い戻しで年間の平均取得単価が変わり、想定した損失額にならないことがあるため、計算方法の確認が先です
- 分離課税の開始後に繰越控除が始まっても、開始前(現行ルール下)の損失は繰り越せません(3年繰越は開始日以後の売却で出た損失だけ)。損失の年も取引記録は必ず残してください
なお、税務署が取引をどう把握しているのか(取引所の支払調書・CARF・住民税経由など)は仮想通貨の税金はバレない?で、申告漏れに気づいた後の対応と加算税の計算例は確定申告を忘れた・申告漏れのペナルティで詳しく解説しています。
よくある質問(FAQ)
Q1. 金商法改正が成立したので、2026年分の利益から20%で申告できますか?
できません。分離課税20.315%は2028年1月1日以降の取引から対象になる見込みです。2026年分は現行の総合課税(雑所得・最大約55%)で申告する必要があります。「もう20%だと思って申告しなかった」は、そのまま申告漏れになります。
Q2. 6月の下落で損失が出ました。損失だけの年でも確定申告した方がいいですか?
仮想通貨の損失は翌年に繰り越せないため、損失のみの年は申告義務が生じないケースが多いです。ただし、ステーキング報酬などの雑所得が別にある場合や、給与以外の所得が20万円を超える場合など判断を誤りやすいポイントがあります。申告するかどうかにかかわらず、取引履歴と損益計算の記録は必ず保存してください。
Q3. いま保有している仮想通貨の含み益にも、分離課税が始まったら20.315%が適用されますか?
適用されます。新ルールは開始日以後の売却に適用され、いつ買ったかは問いません(改正法附則39条1項)。取得費は実際に買った値段を引き継ぎます(開始日の時価に置き換える特例はありません)。ただし対象は特定暗号資産を国内の登録業者で売った分で、開始は2028年1月1日以降の取引からの見込みです(特集Q&A)。
まとめ|2026年7月の押さえどころ
- 金商法改正法が成立(7月15日)——分離課税20.315%の開始(2028年1月1日以降の取引からの見込み)へ一歩前進。ただし2026年分は現行ルールのまま
- 口座数1,444万で過去最高、預かり資産は18%減——市場拡大と価格調整が同居した月
- 価格が下がった月こそ損失の扱いを確認——現行ルールでは損失は繰り越せない。損出しは計算方法の確認とセットで
制度の移行期は「確定した情報」と「見込み」の区別が最も重要になります。取引が複雑な方、過去分に不安がある方は、早めに専門家へご相談ください。
暗号資産税務のご相談は 下記にて承っています
- STEP0 公式LINE登録(無料特典3点)——①節税・申告前チェックリスト ②2026年版 暗号資産の確定申告準備ガイド ③LINE登録者限定1問無料相談 → 公式LINE登録
- STEP1 無料の見積もり相談(フォーム送信)——対応可否・取引所タイプ判定・料金の内訳を税理士が2営業日以内にメールで回答 → 無料で見積もりを相談する
- STEP2 税務スポット相談(45分 ¥33,000・税込)——申告要否・不足資料・DeFi/NFT/海外取引所の方針・過年度や税務調査リスクまで個別事情に沿って回答します → 税務スポット相談
関連ガイド: 年次レポート2026|仮想通貨の税金|仮想通貨の確定申告
参考資料(一次ソース)
- 日本暗号資産等取引業協会(JVCEA)「暗号資産取引状況(月次統計・2026年6月)」: 日本暗号資産等取引業協会(JVCEA)「暗号資産取引状況」(2026年6月分・月次統計PDF)
- 同「現物取引高上位暗号資産データ(2026年6月)」: 日本暗号資産等取引業協会(JVCEA)「現物取引高上位暗号資産」(2026年6月・PDF)
- 財務省「令和8年度税制改正大綱」: 財務省「令和8年度税制改正の大綱」
- 金融庁「金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料」: 金融庁「金融商品取引法及び資金決済に関する法律の一部を改正する法律案 説明資料」(2026年4月・PDF)
※本レポートの内容は2026年7月31日時点の公表情報に基づきます。分離課税は2028年1月1日以降の取引から対象になる見込みです。特定暗号資産の範囲を定める財務省令、施行日を定める政令、国税庁の解説の公表により、取扱いが補足・変更される場合があります。個別の税務判断は必ず専門家にご相談ください。
執筆・監修: 村上裕一(公認会計士・税理士)——暗号資産・仮想通貨の税務を専門とする村上裕一公認会計士事務所 所長。
お問い合わせ仮想通貨(暗号資産)税務の
疑問についてご相談ください
仮想通貨の損益計算・確定申告から法人対応まで、
村上裕一公認会計士事務所まで
お気軽にお問い合わせください。

